関連記事
»60代のベストな資産運用は?簡単診断はこちら
退職金というまとまったお金を受け取ったものの、どこに預けるべきか悩んでいませんか?
安全性を重視して定期預金を検討しているけれど、少しでも有利な条件で運用したいと考えるのは当然です。
本記事では、退職金専用定期預金の仕組みからメリット・デメリット、主要銀行の金利比較、そして失敗しないための選び方のポイントまで、専門家がわかりやすく解説します。
大切な老後資金を守りながら賢く運用するための第一歩を踏み出しましょう。



退職金の運用方法が気になるあなたへ
大切な退職金は“減らさない運用”がポイントです。マネイロは働く世代向けにお金の診断・サービスをご提供しています
退職金専用定期預金は、退職金を受け取った人だけが利用できる特別な金融商品です。通常の定期預金と比べて有利な条件が設定されていることが多く、大切な退職金を安全に運用するための選択肢として注目されています。
まずは、退職金専用定期預金の基本的な仕組みと特徴を理解しましょう。
退職金専用定期預金と通常の定期預金の主な違いは、金利の優遇と利用条件にあります。
退職金専用定期預金は、退職金を受け取った人を対象に、金融機関が新規顧客獲得などを目的として提供するキャンペーン商品です。そのため、通常の定期預金よりも高い金利が期間限定で設定されるのが一般的です。
利用するには「退職金の受け取りから1年以内」といった期間制限や、最低預入金額が定められているなど、特定の条件を満たす必要があります。
誰でもいつでも利用できる通常の定期預金とは、対象者と提供される条件の点で明確な違いがあります。
退職金専用定期預金は、定期預金の一種であるため元本が保護されます。株式投資や投資信託のように市場の変動によって元本が割れるリスクがなく、安全性が高い金融商品です。
さらに、預金保険制度(ペイオフ)の対象となります。万が一、預け入れている金融機関が破綻した場合でも、1つの金融機関ごとに預金者1人あたり元本1000万円までと利息が保護されます。
大切な退職金を減らすことなく、守りたいと考える人にとって、元本保証と預金保険制度は安心材料となるでしょう。
退職金専用定期預金を利用するには、金融機関が定める特定の条件を満たす必要があります。一般的に、以下のような条件が設けられています。
これらの条件は金融機関ごとに異なるため、利用を検討する際は、事前に公式サイトや窓口で詳細を確認することが欠かせません。
他の金融機関で受け取った退職金を預け替える場合も対象となることが多いです。
退職金専用定期預金の金利は、金融機関によって異なります。ここでは、2026年4月時点の情報を基に、主要な銀行の金利プランを比較します。
ただし、金利は市場環境によって変動するため、最新の情報は必ず各金融機関の公式サイトで確認してください。
都市銀行や信託銀行では、退職金専用プランとして魅力的な金利を提供しています。投資信託など他の金融商品とセットで申し込むことで、さらに金利が上乗せされるプランが多く見られます。
上記は各金融機関のプランの一例です。適用には諸条件があります。
地方銀行や労働金庫(ろうきん)も、地域に密着したサービスとして独自の退職金専用定期預金を提供しています。
定期預金のみで申し込めるプランが比較的多く、堅実な運用を考えている人にとって魅力的な選択肢となります。
上記は各金融機関のプランの一例です。適用には諸条件があります。
高い金利は魅力的ですが、退職金専用定期預金を選ぶ際に金利だけで判断するのは危険です。なぜなら、多くの高金利プランには注意すべき点があるからです。
年率10%や13%といった高い金利は、多くの場合3ヶ月といったごく短期間にしか適用されません。
満期後には大幅に低い通常金利に戻るため、1年間で得られる利息(実質的な利回り)は見た目の金利ほど多くない場合があります。
高い金利を提示するプランは、投資信託やファンドラップといった元本保証のない金融商品を同時に購入することが条件となっているケースがほとんどです。
これらの商品には手数料がかかり、元本割れのリスクも伴います。

定期預金で得られる数ヶ月分の高い利子と、投資商品にかかる手数料やリスクを総合的に比較し、自身の運用方針に合っているかを冷静に判断することが肝となります。
退職金の運用方法が気になるあなたへ
大切な退職金は“減らさない運用”がポイントです。マネイロは働く世代向けにお金の診断・サービスをご提供しています
退職金専用定期預金には、他の金融商品にはない独自のメリットがあります。
大切な老後資金を「安全に」守りながら、少しでも有利に運用したいと考える人にとって、これらのメリットは魅力となるでしょう。ここでは、主な3つのメリットを詳しく解説します。
退職金専用定期預金の最大のメリットは、通常の定期預金よりも優遇された高い金利が適用される点です。
金融機関は、まとまった資金である退職金を預けてもらうために、キャンペーンとして魅力的な金利を設定しています。
低金利の状況下では、普通預金に預けておくだけでは資産はほとんど増えません。
しかし、退職金専用定期預金の優遇金利を活用すれば、たとえ3ヶ月や6ヶ月といった短期間であっても、普通預金に預けておくよりも効率よく、そして利子収入を得ることが可能です。
退職金は、これからの長い老後生活を支えるための大切な資金です。そのため、運用においては安全性が重視されます。
退職金専用定期預金は、預金商品であるため元本が保護されており、株式や投資信託のように市場の価格変動によって資産価値が目減りするリスクはありません。
さらに、万が一金融機関が破綻した場合でも、預金保険制度(ペイオフ)によって元本1000万円と利子までが保護されます。
元本保証とペイオフという二重のセーフティネットにより、安心してまとまった資金を預けることができる点は、メリットといえるでしょう。
退職金というまとまった資金をすぐに投資に回すのは不安、という人も多いでしょう。退職金専用定期預金は、今後の本格的な運用方針をじっくり考えるための「一時的な置き場所」として有効です。
多くのプランは3ヶ月や6ヶ月といった短期設定が可能です。まずは金利が優遇された短期の定期預金に預けておき、情報収集をしたり、専門家に相談したりして、自身のライフプランに合った長期的な資産運用の計画を立てる時間を作ることができます。
普通預金に預けておくよりも有利な利子を得ながら、冷静に次のステップを検討できるのがメリットです。
退職金専用定期預金は多くのメリットがある一方で、利用する前に知っておくべき注意点やデメリットも存在します。
高金利という魅力的な側面に目を奪われがちですが、条件や制約を理解しないまま契約すると、後で「こんなはずではなかった」と後悔することにもなりかねません。
ここでは、契約前に必ず確認すべき4つのポイントを解説します。
退職金専用定期預金の最大の魅力である高い金利は、永続するものではありません。ほとんどの場合、金利の優遇は3ヶ月や1年といった当初の預入期間に限定されています。
この優遇期間が終了し満期を迎えると、金利は通常の店頭表示金利に戻ります。現在の低金利環境では、満期後の金利は大幅に低くなるため、高金利の恩恵を受けられるのは最初の期間だけということを理解しておく必要があります。
また、物価が上昇するインフレ局面では、低い預金金利がインフレ率を下回り、預金の価値が実質的に目減りしてしまう「インフレリスク」も考慮しなくてはなりません。
年5%や10%を超えるような、極端に高い金利を提示するプランには注意が必要です。これらのプランの多くは、定期預金と同時に投資信託やファンドラップ、外貨建て保険といった元本保証のない金融商品を購入することが条件となっています。
金融機関は、定期預金の金利で顧客を引きつけ、手数料の高い投資商品などを販売することが目的の場合があります。投資商品は元本割れのリスクを伴ううえ、購入時や保有期間中に手数料がかかります。
定期預金で得られる数ヶ月分の利子よりも、投資商品の手数料や潜在的な損失のほうが多くなる可能性も十分にあります。
商品の内容を十分に理解できない場合は、安易に契約しないことが賢明です。
定期預金は、満期まで資金を預け入れることを前提とした商品です。退職金専用定期預金も同様で、やむを得ない事情で満期前に中途解約すると、当初の優遇金利が適用されなくなります。
具体的には、当初約束されていた優遇金利は適用されず、普通預金の金利や、それよりも低い所定の中途解約利率が適用されるのが一般的です。
せっかくの高金利のメリットが失われてしまうため、預け入れる資金は、当面使う予定のない余裕資金に限定することが欠かせません。
ただし、中途解約した場合でも元本は保証されるため、元本割れすることはありません。
退職金専用定期預金の広告で「年率2.0%」といった高い金利を見ると、利子を期待しがちです。しかし、金利が適用される期間に注意する必要があります。
例えば、1000万円を「年率2.0%(3ヶ月もの)」のプランに預けた場合を考えてみましょう。
このように、金利が「年率」で表示されていても、預入期間が3ヶ月であれば、実際に得られる利子は4分の1になります。
提示されている金利の数字だけでなく、預入期間を考慮した実質的な受取利子額を計算し、冷静に判断することが大切です。
退職金専用定期預金を選ぶ際は、表面的な金利の高さだけでなく、複数の要素を総合的に比較検討することが鍵となります。
ここでは、後悔しないために確認すべき4つの具体的なチェックポイントを解説します。
重要なチェックポイントは、金利と、金利が適用される期間です。
「年率〇%」という表示だけを見るのではなく、それが3ヶ月、6ヶ月、1年といったどの期間に適用されるのかを必ず確認しましょう。
期間が異なる商品を比較する際は、前述の通り、実際に受け取れる利子額を計算して「実質的な利回り」で比べることが大切です。
短期間で高い金利がつくプランと、期間は長いものの金利はそこそこのプランでは、どちらが有利かは一概には言えません。
自身の資金計画に合わせて、最適な組み合わせを選びましょう。
退職金専用定期預金には、最低預入金額と預入上限額が設定されています。
最低預入金額は、金融機関によって「10万円以上」「200万円以上」「300万円以上」などさまざまです。自身の預けたい金額が、条件を満たしているかを確認する必要があります。
また、上限額は「退職金の受取額の範囲内」とされていることがほとんどです。
退職金の一部だけを預けたい場合や、複数の金融機関に分散して預けたい場合などは、各プランの金額条件が自身の計画に合っているかを確認しましょう。
高い金利が提示されているプランでは、投資信託やファンドラップといった他の金融商品とのセット契約が条件になっていないか、必ず確認しましょう。
「定期預金のみ」で高金利が適用されるプランもあれば、「投資信託を〇〇万円以上購入した方限定」といった条件付きのプランもあります。
セット商品は元本割れのリスクや手数料が伴うため、定期預金の利子以上の損失を被る可能性も否定できません。
自身が元本保証の範囲内で安全に運用したいのか、ある程度のリスクを取ってリターンを狙いたいのか、運用方針を明確にした上で、セット契約が必要かどうかを判断することが欠かせません。
優遇金利の適用期間が終わった満期後の取り扱いも、重要なチェックポイントです。満期を迎えた資金がどうなるかは、主に以下のパターンがあります。
多くのプランでは、何もしなければ低い金利で自動継続されてしまいます。資金を低金利で寝かせてしまうことを避けるため、満期後の取り扱いを事前に確認し、「自動解約」を選択したり、満期日に合わせて次の運用先を検討したりする準備をしておきましょう。
退職金専用定期預金は安全性が魅力ですが、リターンは限定的です。自身の運用目的やリスク許容度に合わせて、他の金融商品と比較検討することが大切です。
ここでは、代表的な運用方法である「投資信託」「個人向け国債」「普通預金」と退職金専用定期預金を比較し、それぞれの特徴を解説します。
投資信託は、運用の専門家が国内外の株式や債券などに分散投資する金融商品です。
安全性を最優先するなら定期預金、インフレに負けないリターンを目指すなら投資信託、というように目的によって選択が異なります。
両者を組み合わせてリスクを分散するのも有効な戦略です。
個人向け国債は、国(日本)が発行する債券で、個人が購入できるものです。
どちらも安全性の高い金融商品ですが、発行主体が異なります。個人向け国債は国が保証するため、金融機関の破綻リスクも考慮したくない場合に適しています。
金利面では、当初期間は退職金専用定期預金のほうが有利な場合が多いです。

普通預金は、いつでも自由にお金の出し入れができる、基本的な預金口座です。
退職金のようなまとまった資金を、ただ普通預金に預けておくだけでは、インフレによって資産価値が目減りする可能性があります。
当面使う予定のない資金であれば、流動性は低くても金利の高い退職金専用定期預金に預けるほうが賢明です。
退職金の運用は、受け取った金額や自身の年齢、リスクに対する考え方によって最適なプランが異なります。
ここでは、具体的な金額や状況に応じた賢い運用プランの考え方を紹介します。いずれのプランでも、まずは生活防衛資金として生活費の6ヶ月〜1年分を普通預金で確保しておくことが大前提です。
退職金が1000万円の場合、預金保険制度(ペイオフ)の保護範囲内に収まるため、1つの金融機関にまとめて預けるのがシンプルで分かりやすいプランです。
まずは、金利が有利な退職金専用定期預金を探し、優遇金利が適用される3ヶ月や6ヶ月といった期間で預け入れます。この期間を利用して、今後の長期的な運用計画をじっくりと検討しましょう。
満期が来たら、また別の金融機関のキャンペーンを探して預け替える「渡り鳥」戦略も有効です。安全性を最優先しつつ、少しでも有利な金利を追求したい人におすすめのプランです。
退職金が2000万円など、預金保険制度の上限である1000万円を超える場合は、リスク分散のために複数の金融機関に分けて預けることが基本戦略となります。
例えば、2000万円の退職金であれば、A銀行とB銀行にそれぞれ1000万円ずつ預け入れます。これにより、万が一どちらかの銀行が破綻しても、両方の預金がペイオフの対象となり、全額保護されます。
それぞれの銀行で退職金専用定期預金のキャンペーンを利用すれば、リスクを管理しながら有利な金利の恩恵を最大限に受けることが可能です。
一部の資金(例:500万円)を個人向け国債に振り分けるなど、さらに分散を徹底するのもよいでしょう。
退職金の運用プランは、自身の年齢やリスクに対する考え方(リスク許容度)によって変わります。
年齢にかかわらず、元本保証を条件とする場合は、退職金の大部分を定期預金や個人向け国債といった安全資産で運用するのが基本です。インフレによる資産の目減りを少しでも防ぐことを目的とします。
もし退職年齢が比較的若く、今後の収入も見込める場合や、退職金以外にも十分な預貯金がある場合は、退職金の一部をNISAなどに活用して投資信託のようなリスク資産に振り分けることも一案です。これにより、インフレに負けないリターンを目指すことができます。
まずは退職金専用定期預金で資金を確保し、自身の状況を整理して、長期的な資産配分を検討するのがよいでしょう。
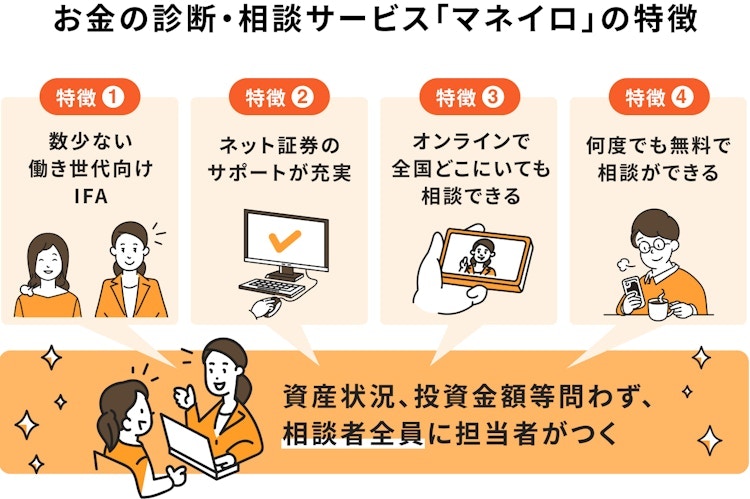
「自分に合った運用プランがわからない」「投資信託などを組み合わせるべきか判断できない」という人は、ぜひマネイロの無料オンライン相談をご活用ください。
家計管理・資産運用のプロであるファイナンシャルアドバイザーが、一人ひとりの状況や希望に合わせたマネープランを、中立的な立場からご提案します。
大切な退職金を活かすための第一歩として、まずはお気軽にご相談ください。
退職金専用定期預金の申し込みは、通常の定期預金とは少し手順が異なります。退職者であることを証明する書類が必要になる点が特徴です。
ここでは、スムーズに手続きを進めるための一般的な流れと、事前に準備すべき書類について解説します。
退職金専用定期預金の申し込みは、多くの場合、銀行の窓口での手続きが必要となります。インターネットバンキングでは取り扱いがないケースも多いため、事前に確認しましょう。
一般的な流れは以下の通りです。
申し込みの際には、本人確認書類や印鑑に加えて、退職金の受け取りを証明する書類が必須となります。金融機関によって詳細は異なりますが、一般的に以下のいずれかの書類(原本)の提示を求められます。
これらの書類は、申込者が退職金専用プランの対象者であることを確認するために必要です。
スムーズに手続きを進めるため、事前に金融機関に問い合わせて、必要な書類を正確に確認し、準備しておきましょう。
退職金の相談や手続きは、通常の窓口業務よりも時間がかかる場合があります。投資信託などがセットになったプランを検討する場合は、商品の説明に十分な時間が必要です。
待ち時間をなくし、落ち着いて相談するためにも、事前にWebサイトや電話で来店予約をしておくことをおすすめします。
予約をしておけば、専門の担当者が時間を確保して対応してくれるため、疑問点をじっくりと質問し、納得した上で手続きを進めることができます。
高金利の優遇期間が終了する満期後は、退職金運用の次のステップを考える重要なタイミングです。
何もせずに放置してしまうと、せっかくの有利な条件を活かせず、資産が低金利で眠ってしまうことになります。
ここでは、満期後の賢い対応方法と、次の運用先の選択肢について解説します。
退職金専用定期預金の優遇金利は、あくまで当初の短期間のみです。満期後は通常の低い店頭金利に戻ってしまうため、満期が来る前に、その後の資金の預け先や運用方法を決めておくことが欠かせません。
満期が近づいたら、以下の選択肢を検討しましょう。
計画を立てておくことで、資金を効率的に次の運用へつなげることができます。
多くの退職金専用定期預金は、満期時に手続きをしないと、低い店頭金利で自動的に継続されてしまいます。これを避けるためには、契約時に満期後の取り扱いを確認し、対策を講じておく必要があります。
金融機関によっては、契約時に「自動解約」を選択できる場合があります。自動解約を選択しておけば、満期日に自動で解約され、元利金が普通預金口座に入金されるため、次の運用先にスムーズに資金を移すことができます。
自動解約の選択肢がない場合は、満期日以降に窓口やインターネットバンキングで解約手続きを行う必要があります。
満期日をスケジュールに登録しておくなど、忘れないように管理しましょう。
1つの銀行のキャンペーン期間が終了しても、他の銀行ではまだ退職金専用プランを利用できる可能性があります。
多くのプランは「退職後1年以内」などの申込期間を設けているため、申込期間内であれば、複数の銀行のキャンペーンを渡り歩くという戦略も有効です。
例えば、A銀行で3ヶ月のプランを利用した後、満期金を持ってB銀行の新たなキャンペーンに申し込む、といった形です。手間はかかりますが、この方法を繰り返すことで、1年間にわたって高い金利の恩恵を受け続けることも可能です。
ただし、預け替えの都度、窓口での手続きや書類の提出が必要になる点は考慮しておきましょう。
ここでは、退職金専用定期預金に関して多くの人が抱く疑問について、Q&A形式で簡潔にお答えします。
原則として、退職金専用定期預金は退職金として受け取った資金が対象です。申し込みの際には、源泉徴収票などで退職金であることを証明する必要があります。
ただし、金融機関によっては、退職に伴って解約した財形貯蓄の資金などを合算できる場合もあります。詳しい条件は各金融機関にご確認ください。
必ずしもそうではありません。金融機関やプランによって異なります。
定期預金のみで高金利が適用されるプランと、投資信託などの購入を条件にさらに高い金利が適用されるセットプランの両方を用意している金融機関が多いです。
自身の運用方針に合わせて、セット契約が不要なプランを選ぶことも可能です。
満期後は、優遇金利が終了し通常の低い金利に戻るため、次の運用先を検討するのがおすすめです。
選択肢としては、①他の金融機関の退職金キャンペーンに預け替える、②個人向け国債など他の安全資産に切り替える、③NISAなどを活用して長期的な資産運用を始める、などが考えられます。
資金を低金利で放置しないよう、満期前に計画を立てておきましょう。
退職金専用定期預金は、元本保証という高い安全性を確保しながら、通常の定期預金よりも有利な金利で運用できる魅力的な商品です。退職金の運用方針をじっくり考えるための「つなぎ資金」の置き場所として最適です。
しかし、高金利が適用されるのは当初の短期間だけであり、投資信託などとのセット販売には注意が必要です。
金利の高さだけでなく、適用期間やセット商品の有無、満期後の取り扱いなど、総合的な視点で複数の金融機関を比較し、自身のライフプランに合った商品を選ぶことが肝となります。
本記事で解説したチェックポイントを参考に、大切な退職金を賢く守り、豊かなセカンドライフへの第一歩を踏み出しましょう。
自身の退職金をどのように運用すべきか、具体的なプランを立てるために、まずは専門家の視点から診断を受けてみるのも1つの方法です。
»老後資金の不足リスクと最適な運用方法を3分で診断
退職金の運用方法が気になるあなたへ
大切な退職金は“減らさない運用”がポイントです。マネイロは働く世代向けにお金の診断・サービスをご提供しています

みずほ証券(入社は和光証券)では、20年以上にわたり国内外株、債券、投資信託、保険の販売を通じ、個人・法人顧客向けの資産運用コンサルティング業務に従事。2021年に株式会社モニクルフィナンシャル(旧:株式会社OneMile Partners)に入社し、現在は資産運用に役立つコンテンツの発信に注力。1級ファイナンシャル・プランニング技能士、一種外務員資格(証券外務員一種)保有。
マネイロメディアは、資産運用に関することや将来資金に関することなど、お金にまつわるさまざまな情報をお届けする「お金のメディア」です。正確かつ幅広い年代のみなさまにわかりやすい、ユーザーファーストの情報提供に努めてまいります。