転職前の有給消化で 考え始めた老後のお金。 「このまま預金で大丈夫?」
CONSULTATION
ご相談内容
転職先が決まり、有給消化で久しぶりに自分と向き合う時間ができました。改めて考えたのが、老後のお金のこと。インフレによる預金1,400万円の目減りも気になり、他社で変額保険を提案されましたがピンと来ず……。老後に向けた資産形成、どう始めればいいでしょうか?
老後まで20年以上あります。今ある資産と毎月の積立、両方を活用して老後資金を準備しましょう。
 担当アドバイザー高橋 明香
現在の資産状況や将来の生活費をもとにシミュレーションしたところ、老後に準備しておきたい資金は約3,400万円となりました。現在の預貯金は1,400万円あるため、老後までの20年以上を活かし、まとまった資金の運用と毎月の積立を組み合わせて準備することにしました。 1,400万円の預金のうち700万円を「外国社債」に移して利子を積み上げ、毎月の余剰資金3万円を「NISA」で積立運用することで、不足分を段階的に準備していけるプランです。
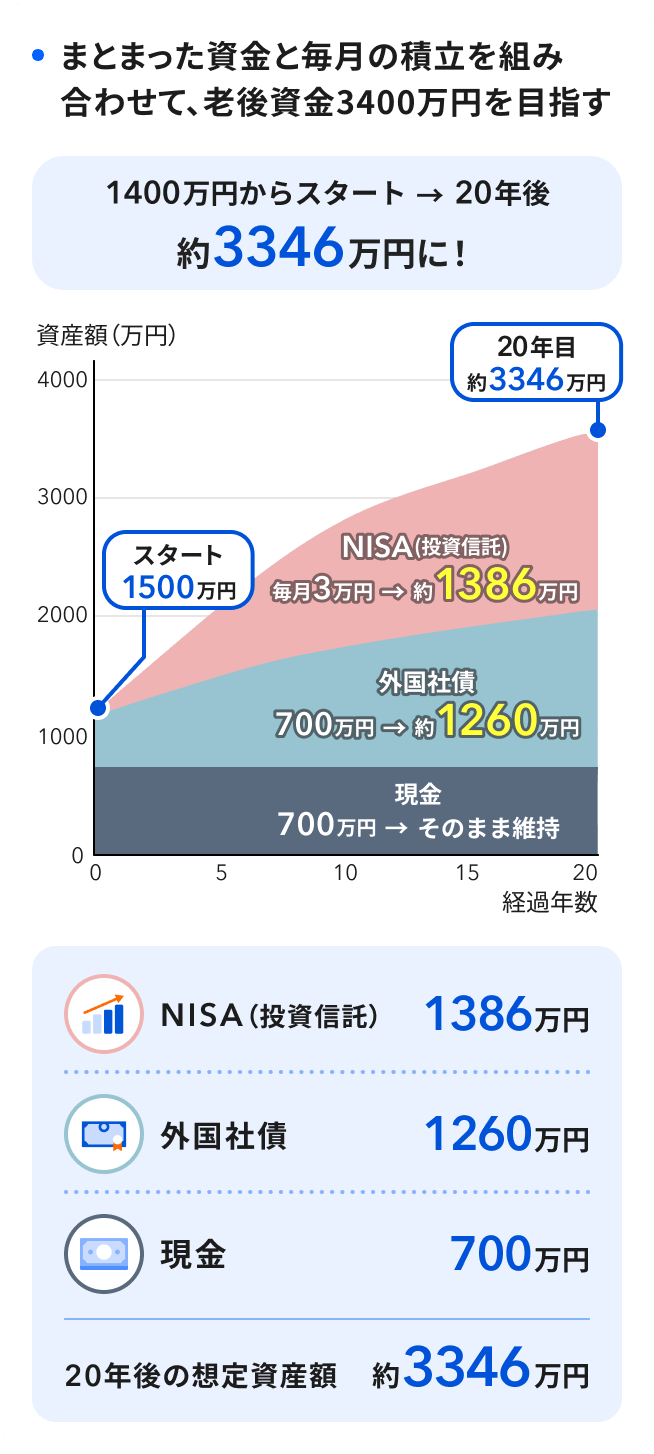
※上記はあくまでシミュレーションであり、運用の結果を約束・保証するものではありません。また、税金や各種手数料等は考慮しておりません。 シミュレーション条件:外国社債は年4%の利子を20年間受け取り、利子を貯めた場合。NISA(投資信託)は毎月3万円を20年間、年率6%で運用した場合。
「外国社債+NISA」を選んだ理由
過去に他社で変額保険を提案されていましたが、変額保険は保障と運用が一体になった商品で、保障ニーズがある方には一つの選択肢です。佐藤様は保障より純粋な運用効率と資金の柔軟性を優先したいというニーズがあったため、利率の決まった外国社債で利子を受け取りながら運用し、毎月の積立はNISAに充てる形を選びました。
「一括」と「積立」を使い分けるミルフィーユ型の資産運用
1,400万円の預金をそのままにしていては、インフレで実質価値が下がってしまいます。かといって全額を投資信託に入れるのもリスクがあります。安定した債券で土台を作り(一括)、成長を狙う投資信託(NISA積立)を重ねる「資産のミルフィーユ」をつくることで、リスクを抑えながら老後資金を積み上げていきます。
まとまったお金は「安定した債券」へ、毎月の貯蓄は「NISA」へ。役割を明確にして組み合わせることが、無理のない老後準備の近道です。
みずほ証券では、20年以上にわたり国内外株、債券、投資信託、保険の販売を通じ、個人・法人顧客向けの資産運用コンサルティング業務に従事。2021年に株式会社OneMile Partners(現:株式会社モニクルフィナンシャル)に入社し、現在は資産運用に役立つコンテンツの発信に注力。CFP(Certified Financial Planner)
※本コンテンツはご相談事例の紹介を目的としており、特定の投資商品や手法を推奨するものではありません。
※マネイロのご相談事例をもとに、一部情報を加工してご紹介しております。