教育費に全振りで、老後は後回し。 47歳の転機
CONSULTATION
ご相談内容
3人の子供の教育費を最優先にしてきたため、NISAもiDeCoも全くの手つかずです。専業主婦だった期間が長く、昨年仕事に復帰しましたが、自分の老後に何が必要かさえわかりません。夫は資産運用に興味がなく、相談相手もいないまま…このまま放っておいて大丈夫でしょうか。
NISA×変額保険の「攻め×守り」で、老後2,900万円の不足を解消しましょう。
シミュレーションの結果、老後資金の不足額は約2,900万円と明らかになりました。数字になったことで漠然とした不安が晴れ、「今やるべきことが見えた」という前向きな気持ちへと変わりました。
ご提案したのは、投資信託(NISA)と変額保険を組み合わせた「攻め×守り」のプランです。月7万円(変額保険2万円+NISA5万円)からスタートし、教育費が落ち着く52歳でNISAを月7万円に増額。合計月9万円にステップアップします。
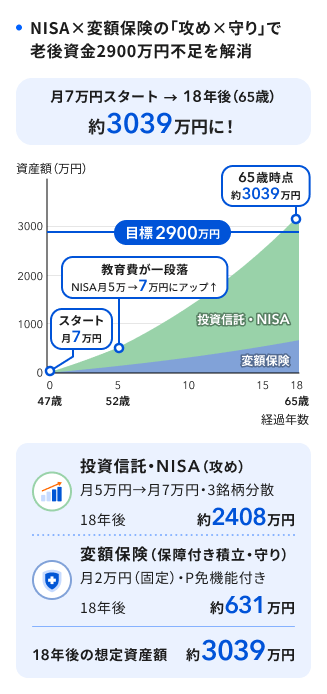
※※上記はあくまでシミュレーションであり、運用の成果を約束・保証するものではありません。税金・各種手数料等は考慮しておりません。 ※条件:変額保険 月2万円(固定)・参考利率年4%(複利・想定)。投資信託(NISA)月5万円→5年後月7万円・参考利率年6%(複利)。運用実績により結果は変動します。
不足額が「数字」になったことで、やるべきことが見えた
シミュレーション前は「なんとなく不安」でした。老後の不足額が約2,900万円という具体的な数字になったとき、逆に「この金額を18年で準備すればいい」という目標が生まれました。漠然とした不安が、具体的な行動指針に変わる瞬間です。
「払込免除機能(P免)」が、健康リスクへの不安を和らげた
NISAは収入がある限り強力な積立手段ですが、病気で収入が減ると継続が難しくなることも。変額保険には特定の病気になった場合、保険料を保険会社が代わりに払い込んでくれる「払込免除機能(P免)」があります。保障を持ちながら、積立をあきらめなくてよい安心感が前向きに踏み出せた決め手でした。
※払込免除の適用条件は保険会社・商品によって異なります。
今の生活に無理なく、65歳のゴールから逆算した「段階的プラン」
仕事に復帰したばかりの今は月7万円からスタート。子どもの教育費が落ち着く52歳で月9万円にステップアップ。この2段階の設計が、教育費と老後資金の準備を無理なく両立させる鍵です。
「出遅れた」と感じていても、ゴールから逆算すれば今日からできることは必ず見つかります。
三井住友銀行を経て2022年にマネイロコンシェルに。銀行時代は銀座エリアの顧客を中心に資産運用コンサルティングに従事。得意分野は老後資金準備相続アドバイス。一種外務員(証券外務員一種)および保険募集人の資格を保有。
※本コンテンツはご相談事例の紹介を目的としており、特定の投資商品や手法を推奨するものではありません。
※マネイロのご相談事例をもとに、一部情報を加工してご紹介しております。