1,500万円を相続。50歳女性が始めた「使う時期で分ける」資産運用
CONSULTATION
ご相談内容
母から1,500万円の資産を相続し、合わせて3500万円貯蓄があります。60歳で定年退職して悠々自適に暮らしたいという夢があり、話題のNISAやiDeCoで一気に増やそうと思いました。ただ、投資経験がないので「失敗したら…」と怖くて身動きがとれません。
老後資金を失わないことが最優先。リスクをとって「一気に増やす」べきか、落ち着いて整理しましょう。
一般的に、投資で「一気に増やす」となると、リスクも大きくなります。まずは「本当にそんなリスクを取るべきか」を整理しましょう。
白井さまのライフプランを診断すると、今ある資産を上手に運用できれば、老後資金として不足はなさそう、という計算になりました。
つまり、そこまで大きなリスクを取る必要はない、ということです。
そこで、資産全体を見直し、「使う時期」に合わせて運用方法を分けるプランをご提案しました。
株式の比率は低めに、かつ長期運用を前提にすることで、なるべくリスク分散できることを重視しています。
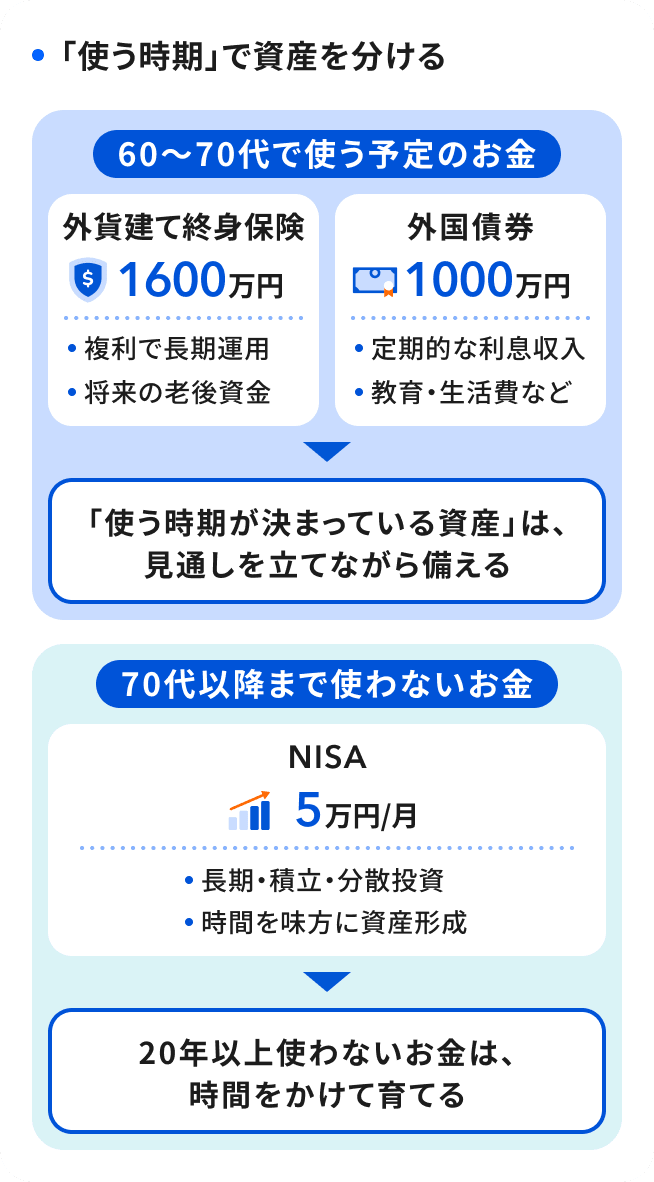
※各金融商品、および保険商品に関しては、お客様のご状況やご希望に応じて、商品特性を考慮してご提案しております。 今回のご提案は白井様に合わせた内容となっており、すべてのお客様に適合するものではありません
50代の一括投資は、「使う時期」で運用方法を分ける
NISAやiDeCoで運用される投資信託は、長期では資産形成に有効な選択肢ですが、まとまったお金を一括投資すると、大きく値下がりした場合、必要な時期までに資産が戻らない可能性があります。そのため50代は、「いつ使うお金か」を基準に、60〜70代で使う予定のお金は債券、70代以降まで使わないお金はNISAなど、使う時期に合わせて商品を選ぶことが大切です。
同じ債券を活用する運用でも、「役割」が違う
今回は、60〜70代に備える資金として、社債と外貨建終身保険の2つを組み合わせました。社債は、定期的に利息を受け取りながら、定年後の生活費などに備えることができます。一方、外貨建て終身保険は、保険会社が債券で運用する仕組みを活用し、複利で老後資金を育てながら、万一の際にはご家族への保障も備えることができます。同じ債券を活用した運用でも、目的によって使い分けることで、将来必要になるお金を計画的に準備できます。
資産運用は、商品選びよりライフプランに合わせた設計が大切です
三井住友銀行を経て2022年にマネイロコンシェルに。銀行時代は銀座エリアの顧客を中心に資産運用コンサルティングに従事。得意分野は老後資金準備相続アドバイス。一種外務員(証券外務員一種)および保険募集人の資格を保有。
※本コンテンツはご相談事例の紹介を目的としており、特定の投資商品や手法を推奨するものではありません。
※マネイロのご相談事例をもとに、一部情報を加工してご紹介しております。