関連記事
»あなたの老後は大丈夫?将来の必要資金を簡単診断
「財形貯蓄はやめたほうがいい?」「NISAやiDeCoに切り替えるべき?」と悩んでいる人もいるのではないでしょうか。
財形貯蓄は、給与天引きで無理なく貯蓄できる一方、金利が低く、種類によっては引き出しに制限があるため、効率よく資産を増やしたい人には不向きな場合があります。
資産形成を目的とするなら、NISAやiDeCoを活用した運用も選択肢です。ただし、住宅財形の非課税制度や財形持家融資を利用したい人にとっては、財形貯蓄を続けるメリットもあります。
本記事では、財形貯蓄をやめたほうがいいといわれる理由やメリット・デメリット、NISA・iDeCoとの違いを解説します。財形貯蓄を続けるべきか判断するポイントも紹介します。



現在の貯金額に不安があるあなたへ
現在の資産から将来の貯蓄額を見通し、老後資金の不足分を早めに把握して準備を始めましょう。マネイロでは、将来資金の準備を便利に進められる無料ツールを利用できます。
財形貯蓄をやめたほうがよいかどうかは、個人の目的や状況によって結論が異なります。

資産を積極的に増やしたい人にとっては、NISAやiDeCoといった他の制度のほうが有利な場合が多いでしょう。一方で、貯蓄が苦手な人にとっては、給与天引きで着実に貯められる仕組みはメリットです。
まずは、自身がどちらのタイプに近いか、以下の早見表で確認してみましょう。
財形貯蓄制度は、企業の福利厚生の一環として、給与からの天引きで貯蓄を支援する制度です。
利用目的によって
の3つの種類に分けられます。
それぞれの特徴を理解し、自身のライフプランに合ったものを選ぶことが大切です。
一般財形貯蓄は、資金の使い道が限定されていない、自由度の高い財形貯蓄です。旅行や車の購入、結婚資金、教育費など、さまざまな目的に利用できます。
契約時の年齢制限はなく、1人で複数の契約を結ぶことも可能です。積立期間は原則3年以上とされていますが、積立開始から1年が経過すれば、いつでも自由に払い出すことができます。
ただし、後述する財形住宅貯蓄や財形年金貯蓄とは異なり、利子に対する非課税措置はありません。そのため、通常の預貯金と同様に、利子には20.315%の税金がかかります。
財形住宅貯蓄は、マイホームの新築・購入やリフォームといった、住宅に関する資金づくりに特化した制度です。契約できるのは満55歳未満の勤労者で、積立期間は5年以上と定められています。
最大のメリットは、税制優遇が受けられる点です。財形年金貯蓄と合わせて、元本550万円までの利子が非課税となります。
また、財形貯蓄を1年以上続け、残高が50万円以上あるなどの条件を満たせば、「財形持家融資」という低金利の住宅ローンを利用できる場合もあります。
ただし、契約は1人1契約に限られ、住宅取得以外の目的で資金を引き出すと、過去5年分の利子に対してさかのぼって課税されるため注意が必要です。

財形年金貯蓄は、公的年金に上乗せする形で老後の生活資金を準備するための制度です。財形住宅貯蓄と同様に、満55歳未満の勤労者が対象で、5年以上の積立期間が求められます。
積み立てた資金は、60歳以降に5年以上の期間にわたって年金形式で受け取ることが前提です。この目的通りに受け取る場合、財形住宅貯蓄と合わせて元本550万円までの利子が非課税になる税制優遇を受けられます。年金の受取期間中も非課税措置が継続される点が特徴です。
契約は1人1契約のみで、原則として60歳になるまで資金を引き出すことはできません。目的外で解約した場合は、住宅財形と同様に過去5年分の利子に課税されます。
現在の貯金額に不安があるあなたへ
現在の資産から将来の貯蓄額を見通し、老後資金の不足分を早めに把握して準備を始めましょう。マネイロでは、将来資金の準備を便利に進められる無料ツールを利用できます。
財形貯蓄は着実に貯蓄できる便利な制度ですが、現代の経済状況においてはいくつかのデメリットも指摘されています。
「やめたほうがいい」と言われる理由にもつながる、主な3つのデメリットを理解しておきましょう。
財形貯蓄の最大のデメリットは、金利が低いことです。多くの金融機関で、金利は普通預金と大差ない水準、あるいはわずかに上回る程度に留まっています。
例えば、年利1%の場合、100万円を1年間預けても利子は1万円です。現在の日本のように、物価上昇率(インフレ率)が預金金利を上回る状況では、貯蓄しているお金の実質的な価値は目減りしてしまいます。
資産を「増やす」という観点では、財形貯蓄は効果的な手段とは言いがたいのが現状です。
財形貯蓄は、普通預金のようにATMでいつでも自由に引き出せるわけではなく、資金の流動性が低い点もデメリットです。
一般財形貯蓄であっても、引き出しには勤務先を通じて金融機関への手続きが必要となり、時間がかかる場合があります。
さらに、財形住宅貯蓄や財形年金貯蓄では、定められた目的以外で資金を引き出すと、非課税の優遇措置が適用されなくなり、過去5年分の利子に対してさかのぼって課税されます。財形年金貯蓄は、原則として60歳まで引き出せないため、急な出費への対応が困難です。
このように、資金が長期間拘束される可能性がある点は、注意点といえるでしょう。
財形貯蓄は、勤務先が制度を導入していなければ利用することができません。また、制度があっても、提携している金融機関や選べる商品の選択肢が限られている場合もあります。
さらに、転職や退職によって、それまでの積み立てを継続できなくなる可能性がある点もデメリットです。転職先に財形貯蓄制度がなければ、解約を余儀なくされることがあります。その際、財形住宅貯蓄や年金貯蓄を目的外で解約することになれば、非課税メリットを失うことになります。
このように、自身のキャリアプランによって制度の利用が左右される点は、働き方が多様化する現代において無視できない注意点です。
デメリットが注目されがちな財形貯蓄ですが、見逃せないメリットも存在します。貯蓄が苦手な人や特定のライフプランを持つ人にとっては、依然として有効な選択肢となり得ます。自身の状況と照らし合わせながら、これらのメリットが活かせるか検討してみましょう。
財形貯蓄の最大のメリットは、給与や賞与から自動的に天引きされるため、貯蓄の手間がかからない点です。自分で銀行口座にお金を移す必要がなく、意識せずとも「先取り貯蓄」が実行されます。
「手元にお金があるとつい使ってしまう」「貯金を継続するのが苦手」という人にとっては、この強制力が助けとなり、着実に資産を形成していくことが可能です。気づいた時にはまとまった金額が貯まっているという状況を作りやすいのが、財形貯蓄の魅力です。
財形住宅貯蓄と財形年金貯蓄には、利子に対する税金が非課税になる優遇措置があります。
通常、預貯金の利子には20.315%(所得税・復興特別所得税・住民税)の税金がかかりますが、この制度を利用すれば、財形住宅貯蓄と財形年金貯蓄の合計で元本550万円までから生じる利子が非課税となります。
現在の低金利環境では、非課税による恩恵は限定的かもしれません。しかし、将来的に金利が上昇する局面では、この非課税メリットの価値は高まります。税負担なく効率的に資金を準備できる点は、明確なメリットといえるでしょう。
財形貯蓄を利用していると、住宅購入時に有利な条件で融資を受けられる可能性があります。これは「財形持家転貸融資」という公的な住宅ローン制度で、財形貯蓄を1年以上継続し、残高が50万円以上あるなどの条件を満たすことで利用できる場合があります。
この制度では、貯蓄残高の10倍(最大4000万円)までを上限として、一般的な住宅ローンよりも低い金利で借り入れができる場合があります。
また、企業によっては福利厚生の一環として、財形貯蓄の積立額に対して「奨励金」を上乗せしてくれる制度を設けていることもあります。
例えば、積立額の数%が上乗せされる場合、それは実質的に高い利回りの金融商品と同じ効果が期待でき、メリットとなります。
»あなたの不足額はいくら?老後に必要なお金を簡単シミュレーション
財形貯蓄の代わりに資産形成を考えるなら、NISAとiDeCoが有力な選択肢となります。これら3つの制度は、目的や税制優遇、引き出しの自由度などに違いがあります。
自身の資産形成の目的に合わせて、どの制度が最適か比較検討してみましょう。
この表からわかるように、資産を積極的に「増やす」ことを考えるなら、運用益が非課税になるNISAや、掛金の所得控除という税制上のメリットがあるiDeCoが有力な選択肢となります。一方で、財形貯蓄は「給与天引きによる強制力」と「元本保証の安心感(商品による)」が強みといえます。
財形貯蓄をやめる場合、「積立の中断」と「解約」の2つの選択肢があります。どちらを選ぶかによって、手続きや税金の扱いが異なります。
財形貯蓄の種類や勤務先・金融機関の規定によって、積立の中断可否や非課税措置の扱いが異なります。特に財形住宅貯蓄・財形年金貯蓄は、積立中断期間などの条件に注意が必要です。
解約時の税金については、財形の種類によって扱いが異なります。
財形貯蓄を続けるべきか、それともやめて他の方法に切り替えるべきか。これまでのメリット・デメリットを踏まえ、それぞれのタイプの特徴をまとめました。
自身の性格やライフプランと照らし合わせて、自分に適した選択をしましょう。
【財形貯蓄が向いている人】
【財形貯蓄が向いていない人】
貯蓄方法には、普通預金や定期預金、NISAを活用した積立投資など、さまざまな選択肢があります。それぞれ特徴やメリット・デメリットが異なるため、貯蓄の目的や期間、現在の資産状況に合わせて選ぶことが大切です。
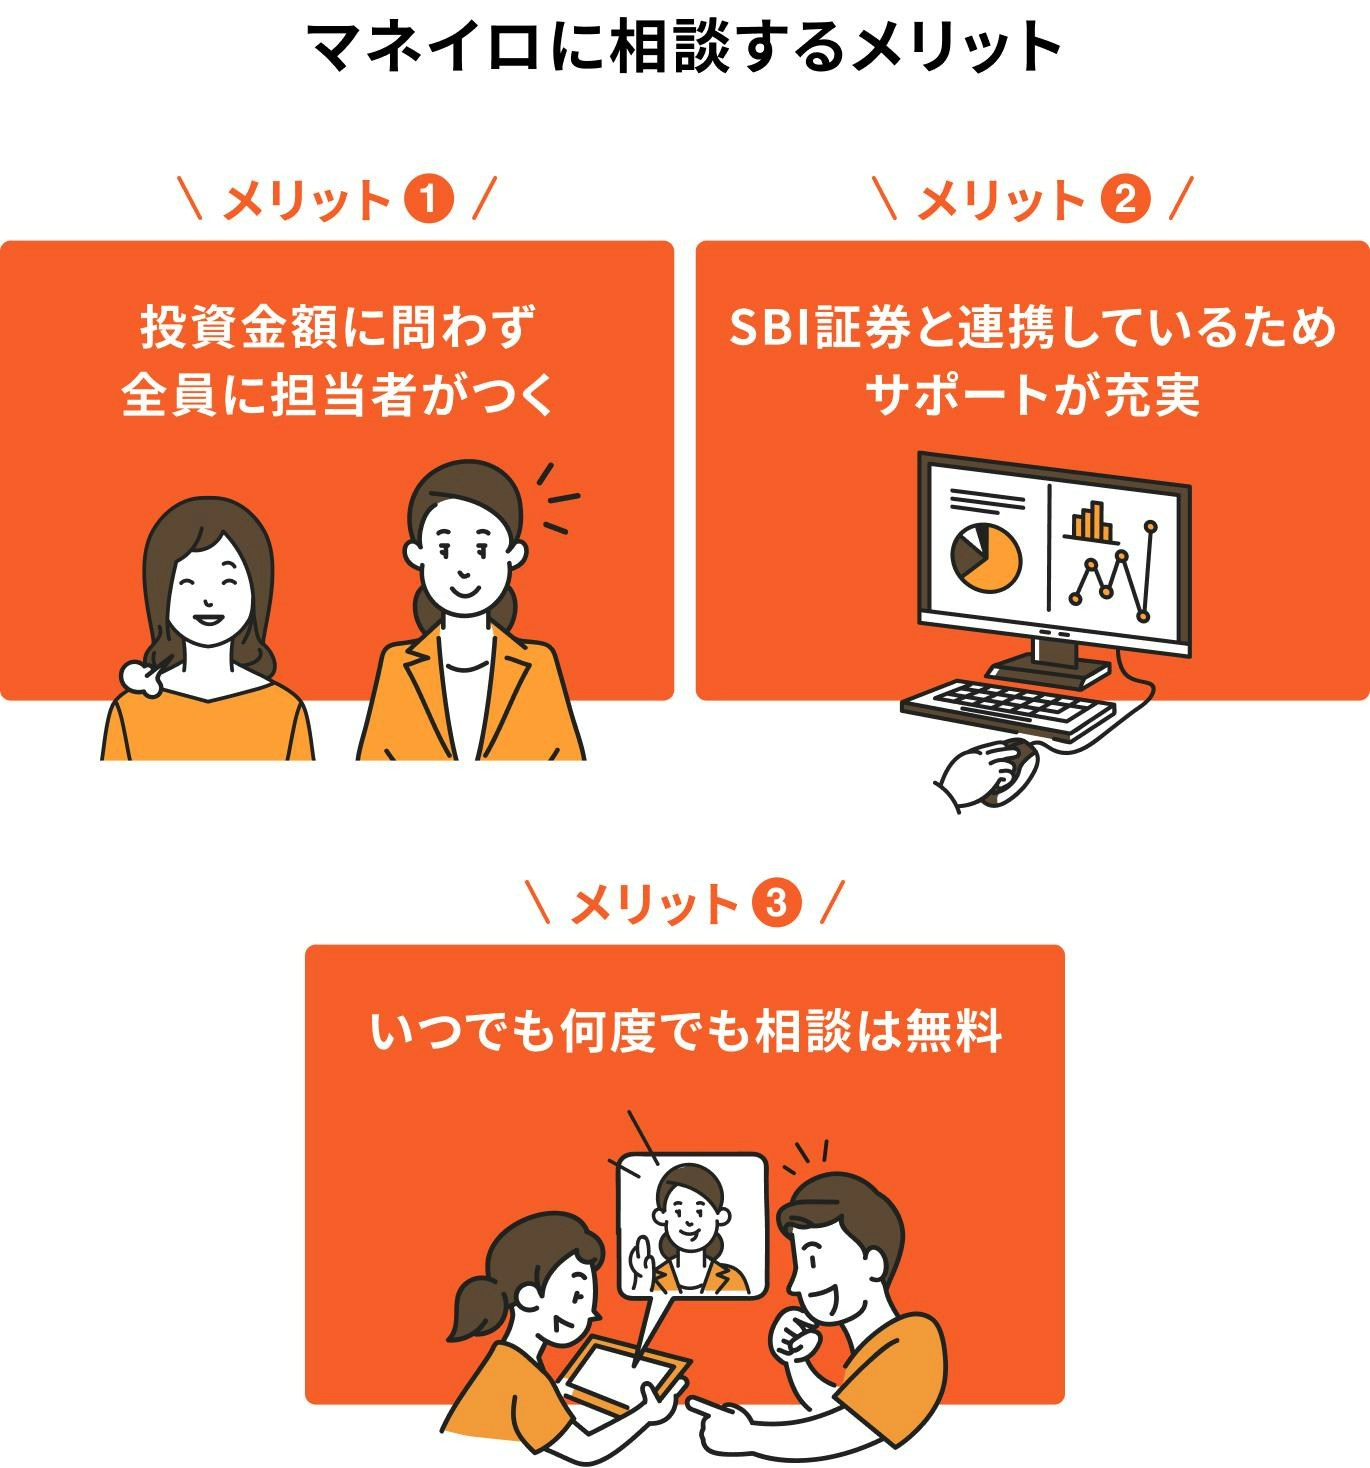
「自分に合った貯蓄方法がわからない」「貯蓄だけで将来に必要なお金を準備できるか不安」という人は、マネイロの無料相談を活用してみましょう。
マネイロでは、お金の専門家に現在の家計や資産状況、将来のライフプランを踏まえた貯蓄・資産運用の方法を相談できます。
貯蓄と資産運用のバランスや、将来の目標に向けた具体的な資金計画についても相談できるため、自分に合ったお金の準備方法を考えるきっかけになるでしょう。
まずは無料相談で、将来に向けたお金の準備について相談してみてはいかがでしょうか。
財形貯蓄について、多くの人が疑問に思う点をQ&A形式でまとめました。
金利が低く、資産を増やす効果が期待しにくい点が「意味がない」と言われる主な理由です。インフレ下では実質的な資産価値が目減りする可能性もあります。
また、NISAやiDeCoといった、より税制優遇が効率的な資産形成手段が登場したことも理由の1つです。
資産を積極的に増やしたい人や、資金の自由度を重視する人は、NISAやiDeCoへの切り替えを検討するほうがよいでしょう。
一方で、貯蓄が苦手な人や、勤務先の奨励金制度が手厚い場合は、続けるメリットがあります。自身の目的や性格に合わせて判断することが大切です。
財形住宅貯蓄と財形年金貯蓄の非課税枠である元本550万円を超えた場合、超過分から生じる利子については、通常の預貯金と同様に20.315%の税金が課されます。
550万円までの元本から生じる利子は引き続き非課税です。
はい、会社に伝わります。財形貯蓄の引き出し手続きは、勤務先の人事部や総務部といった担当部署を通じて行われるため、会社側は引き出しの事実を把握することになります。
これは制度上の手続きであり、プライベートな情報が漏れるという意味ではありません。
一般財形貯蓄の解約には特別な税金はかかりません。
財形住宅貯蓄と財形年金貯蓄を本来の目的以外で解約した場合、過去5年間分の利子に対して20.315%の税金がさかのぼって課税されます。
5年以上前の利子については非課税のままです。
財形貯蓄は、給与天引きで着実に貯蓄できるため、貯金が苦手な人にとっては有効な制度です。また、財形住宅融資や会社の奨励金といった独自のメリットもあります。
しかし、金利が低く資産を増やしにくい点や、引き出しに制限がある点など、現代の経済環境ではデメリットも目立ちます。
資産形成を積極的に行いたい場合は、税制優遇の大きいNISAやiDeCoの活用が有力な選択肢となるでしょう。
財形貯蓄を「やめる」「続ける」「併用する」のどれが自身に合っているかは、自身のライフプランや資産形成の目標によって異なります。現在の状況を整理し、適切な資産形成戦略を立てることが重要です。
自身の状況に合わせて、財形貯蓄と他の制度をどう組み合わせるべきか、具体的なプランを立ててみませんか。
まずは簡単なシミュレーションで、自身に合った資産形成のヒントを見つけてみましょう。
»あなたに合った資産形成がわかる無料診断はこちら
現在の貯金額に不安があるあなたへ
現在の資産から将来の貯蓄額を見通し、老後資金の不足分を早めに把握して準備を始めましょう。マネイロでは、将来資金の準備を便利に進められる無料ツールを利用できます。