関連記事
»あなたに必要な資産運用は?無料診断でチェック
「証券口座を複数持つとデメリットがある?」「1つにまとめたほうがいい?」と悩んでいる人もいるのではないでしょうか。
証券口座は複数開設できますが、資産管理が煩雑になるほか、取引状況によっては確定申告が必要になるなどの注意点があります。
一方、投資目的や取扱商品に応じて使い分けることで、複数口座のメリットを活かすことも可能です。
本記事では、証券口座を複数持つデメリット・メリットを解説します。また、NISAやiDeCoの口座に関するルールや、複数口座を上手に使い分けるポイントも紹介します。



自分に必要な資産運用が知りたいあなたへ
目的やリスク許容度に合わせてベストな資産運用を選択しましょう。マネイロは働く世代向けにお金の診断・サービスを提供しています
証券口座を複数持つべきかどうかは、個々の投資スタイルや目的によって結論が異なります。
しかし、一般的には2〜3口座程度を使い分けるのが、管理の手間とメリットのバランスが取れた現実的な選択肢といえるでしょう。
投資を始めたばかりの初心者や、つみたて投資のみを行う場合は、まず1つの口座で取引に慣れることが大切です。
一方で、IPO投資に積極的に参加したい人や、米国株と日本株でツールを使い分けたい中級者以上の人は、複数の口座を持つメリットが増します。
重要なのは、口座数を増やすこと自体が目的にならないようにすることです。自分が管理できる範囲で、それぞれの口座の役割を明確にすることが、効率的な資産運用につながります。
複数の証券口座を持つことを検討する前に、まずは基本的なルールを理解しておくことが大切です。法的な制限の有無や、NISA・iDeCoといった非課税制度の扱いなど、知っておくべきポイントを解説します。
結論からいうと、証券口座は法的な制限なく、1人で複数の金融機関に開設することが可能です。銀行口座を複数の銀行で持てるのと同じように、SBI証券と楽天証券など、異なる証券会社でそれぞれ口座を持つことができます。
ただし、1つの証券会社で開設できる総合証券口座は1人1口座までと定められています。同じ証券会社で複数の口座を持つことは原則としてできません。
日本証券業協会の調査によると、証券口座を現在取引している人のうち、「2社」と回答した人は20.1%、「3社以上」と回答した人は5.6%でした。
つまり、合計で29%の人が複数の証券口座を使い分けていることになり、複数保有は決して珍しいことではありません。
中でも、IPO投資への参加や、各証券会社の強みを活かした取引を目的として、戦略的に複数の口座を使い分ける投資家は多い傾向にあります。
(参考:2024年度(令和6年) 証券投資に関する全国調査(個人調査) | 日本証券業協会)
一般的な証券口座(特定口座や一般口座)は複数開設できますが、NISA(少額投資非課税制度)とiDeCo(個人型確定拠出年金)の専用口座は、すべての金融機関を通じて1人1口座しか開設できません。
これは法律で定められたルールであり、例えばSBI証券でNISA口座を開設した場合、楽天証券で新たにNISA口座を作ることは不可能です。iDeCoも同様に、1つの金融機関でしか加入できません。
どの金融機関でNISAやiDeCoの口座を開設するかは、取扱商品や手数料、サポート体制などを比較し、慎重に選ぶ必要があります。
なお、NISA口座もiDeCo口座も、年に1回金融機関を変更することは可能です。
NISA口座は1人1口座というルールがあるため、誤って複数の金融機関に開設を申し込んでも、2つ目の口座が開設されることはありません。
NISA口座の開設手続きには、金融機関から税務署への確認作業が含まれます。もし複数の金融機関から同一人物の申請があった場合、税務署の審査段階で重複が判明し、後から申し込んだ方の手続きは却下されます。
この確認作業により、通常よりも口座開設に時間がかかってしまう可能性があります。NISA口座を開設する際は、1つの金融機関に絞って申し込むようにしましょう。
自分に必要な資産運用が知りたいあなたへ
目的やリスク許容度に合わせてベストな資産運用を選択しましょう。マネイロは働く世代向けにお金の診断・サービスを提供しています
証券口座を複数持つことには、メリットとデメリットの両方が存在します。
どちらか一方だけを見て判断するのではなく、双方を正しく理解し、自身の投資スタイルと照らし合わせて検討することが重要です。
複数の証券口座を持つことで、管理の手間が増えたり、税金の申告が複雑になったりする可能性があります。具体的なデメリットを4つのポイントに分けて解説します。
複数の証券口座を持つと、資産全体の状況を把握するのが難しくなります。各口座にログインして残高や保有銘柄を確認し、それらを合計して初めて総資産や全体の損益がわかるため、手間がかかります。
資産のバランスが崩れていないか、ポートフォリオ全体のリスクはどの程度かといった分析も複雑になりがちです。
この問題を解決するために、複数の金融機関の情報を一元管理できる資産管理アプリを活用する方法もありますが、アプリの設定や定期的な確認にも手間はかかります。
証券口座の数が増えるほど、管理すべきログインIDやパスワードも増えていきます。セキュリティの観点から、パスワードは各社で異なるものを設定することが推奨されるため、管理はより一層煩雑になります。
パスワードを忘れてしまうと再設定の手続きが必要になり、取引したいタイミングを逃す可能性もあります。
また、管理の煩雑さから簡単なパスワードを使い回してしまうと、不正アクセスのリスクが高まるため注意が必要です。
パスワード管理アプリを利用するなどの対策が求められます。
複数の証券口座で取引を行い、年間の損益を通算したい場合には確定申告が必要になります。
例えば、A証券で50万円の利益が出て、B証券で30万円の損失が出たとします。この場合、確定申告をしなければ、A証券の利益50万円に対して税金が源泉徴収されたままとなり、税金を払い過ぎてしまう可能性があります。
確定申告で損益通算を行えば、利益と損失を相殺した20万円が課税対象となり、払い過ぎた税金の還付を受けられる可能性があります。
多くの人が利用する「特定口座(源泉徴収あり)」は、当該口座内での損益計算と納税を自動で行ってくれますが、異なる証券会社間の損益までは自動で通算してくれません。
そのため、節税のメリットを受けるためには、自身で確定申告を行う手間が発生します。
明確な目的を持たずに複数の証券口座を開設すると、サービス内容が重複し、非効率になる可能性があります。多くのネット証券では、取扱商品やツールに共通する部分も少なくありません。
例えば、似たような機能の取引ツールを複数使いこなそうとしたり、同じような内容のマーケットレポートをいくつも確認したりするのは、時間の無駄につながりかねません。
それぞれの口座の役割分担を決めずにただ口座数を増やすだけでは、管理の手間が増えるだけで、投資成績の向上には結びつきにくいでしょう。
デメリットがある一方で、複数の証券口座を持つことには多くのメリットも存在します。
各証券会社の強みを活かすことで、より有利に、そして多角的に資産運用を進めることが可能になります。
多くのネット証券では、取引や投資信託の保有残高に応じてポイントが貯まるサービスを提供しています。複数の証券口座を持つことで、それぞれのポイント経済圏の恩恵を受けることができます。
例えば、以下のような使い分けが考えられます。
普段利用するサービスに合わせて証券会社を選び、組み合わせることで、日常生活で貯めたポイントを投資に回したり、投資を通じて効率よくポイントを貯めたりすることが可能になります。
証券会社はそれぞれに独自の強みを持っています。複数の口座を持つことで、各社の「いいとこ取り」が可能になり、投資効率を高めることができます。
例えば、以下のような使い分けが考えられます。

このように、自分の投資スタイルや目的に合わせて自分に合った証券会社を使い分けることで、より快適で有利な取引環境を構築できます。
証券会社によって、取り扱っている金融商品は異なります。複数の口座を持つことで、投資対象の幅を広げることができます。
例えば、A証券では取り扱いのない特定の投資信託や、B証券でしか購入できない外国株式などがあります。中でも、IPO(新規公開株)は証券会社ごとに割り当てられる銘柄や株数が異なるため、複数の口座から申し込むことで当選の機会を増やす効果が期待できます。
また、夜間取引(PTS取引)の対応可否や、取り扱っている外国株式の国数なども証券会社によって差があります。複数の口座を保有することで、より多様な投資機会を捉えることができるようになります。
現在利用している証券口座に何らかの不満を感じている場合、別の証券会社で新たに口座を開設することは有効な解決策となります。
例えば、銀行でNISA口座を開設したものの、取扱商品が投資信託に限られており個別株に投資できない、といったケースは少なくありません。銀行でNISA口座を開設したが商品ラインアップに不満がある場合、商品ラインアップが豊富なネット証券で課税口座を開設すれば、個別株取引を始めることができます。
また、取引ツールの使い勝手が悪い、手数料が高いと感じる場合なども、他の証券会社を試してみることで、より自分に合った投資環境を見つけられる可能性があります。1つの金融機関に固執せず、複数の選択肢を比較検討することが、納得のいく資産運用につながります。
複数の証券口座を持つメリットを十分に活かすには、目的別に口座を使い分けることが重要です。ここでは、具体的な投資目的ごとの活用例を紹介します。
このように、メイン口座とサブ口座の役割を明確にし、それぞれの強みを活かすことで、より戦略的な投資が可能になります。
複数の証券口座を持つ上で、税金に関する重要な注意点が「損益通算」です。
異なる証券会社間での利益と損失は自動的に相殺されないため、何もしなければ税金を払い過ぎてしまう可能性があります。
例えば、A証券で年間50万円の利益、B証券で年間30万円の損失が出たとします。この場合、A証券では利益50万円に対して約10万円(税率20.315%)が源泉徴収されます。
しかし、確定申告を行い、A証券の利益とB証券の損失を「損益通算」することで、課税対象となる所得は差し引き20万円(50万円 - 30万円)に圧縮されます。
その結果、本来納めるべき税金は約4万円となり、差額の約6万円が還付金として戻ってきます。この手続きを行わないと、約6万円を余分に納税したままになってしまいます。
複数の口座で取引を行い、一部の口座で損失が出た場合は、節税のために確定申告を検討することが重要です。手続きは各証券会社から発行される「特定口座年間取引報告書」をもとに行います。
自分に合った証券口座を選ぶためには、取扱商品や手数料、使いやすさなどを比較することが大切です。
主に確認したいポイントは、以下の4つです。
例えば、頻繁に売買する人は手数料の安さ、投資初心者はアプリの使いやすさやサポート体制を重視するとよいでしょう。
証券口座によって強みは異なるため、自分の投資目的やスタイルに合わせて選ぶことが重要です。
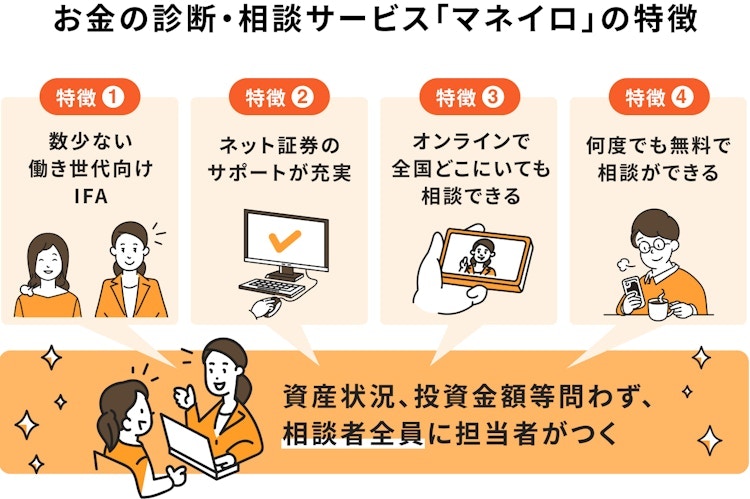
「どの証券会社を選べばいい?」「NISAを始めたいけれど、何に投資すればいいかわからない」と悩んでいる人は、マネイロに相談してみましょう。
証券口座を選ぶ際は、手数料や取扱商品だけでなく、自分がどのような方法で資産運用をしたいかを明確にすることが大切です。
マネイロでは、現在の収入や貯蓄、投資目的、運用期間などを踏まえて、自分に合った資産運用の方法を提案します。
例えば、以下のような相談が可能です。
マネイロの相談満足度は96.8%※。相談は何度でも無料で、具体的な商品選びから運用開始までサポートします。
証券口座を開設する前に、自分に合った投資の始め方を整理したい人は、まずは無料相談に申し込んでみましょう。
【自分に合った資産運用について無料相談に申し込む】
※2024年1月~2026年1月アンケート調査より
証券口座を複数持つことに関して、多くの人が抱く疑問についてQ&A形式で解説します。
A. 投資スタイルや目的によります。
投資初心者や積立投資のみの人は1口座で十分な場合が多いですが、IPO投資をしたい、各社のツールやサービスを使い分けたいといった明確な目的がある場合は、複数口座を持つメリットが増します。
まずは自身の投資目的を明確にすることが大切です。
A. 2〜3口座が管理しやすい数の目安と考えられます。
組み合わせとしては、総合力が高くメイン口座に適した「SBI証券」や「楽天証券」を軸に、自身の目的に合わせてサブ口座を選ぶのがよいでしょう。
例えば、IPO投資なら主幹事実績の多い「SMBC日興証券」、米国株の分析なら「マネックス証券」といった組み合わせが考えられます。
A. 主なデメリットは4つあります。
A. NISA口座は1人1口座しか開設できないため、2つ目の口座が開設されることはありません。誤って複数の金融機関に申し込むと、税務署での審査に時間がかかり、口座開設が遅れる原因になります。
もし、利用したい金融機関ではない方で先に口座が開設されてしまった場合は、年単位での金融機関変更手続きが必要です。
証券口座を複数持つことには、資産管理の煩雑化や確定申告の手間といったデメリットがある一方で、IPOの当選確率向上や各社の強みを活かせるなど、多くのメリットも存在します。
重要なのは、自身の投資目的やスタイルに合わせて、管理できる範囲で口座を使い分けることです。投資初心者や少額の積立投資が中心の人はまず1社で十分ですが、投資経験を積む中で目的が明確になれば、2〜3社を戦略的に活用するのがよいでしょう。
本記事で解説したデメリットとメリットを理解し、自身にとって適した口座戦略を立てることで、より効率的で納得のいく資産形成を目指しましょう。
自身の投資スタイルに合った口座の持ち方について、より具体的に知りたい人は、専門家に相談してみるのも1つの方法です。
以下の診断から、あなたに合った資産運用の方法を探ってみましょう。
»老後資金の不足リスクとあなたに合う運用方法を3分で診断
自分に必要な資産運用が知りたいあなたへ
目的やリスク許容度に合わせてベストな資産運用を選択しましょう。マネイロは働く世代向けにお金の診断・サービスを提供しています