貯蓄500万円を元手に お金の心配がない老後を めざしたい!
#40代#女性#独身
鈴木さま看護師年収500万円
CONSULTATION
ご相談内容
定年退職後に独身でも安心できる生活資金を早めに貯めたいです。看護師の仕事でさまざまな境遇の高齢者を見て、自分の介護費用も心配に。今の貯蓄は500万円ですが、老後資金として十分でしょうか?
プロからのアドバイス
このままでは足りません。 うまく運用できれば、退職までにプラス3000万円を目指せそうです。
 担当アドバイザー高橋 明香
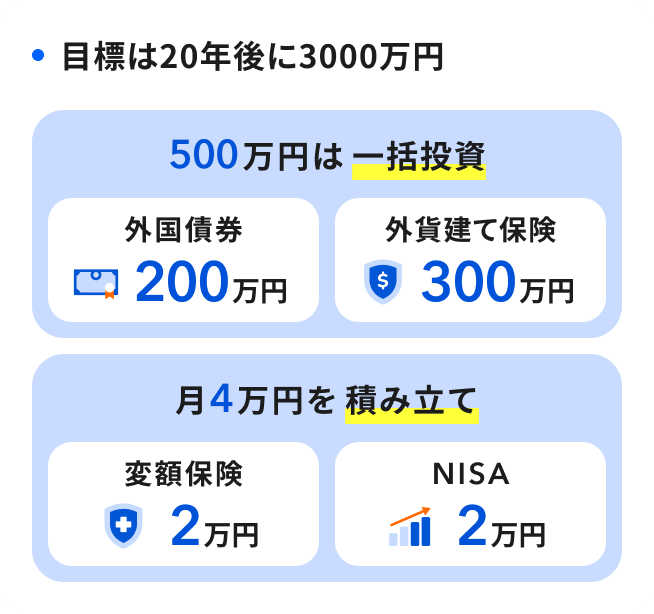
計算すると、鈴木様の老後資金はおよそ3000万円不足すると判明。あと20年で3000万円を準備するには、貯蓄の500万円を安定的に運用しつつ、積立投資が必要です。
それでも介護費用は足りないため、保険での備えをおすすめしました。
1
500万円は債券で安定的に運用
債券は金利が高い20年のものを選択。ただし集中投資はリスクなので、さまざまな債券に分散できてリターンの見通しが立てやすい外貨建て保険も組み合わせました。
2
変額保険で介護の不安もなくす
投資効率だけ見るとNISA一択ですが、それでは介護費用が足りなくなるため、介護保障と資産形成を両立できる変額保険を組み合わせるほうがメリットが大きいと判断しました。
資産運用は投資信託だけでなく 債券、保険との組み合わせがコツです。
担当アドバイザー高橋 明香ファイナンシャルアドバイザー
みずほ証券では、20年以上にわたり国内外株、債券、投資信託、保険の販売を通じ、個人・法人顧客向けの資産運用コンサルティング業務に従事。2021年に株式会社OneMile Partners(現:株式会社モニクルフィナンシャル)に入社し、現在は資産運用に役立つコンテンツの発信に注力。CFP(Certified Financial Planner)
※本コンテンツはご相談事例の紹介を目的としており、特定の投資商品や手法を推奨するものではありません。
※マネイロのご相談事例をもとに、一部情報を加工してご紹介しております。