愛する妻のため…なのに! “保険重視”が引き起こす 老後破産のリスク
#40代#男性#既婚
佐村さま会社員年収320万円
CONSULTATION
ご相談内容
結婚5年目、子どもはおらず、老後は贅沢せず暮らせれば十分。大好きな妻に苦労させないため、4つの保険で備えています。 毎月の手残りは2500円。NISAで老後資金を作るには、どうすればいいでしょうか。
プロからのアドバイス
大切な奥様を守るためにも優先度を間違えないで。 保険を見直してNISAの増額を。
 担当アドバイザー田中 友梨
保険による備えも大切ですが、まずは老後資金の準備。診断の結果、必要な老後資金は1700万円。このままでは足りないため、佐村さまの場合は保険より資産形成に注力すべきです。そこで、保険料を削ってNISAに充てることで、老後に備えるプランをご提案しました。
1
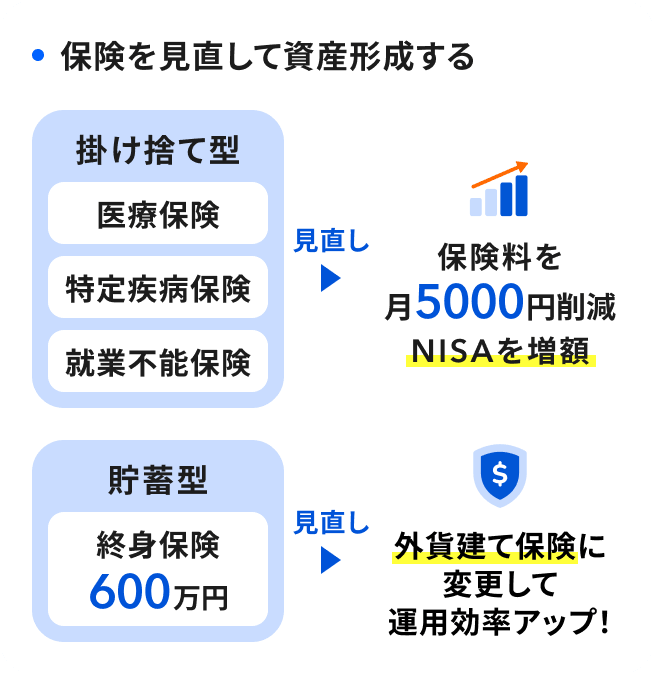
保険見直しでNISAを増額
掛け捨て保険は医療、特定疾病、就業不能の3つの保険に加入していました。これらを見直して、保障内容をほぼ変えず、安い商品に切り替え。結果、月5000円の節約に。そのぶんNISAに充てて老後に備えました。
2
さらに貯蓄型保険で資産形成
NISAへの積立だけでは足りないため、追加の運用が必要です。状況的に元本割れリスクは極力避けたいので、投資信託はオススメしません。
そこで加入中の貯蓄型保険も解約。戻った600万円を、より金利の高い外貨建て保険へ移行しました。
まずは老後資金の準備を整え、 それから保険を検討しましょう。
担当アドバイザー田中 友梨ファイナンシャルアドバイザー
三井住友銀行を経て2022年にマネイロコンシェルに。銀行時代は銀座エリアの顧客を中心に資産運用コンサルティングに従事。得意分野は老後資金準備相続アドバイス。一種外務員(証券外務員一種)および保険募集人の資格を保有。
※本コンテンツはご相談事例の紹介を目的としており、特定の投資商品や手法を推奨するものではありません。
※マネイロのご相談事例をもとに、一部情報を加工してご紹介しております。