親からの受け継いだ遺産、 どう運用する? 守りながら 次世代へ残す方法
CONSULTATION
ご相談内容
親から引き継いだ1億円の遺産を、70歳までに1.5億円に増やしたいと考えています。YouTubeなどで勉強して、ひとまず米国債を2000万円ほど買ってみましたが、独学なので不安です。 また、将来子供に資産を残すときの相続税も気になります。妻も慎重派で、なるべくリスクを抑えたいです。
債券と保険の活用で、低リスク運用と相続税対策を両立できますよ
 担当アドバイザー高橋 明香
伊藤様が選ばれた「債券」は、あらかじめ将来の利回りが見込める特長があるため(注:発行体の信用状況による)、株式に比べて値動きが穏やかで、大きな資産を守りながら増やすには最適な選択です。ただし、将来の相続時には課税対象となります。
そこで、債券だけでなく「外貨建終身保険」の活用もご提案しました。この商品は中身で「債券」を運用するため、比較的安定した運用を目指しながら、長期間にわたって4~5%程度の高い利率が期待できます(注:加入時期や為替の影響により異なります)。
さらに、保険という形をとることで「相続税の非課税枠」が使えるようになり、運用の効率と節税対策を同時に叶えることができます。
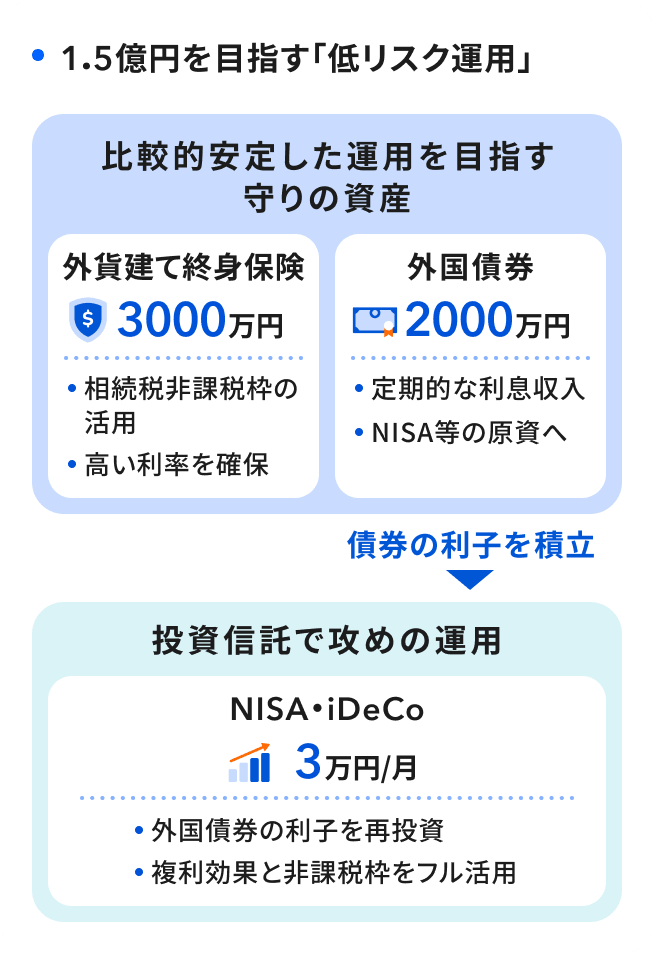
※上記はあくまでシミュレーションであり、運用の結果を約束・保証するものではありません。また、税金や各種手数料等は考慮しておりません。
「債券」なら、値動きに振り回されず計画が立てやすい
株式はリターンが読めませんが、債券は「いつ、いくらになって戻ってくるか」の見通しが立てやすいのが長所。
大きな資産を運用する場合、この「予測できる安心感」こそが最大のメリットになります。今回は生涯にわたって高い利率が期待できる仕組みを取り入れ、70歳時点での目標達成を現実的に目指せる設計にしました。
「外貨建終身保険」で、相続税対策と比較的安定した運用を目指す
今回、一部を「保険」という形にしたのには理由があります。
生命保険には「500万円×法定相続人数」の金額まで相続税がかからないという特別なルールがあるからです。同じ「債券運用」であっても、保険を活用することで将来お子様が受け取れる「手取り額」を増やすことができます。
制度を使い分けることで、相談者も奥様も納得の安心感
「大きく減るのが怖い」という奥様の不安に対し、資産の大部分を安定感のある債券(保険を含む)で運用する方針にしました。
一方で、iDeCoやNISAもしっかり活用して、効率的な資産形成を目指します。家族全員が納得できる「理にかなった守りの投資」へと形を整えました。
大きな資産を動かすなら、まずは 安定感のある債券で土台を作りましょう。
みずほ証券では、20年以上にわたり国内外株、債券、投資信託、保険の販売を通じ、個人・法人顧客向けの資産運用コンサルティング業務に従事。2021年に株式会社OneMile Partners(現:株式会社モニクルフィナンシャル)に入社し、現在は資産運用に役立つコンテンツの発信に注力。CFP(Certified Financial Planner)
※本コンテンツはご相談事例の紹介を目的としており、特定の投資商品や手法を推奨するものではありません。
※マネイロのご相談事例をもとに、一部情報を加工してご紹介しております。