関連記事
»5000万円はあなたにとって正解?必要資金を簡単診断
資産5000万円を築くと、経済面だけでなく精神的にも余裕を感じやすくなります。
純金融資産5000万円以上は、いわゆる「準富裕層」に該当し、全体の上位約10%に位置する水準です。さらに、5000万円を運用すれば年200万円前後の収益を得られる可能性もあり、「無理に働き続けなくてもよい」「いつでも仕事を辞められる」といった選択肢が生まれます。
一方、5000万円あれば誰もが安心できるとは限りません。生活費や家族構成、住宅費、資産の持ち方などによって、感じられる余裕は異なります。
本記事では、資産5000万円で精神的余裕が生まれる理由や、実際にどの程度の生活ができるのか、5000万円あっても不安を感じるケースについて解説します。
現在の貯金額に不安があるあなたへ
将来をより豊かに過ごすために、老後に必要な資金額を早めに把握し、計画的に準備を始めましょう。マネイロでは、将来資金の準備をスムーズに進められる無料ツールを利用できます。
▶将来資金の無料診断:将来必要になる金額が3分でわかる
▶資産500万円からの債券投資の基本:まとまった金額の運用のポイントを学ぶ
▶将来資金のプランニングのご相談:お金の悩みを直接プロに相談
資産5000万円は、多くの人にとって精神的な余裕が生まれる重要な分岐点です。その理由は、単に資産額が大きいからというだけではありません。
「準富裕層」という客観的な位置づけ、資産から生まれる不労所得、そして「いつでも仕事を辞められる」という選択肢の3つが、心理的な安心感と自由をもたらす柱となります。
資産形成において、5000万円という金額は1つの節目です。野村総合研究所の調査によると、預貯金や株式などの金融資産から負債を差し引いた「純金融資産保有額」が5000万円以上1億円未満の世帯は「準富裕層」と定義されています。
純金融資産5000万円以上1億円未満の『準富裕層』は約7.3%、それ以上の『富裕層・超富裕層』を合わせた5000万円以上の世帯は、日本全体の約10.3%となります。
準富裕層という立ち位置をより深く知るために、まずは純金融資産の定義を確認しておきましょう。
(参考:その純金融資産の総額は約469兆円と推計 | ニュースリリース | 野村総合研究所(NRI))
(参考:2025(令和7)年 国民生活基礎調査の概況)
資産5000万円は、本格的な不労所得(働かずして得られる収入)の形成が見えてくる水準です。例えば、資産を年利4%で運用できた場合、年間で200万円(税引前)の収益が期待できる計算になります。
上記は特定の利回りを想定したシミュレーションであり、将来の運用成果を保証するものではありません。投資には元本割れのリスクがあります。
株式の配当金や投資信託の分配金などにかかる税金は、原則として20.315%です。そのため、200万円の運用益が出た場合、税引き後の手取り額は約160万円、月額に換算すると約13万3000円となります。
給与収入以外に安定したキャッシュフローがあるという事実は、「もしもの時も収入がゼロにはならない」という強力なセーフティネットとして機能し、精神的な余裕に直結します。
資産5000万円を達成したからといって、すぐに仕事を辞める必要はありません。しかし、「いつでも仕事を辞められる」という選択肢を持つこと自体が、計り知れない精神的な余裕をもたらします。
経済的な基盤が確立されることで、収入のためだけに働く必要がなくなります。理不尽な要求をされたり、ストレスの多い環境に身を置いたりしても、「最悪、辞めればいい」と思える安心感は、精神的な負担を軽減します。

この「選択できる自由」こそが、日々のストレスを和らげ、仕事のパフォーマンス向上や人生の満足度を高める重要な要素となるのです。


資産5000万円を保有する世帯は、日本全体でどのくらいの割合を占めるのでしょうか。統計データを見ると、希少性や、どのような人々が達成しているのかという傾向が見えてきます。
また、彼らのリアルな生活実態は、意外にも華美なものではなく、合理的な価値観に基づいていることが多いようです。
野村総合研究所の調査によれば、純金融資産5000万円以上の「準富裕層」と、それ以上の「富裕層」「超富裕層」を合わせた世帯は、日本全体の約10.3%です。これは、資産5000万円という水準が、いかに限られた層であるかを示しています。
また、金融広報中央委員会の調査を参照すると、金融資産3000万円以上の世帯は、40代から60代にかけて増加する傾向が見られます。これは、勤続年数が長くなり、収入の増加や退職金などによってまとまった資産を形成しやすくなる年代と重なるためと考えられます。
資産5000万円を達成する人々の属性には、いくつかの傾向が見られます。職業別では、企業経営者や医師、弁護士といった専門職の割合が高いのは事実です。
しかし、近年では共働き世帯の増加や、若いうちからの着実な資産運用によって、会社員や公務員でも準富裕層に到達するケースが増えています。
キャリアを積んだ高年収の会社員が、アッパーマス層(資産3000万〜5000万円)から自力でステップアップする例が目立ちます。彼らは、会社員としての社会的信用を活かして資産形成を加速させているのです。
資産5000万円を持つ人々の日常は、ぜいたく三昧というイメージとは異なり、むしろ合理的で価値を重視する傾向があります。彼らは無駄な支出を徹底して省く一方で、自身の未来にプラスとなる「投資的支出」にはお金を惜しみません。
<投資的支出の例>
流行のブランド品などで見栄を張るよりも、長期的な視点で自分や家族の満足度を高めるもの、本質的な価値があるものにお金を使うマインドセットが根づいているといえるでしょう。
現在の貯金額に不安があるあなたへ
将来をより豊かに過ごすために、老後に必要な資金額を早めに把握し、計画的に準備を始めましょう。マネイロでは、将来資金の準備をスムーズに進められる無料ツールを利用できます。
▶将来資金の無料診断:将来必要になる金額が3分でわかる
▶資産500万円からの債券投資の基本:まとまった金額の運用のポイントを学ぶ
▶将来資金のプランニングのご相談:お金の悩みを直接プロに相談
資産5000万円という目標を達成しても、必ずしもすべての人が精神的な余裕を手に入れられるわけではありません。資産が増えたことでかえって新たな悩みや不安を抱えてしまうケースもあります。背景には、お金との付き合い方や自分自身の価値観が関わっています。
資産が5000万円に到達した際に陥りやすい罠の1つが、生活水準の引き上げです。収入や資産が増えると、それに合わせて支出も増えてしまう現象は「パーキンソンの法則」として知られています。
高級車への乗り換えや、より広い家への引っ越しなど、一度上げた生活水準を下げるのは心理的に困難です。結果として、資産が増えても常に高い支出を維持する必要に迫られ、いつまでも経済的な不安から解放されないという状況に陥ることがあります。
支出のコントロールこそが、精神的な余裕を保つ上で大切です。
資産が5000万円という規模になると、投資における価格変動の影響も増加します。例えば、資産全体が10%下落しただけでも500万円の損失となり、精神的な負担は決して小さくありません。
資産をさらに増やしたいという焦りから、自身の許容範囲を超えるハイリスクな投資に手を出してしまうと、日々の値動きに一喜一憂し、かえって精神的な余裕を失うことになりかねません。
多額の含み損を抱えることで精神的に不安定になり、仕事や日常生活に支障をきたすケースもあります。資産額に応じた適切なリスク管理が重要です。
資産が大きくなるほど怖い「損失」への不安を解消するために、適切なリスク管理術を確認してください。
資産5000万円は成果ですが、これをゴールではなく単なる「通過点」と捉えると、新たな焦りが生まれることがあります。SNSなどで、自分よりはるかに多くの資産を持つ人々の情報に触れると、「自分はまだまだ足りない」という強迫観念に駆られてしまうのです。
この状態に陥ると、お金を増やすこと自体が目的となってしまい、本来目指していたはずの「精神的な余裕」や「自由な時間」といった価値を見失いがちです。5000万円という資産をどう活かして人生を豊かにするか、という視点を持たなければ、いくら資産が増えても心の渇きは満たされないままになってしまいます。
資産5000万円という経済的な基盤は、働き方や仕事に対する考え方に変化をもたらします。
収入のためだけに働く必要性が薄れることで、より自分らしいキャリアを選択したり、仕事との距離感を健全に保ったりすることが可能になります。
精神的余裕を得た先の理想的な選択肢として、多くの人が目指す「FIRE」の現実性についても見ておきましょう。
資産5000万円で完全に仕事を辞める「完全FIRE」は、家族構成や生活水準によっては難しい場合も少なくありません。年間の不労所得が150万〜200万円程度では、家族の生活費や将来の教育費までを賄うのは困難なためです。
そこで現実的な選択肢となるのが、労働時間を減らし、不労所得と労働所得を組み合わせて生活する「サイドFIRE」です。例えば、週5日のフルタイム勤務から週3日のパートタイムに切り替えるなど、働き方の自由度を高めることができます。
これにより、心身の負担を減らしながら、社会とのつながりを保ち、プライベートを充実させることが可能になります。
「いつでも仕事を辞めても生活できる」という心のセーフティネットは、仕事への向き合い方をポジティブに変える効果があります。収入を現在の勤務先に依存する必要性が低くなるため、理不尽な要求や過度なストレスに対して、精神的に追い詰められることが少なくなります。
この心の余裕は、自分の意見を健全に主張する勇気を与えたり、新しい挑戦への意欲をかき立てたりします。結果として、皮肉なことに、仕事に対するストレスが減り、かえってパフォーマンスが向上するというケースも少なくありません。
経済的な自立が、仕事における精神的な自立をもたらすのです。
資産5000万円という目標は、決して夢物語ではありません。着実に達成するためには、「支出」「収入」「運用」「管理」という4つの要素を組み合わせたアプローチが大切です。
日々の支出を最適化して投資の元手を確保し、収入を最大化して入金力を高める。そして、資金を効率的に運用し、複利の力を最大限に活かす。これらの行動を継続するための仕組み作りが、目標達成への道筋となります。
資産形成の第一歩は、元手となる「種銭」を確保することから始まります。そのためには、家計を見直し、支出をコントロールすることが大切です。
まずは家計簿アプリなどを活用して、自分のお金の流れを正確に把握しましょう。効果が大きいのは、通信費や保険料、サブスクリプションサービスといった「固定費」の見直しです。一度見直せば、節約効果が継続的に続くため、効率的です。
日々の「変動費」についても、外食を減らすなど少し意識するだけで、着実にお金は貯まっていきます。まずは生活防衛資金として生活費の6ヶ月~1年分程度を確保し、それとは別に投資用の資金を捻出することを目標にしましょう。
支出の最適化だけでは、資産形成のスピードには限界があります。目標達成を加速させるためには、収入額そのものを増やす「攻め」の姿勢も重要です。
まずは本業において、スキルアップや資格取得を通じて自身の市場価値を高め、昇進や昇給を目指すことが基本となります。それに加えて、空いた時間を活用した副業や、自身の専門性を活かしたスモールビジネスを始めることも有効な手段です。
給与収入だけでなく、不動産所得や事業所得など、複数の収入源を構築することで、リスクを分散させながら資産形成のペースを格段に上げることができます。
銀行預金だけで資産を5000万円に増やすのは、金利が低い現代では現実的ではありません。捻出した資金は、効率的に資産運用に回すことが大切です。
まずは、運用益が非課税になるNISAや、掛金が所得控除の対象となるiDeCoといった税制優遇制度を最大限活用することから始めましょう。NISAの非課税メリットは大きく、夫婦であれば合計3600万円分の元本に対する利益が非課税となります。
投資先については、全世界株式インデックスファンドのように広く分散された商品も選択肢の一つとなります。 長期的な視点でコツコツと積み立てていくことで、リスクを抑えつつ資産形成のスピードを加速させることが期待できます。
投資信託は預金とは異なり、元本が保証されているわけではありません。市場の変動によっては元本を割り込む可能性があります。
資産形成は短距離走ではなく、長期にわたるマラソンのようなものです。日々のモチベーションや感情に左右されずに継続するためには、「仕組み化」がカギとなります。
具体的には、給与が振り込まれたら自動的に一定額が貯蓄用口座や証券口座に移されるように設定したり、証券会社で毎月決まった日に決まった額を自動で積み立てる設定を行ったりすることです。
このように、一度設定すれば後は自動で資産形成が進む環境を整えることで、意志の力に頼ることなく、着実に資産を積み上げていくことが可能になります。市場の短期的な変動に一喜一憂せず、長期的な視点を保つ上でも有効な方法です。
資産5000万円を達成するには、具体的にどのくらいの期間が必要なのでしょうか。毎月の積立額と期待できる運用利回りによって、到達までの年数は変わります。
以下は、毎月の積立額と年利別に、資産5000万円に到達するまでのおおよその年数をまとめた表です。自身の状況と照らし合わせ、目標設定の参考にしてください。
(参考:つみたてシミュレーター)
上記の試算は概算値です。運用に関するリスク、手数料、税金、為替等は考慮しておらず、実際値とは異なる場合があります。また、将来の結果を予測し、保証するものではありません
表からもわかるように、積立額を増やすこと、そして少しでも高い利回りで長期運用することが、目標達成期間を短縮する上で重要です。
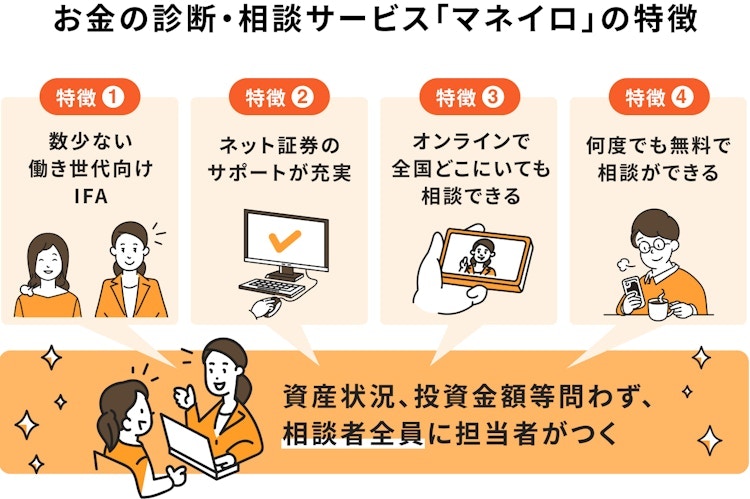
「自分に合った資産形成プランがわからない」「5000万円という目標は現実的なのか確かめたい」という人は、ぜひマネイロの無料オンライン相談をご活用ください。
家計管理・資産運用のプロであるファイナンシャルアドバイザーが、一人ひとりに合わせたマネープランを立場からご提案します。
将来の精神的な余裕を手に入れるためにも、まずはお気軽にご相談ください。
資産5000万円という目標を達成した後は、資産形成の戦略を新たなステージへと移行させる必要があります。
これまでは資産を積極的に「増やす」ことに主眼を置いてきましたが、これからは築き上げた資産をインフレなどから「守り」、安定的に収益を得る運用へとシフトしていくことが大切です。
そして、手に入れた経済的・精神的な余裕を活かし、より豊かな人生を送るための計画を立てるフェーズに入ります。
資産が5000万円に達したら、それまでのようなリスクを取って資産を増やす運用から、築いた資産の価格変動を抑える運用へと考え方をシフトさせることも選択肢の1つです。
60代以降の退職期を迎えた場合は、この視点が重要になります。
具体的な方法としては、ポートフォリオにおける株式の比率を下げ、日本の長期国債や米国債、格付けの高い社債といった、より安定した利子収入が期待できる資産の割合を増やすことが挙げられます。
これにより、市場の変動による資産価値の目減りリスクを抑えつつ、資産を取り崩すことなく安定したキャッシュフローを得て、老後生活を送る基盤を固めることができます。
ただし、債券は一般的に株式よりも価格変動が緩やかですが、金利上昇時には価格が下落するリスクもあります。資産の安定化を図る際は、満期保有を前提とした購入や、異なる資産クラスへの分散が大切です。
経済的な基盤が整い、精神的な余裕が生まれた時、次に問われるのは「自由をどう使うか」です。お金のために働く必要がなくなった時間を、どのように活用して人生を豊かにしていくかを考える段階に入ります。
例えば、これまで時間がなくてできなかった趣味に没頭したり、新たな学びを始めたりするのもよいでしょう。また、自身の経験を活かして若い世代を育成したり、社会貢献活動に参加したりと、より大きなスケールで自己実現を目指す可能性も広がります。
資産を築くことはゴールではなく、あくまで人生を豊かにするための「手段」です。手段を使ってどのような人生を送りたいのかを深く考えることが、真の豊かさにつながるでしょう。
資産5000万円という目標について、多くの人が抱く具体的な疑問にお答えします。準富裕層の定義から、達成の現実性、リタイアの可能性まで、気になるポイントをQ&A形式で簡潔に解説します。
はい、準富裕層に分類されます。野村総合研究所の定義によると、預貯金や株式などの金融資産から負債を差し引いた「純金融資産保有額」が5000万円以上1億円未満の世帯が「準富裕層」とされています。日本の全世帯の中では約7.3%に入る資産階層です。
はい、十分に可能です。例えば30歳から資産形成を始め、毎月15万円を年利5%で運用できれば、18年後の48歳頃に5000万円に到達する計算になります。収入を増やして積立額を上げたり、より高い利回りを目指したりすることで、45歳での達成も現実的な目標となります。
ぜいたく三昧というよりは、合理的で価値を重視する生活を送る傾向があります。無駄な支出は抑える一方で、家族との体験や自己投資、時間の効率化など、長期的に見て自分や家族の満足度を高める「投資的支出」を優先します。
見栄のための消費よりも、本質的な豊かさを追求するのが特徴です。
はい、一定の精神的余裕は得られます。資産4000万円は「アッパーマス層(3000万〜5000万円)」の中でも上位に位置し、一般的な世帯より経済的に安定していることは間違いありません。
しかし、不労所得だけで生活の一部を賄える実感が湧き、「準富裕層」という明確な階層に入る5000万円は、より心理的な節目になるといえるでしょう。
また、資産額そのものよりも、5000万円を達成する過程で得られる『資産管理の習慣』や『投資スキル』が身についていることが、より大きな安心感を生むでしょう。
一概にはいえません。生活費や家族構成、年齢によって左右されます。独身で質素な生活であれば可能かもしれませんが、家族がいて残りの人生が長い30代・40代の場合、不労所得だけでは生活費や教育費を賄うのは難しいでしょう。
完全なリタイアではなく、労働時間を減らす「サイドFIRE」が現実的な選択肢となります。
毎月の積立額と運用利回りによって異なります。例えば、毎月10万円を積み立て、年利5%で運用できた場合、約23年で5000万円に到達します。積立額を毎月20万円に増やせば、期間は約15年に短縮されます。入金力を高め、長期的に投資に回すことが期間短縮のポイントです。
多くの場合、自身の許容できるリスクの範囲内で生活できる水準といえます。持ち家があり、住宅ローンが完済していれば、公的年金と資産からの収入を合わせることで、趣味や旅行を楽しむゆとりも生まれるでしょう。
ただし、将来のインフレや予期せぬ支出に備え、計画的な資産管理を続けることが大切です。
資産5000万円は、多くの人にとって経済的な不安を軽減し、精神的な余裕をもたらす重要な分岐点です。この資産レベルは「準富裕層」とされ、不労所得による生活基盤の構築が見え始めることで、仕事や人生における選択の自由度を高めてくれます。
しかし、資産額だけに満足し、支出のコントロールや適切なリスク管理を怠ると、かえって不安が増す可能性もあります。資産5000万円はゴールではなく、あくまで豊かな人生を送るためのスタートラインです。
資産5000万円への道のりは、自身の状況に合わせた戦略を持つことで大きく短縮できます。無理な節約やハイリスクな投資に頼るのではなく、着実で再現性の高い計画を立てることが、結果的に精神的な余裕への最短ルートとなります。「自分の場合はどう進めればいい?」と迷ったら、一度プロの診断で明確な地図を手に入れてみませんか。
»将来の必要資金をシミュレーションする
現在の貯金額に不安があるあなたへ
将来をより豊かに過ごすために、老後に必要な資金額を早めに把握し、計画的に準備を始めましょう。マネイロでは、将来資金の準備をスムーズに進められる無料ツールを利用できます。
▶将来資金の無料診断:将来必要になる金額が3分でわかる
▶資産500万円からの債券投資の基本:まとまった金額の運用のポイントを学ぶ
▶将来資金のプランニングのご相談:お金の悩みを直接プロに相談