関連記事
2026/08/05
»国債を換金したらどう運用する?3分で診断
個人向け国債を中途換金(解約)したいけれど、「ペナルティで損をするのではないか」「いつ解約するのが一番得なのか」と悩んでいませんか。
本記事では、個人向け国債の解約ルールやペナルティの仕組み、そして巷で噂される「解約に有利なタイミング」の真実について、専門家が客観的なデータに基づき詳しく解説します。



債券を活用して資産運用をしたいあなたへ
マネイロでは「専門知識がなくても正しい資産運用ができる」をコンセプトに、さまざまな無料サポートをご提供しています。
個人向け国債は「いつでも解約できる」というイメージがありますが、実際にはいくつかのルールが定められています。
原則として、発行から1年が経過するまでは解約(中途換金)ができません。
ただし、保有者が亡くなられた場合や、大規模災害に見舞われた場合など、特定の条件下では1年以内でも例外的に解約が認められています。
これらの基本的なルールを理解しておくことが、解約を検討するうえでの第一歩となります。
個人向け国債は、流動性の高さが魅力の1つですが、購入後すぐに換金できるわけではありません。
「変動10年」「固定5年」「固定3年」のすべての種類において、発行から1年が経過するまでは原則として中途換金ができないと定められています。
具体的には、第2期利子支払日以降に解約が可能となります。個人向け国債の利子は半年に1度支払われるため、2回目の利払日を迎えるタイミングが、発行からちょうど1年後にあたります。
急にお金が必要になる可能性も考慮し、購入する際は少なくとも1年間は使う予定のない資金で運用することが推奨されます。
発行から1年間は原則として解約できない個人向け国債ですが、特例として1年未満でも中途換金が認められるケースがあります。
具体的には、以下の2つの場合が該当します。
口座名義人が亡くなられた場合は、相続人が手続きを行うことで換金が可能です。その際、相続人であることを証明する公的な書類が必要となります。
また、災害救助法が適用されるような大規模な自然災害で被災した場合も、特例の対象となります。この場合は、市区町村が発行する罹災証明書などを提出する必要があります。
これらの手続きは金融機関によって詳細が異なる場合があるため、該当する場合はまず口座を開設している金融機関に問い合わせてみましょう。
個人向け国債を1年経過後に中途換金する場合、一定のペナルティが発生します。
しかし、ペナルティはありますが、投資した元本が割れる(購入金額を下回る)ことはありません。
ペナルティとして「中途換金調整額」が差し引かれますが、これはあくまで受け取った利子から支払われるものです。
仕組みを正しく理解すれば、安心して解約の判断ができます。
個人向け国債を中途換金する際には、中途換金調整額」と呼ばれるペナルティが差し引かれます。
調整額は、以下の計算式で算出されます。
簡単にいうと、解約する直近1年間に受け取った利子(税引前)から、所定の割合が差し引かれるということです。
例えば、直近2回の利子(税引前)がそれぞれ500円だった場合、合計1000円に0.79685を掛けた約797円が中途換金調整額として、換金額から差し引かれます。
計算式は「変動10年」「固定5年」「固定3年」のすべてのタイプで共通です。解約によって受け取れる金額を正確に把握するために、中途換金調整額の計算方法を覚えておきましょう。
個人向け国債を中途換金する際に重要な点は、元本割れのリスクがないことです。
中途換金調整額は、あくまでこれまでに受け取った利子、またはこれから受け取る予定の経過利子から差し引かれる仕組みになっています。
そのため、購入時に支払った額面金額(元本)が、ペナルティによって下回ることはありません。
ただし、ペナルティによって受け取れる利子の合計額は減ってしまいます。
元本は安全ですが、満期まで保有した場合と比較すると、得られる利益は少なくなる点を理解しておきましょう。
債券を活用して資産運用をしたいあなたへ
マネイロでは「専門知識がなくても正しい資産運用ができる」をコンセプトに、さまざまな無料サポートをご提供しています。
個人向け国債を中途換金する際、「少しでも有利なタイミングで解約したい」と考えるのは自然なことです。
巷では「利払日の直後が得」「直前は損」といった噂を耳にすることがありますが、結論からいうとどのタイミングで解約してもトータルの手取り額は実質的に変わりません。
なぜタイミングで損得が変わらず、さらにペナルティを引かれても「元本割れ」が絶対に起きないのでしょうか。
財務省のルールに基づく計算式から、その安心の仕組みを紐解きます。
解約時の換金金額は以下で計算されます。
ここで重要なのは、解約時に戻ってくるお金だけでなく、「過去にすでに受け取って銀行口座にある利子」も合わせたトータルの手取り資産で考えることです。
例として、「額面金額100万円、1回分の受取利子(税引後)が2000円、ペナルティ(直近2回分)が4000円」とし、購入から1年半後(3回目の利払日)のタイミングで比較してみましょう。
ここでは、すでに過去2回分(合計4000円)の利子は、自身の銀行口座に振り込まれて手元にある状態とします。
(参考:変動10年 : 中途換金シミュレーション : 財務省)
まだ3回目の利子は振り込まれていませんが、換金時に約2000円の「経過利子」が上乗せされます。
まず、3回目の利子「2000円」が銀行口座に振り込まれます(口座の利子合計は6,000円になります)。
その後解約すると、日数がリセットされ経過利子は0円となるため、ペナルティが引かれます。
利払日の「直前」と「直後」、どちらのタイミングで解約しても最終的な手取り額は「100万2000円」になります。そのため、自身の資金が必要になったタイミングで手続きをして問題ありません。
また、ペナルティが引かれて解約時の受取額が一時的に100万円を切ったように見えても、すでに受け取っている利子と合わせれば、当初の元本100万円を下回らない(マイナスにならない)ように設計されています。
これが、個人向け国債が「元本割れしない」と言われる理由です。
解約のタイミングを計るうえで、金融機関ごとのルールにも注意が必要です。
個人向け国債の中途換金は、申し込みをした当日に完了するわけではありません。申込日から実際に現金が振り込まれる受渡日までは、原則として3営業日かかります。
また、金融機関によっては、平日の15時以降や休日の申し込みは翌営業日の受付扱いとなる場合があります。
例えば、金曜日の夕方に解約を申し込んだ場合、受付は月曜日となり、実際の入金は水曜日以降になる可能性があります。
「利払日の直後」を狙う場合でも、受渡日までの日数を考慮し、余裕を持ったスケジュールで手続きを進めることが欠かせません。
具体的な締め切り時間や営業日の扱いは、利用している金融機関に事前に確認しておきましょう。
個人向け国債の解約を検討する際、どのような基準で判断すればよいか迷うこともあるでしょう。
基本的には、自身の資金状況や市場環境を考慮して総合的に判断することが大切です。ここでは、判断の助けとなるいくつかの視点を紹介します。
個人向け国債は、元本が保証されており、発行から1年が経過すればいつでも換金できる流動性の高さが特徴です。
そのため、病気や怪我、失業など、予期せぬ出来事で急にまとまったお金が必要になった場合には、有効な資金調達手段の1つとなります。
中途換金のペナルティはありますが、元本割れのリスクなく現金を確保できる安心感は、他の金融商品にはないメリットです。

ただし、解約から入金までには数営業日かかるため、資金が必要になるタイミングから逆算して、早めに手続きを進めるようにしましょう。
個人向け国債は安全性が高い一方で、金利が低い時期には得られるリターンも限定的です。
もし、個人向け国債の金利を上回る、より魅力的な利回りの投資先が見つかった場合は、乗り換えを検討するのも1つの選択肢です。
例えば、株式市場が好調で、リスク許容度の範囲内でより高いリターンを狙える投資信託などがある場合です。
その際は、個人向け国債を中途換金した場合のペナルティ額と、新しい投資先で期待できるリターンを比較検討する必要があります。
ペナルティを支払ってでも、乗り換えたほうが将来的により多くの利益を得られると判断できる場合に、解約を実行するのが合理的です。
実際に中途換金した場合にいくら受け取れるのかを具体的に知りたい場合は、財務省が提供している「中途換金シミュレーション」を活用するのがおすすめです。
ツールを使えば、保有している個人向け国債の銘柄や額面金額、換金希望日などを入力するだけで、経過利子相当額や中途換金調整額を自動で計算してくれます。
シミュレーション結果はあくまで目安ですが、解約するかどうかを判断するための客観的な材料となります。
解約を迷った際には、まずシミュレーションで具体的な数字を確認してみることを推奨します。
»まとまったお金のベストな投資先は?あなたに最適な運用方法を診断

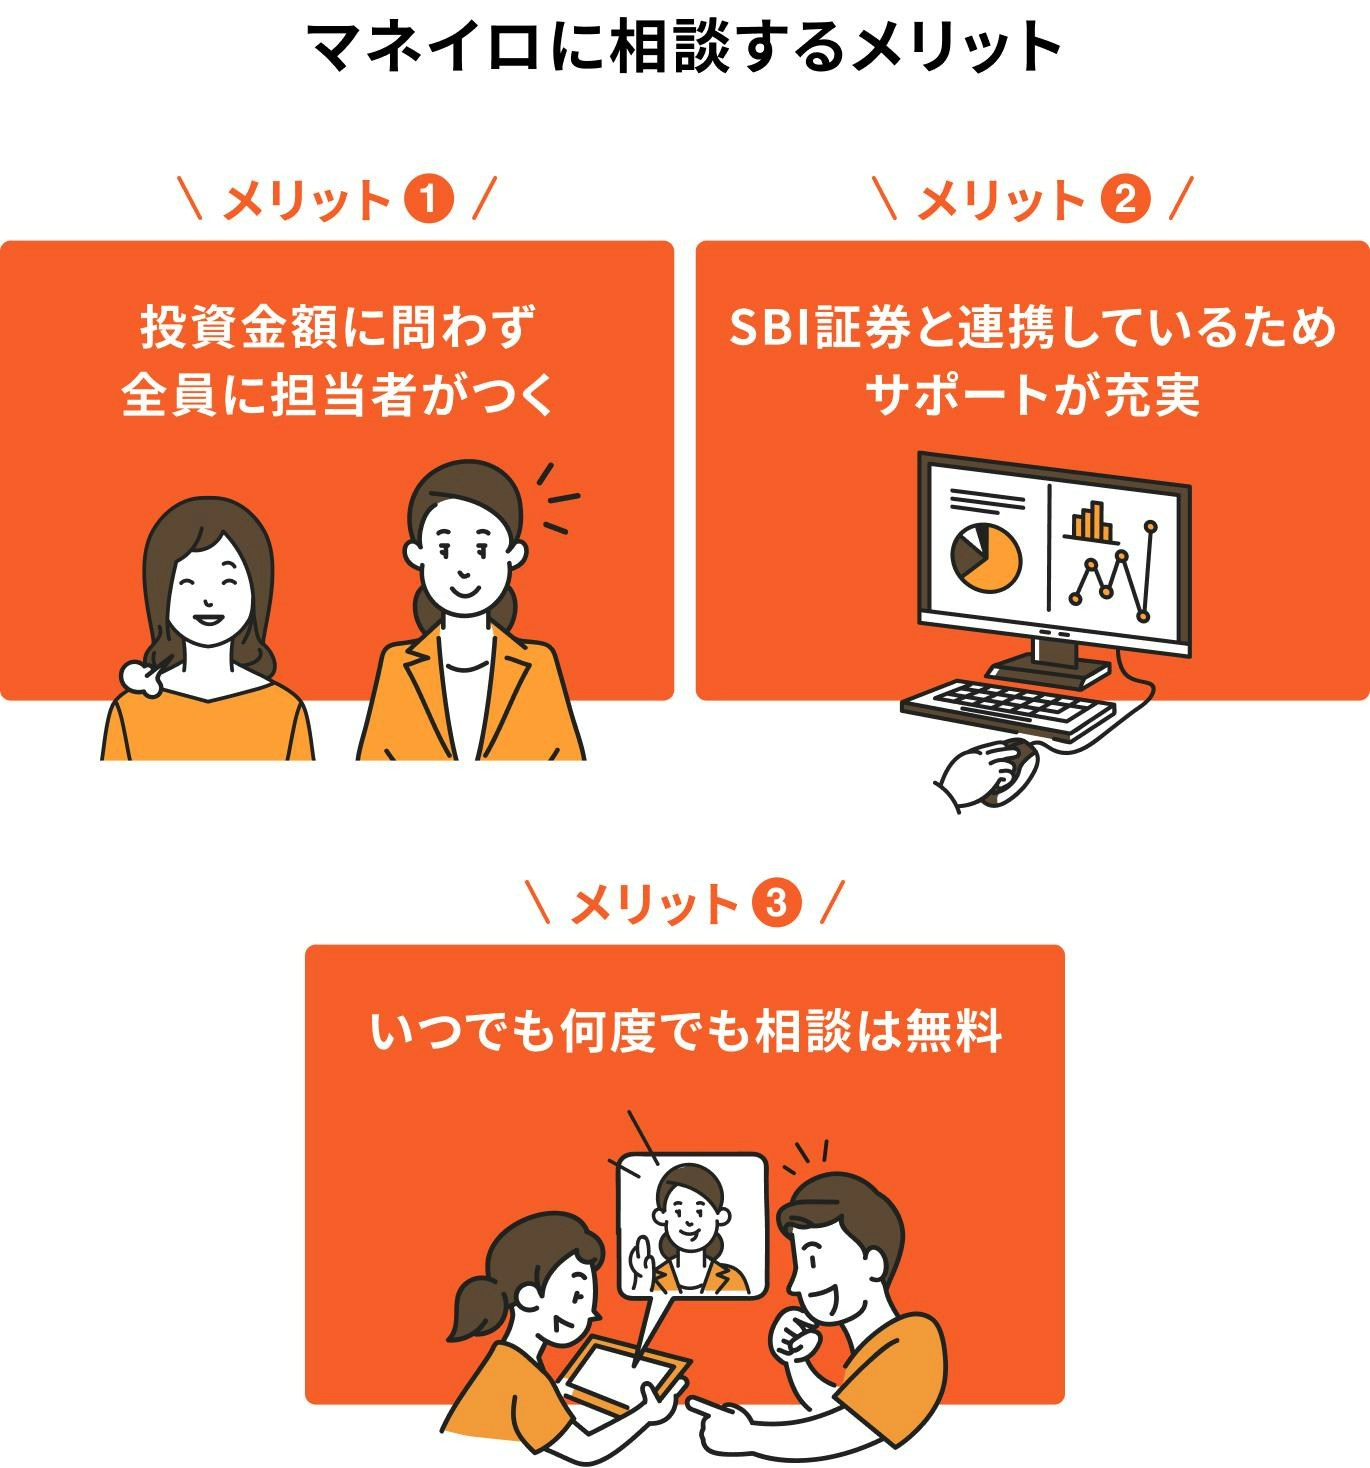
「マネイロ」は、特定の金融機関に属さないIFA(独立系ファイナンシャルアドバイザー)が提供する、お金の相談・診断サービスです。
マネイロの担当者である「マネイロコンシェル」は、銀行・証券会社・保険会社などの金融機関で実績を積んだ経験豊富な専門家で構成されており、国債含む債券のみならず株式や投資信託などさまざまな金融商品を活用した資産運用に関する相談ができます。
債券に投資しているけど解約のタイミングに悩んでいる人や国債への投資に興味があるけど自分に合っているか分からないという人は、ぜひマネイロの無料相談を活用ください。
個人向け国債の中途換金を決めたら、次は具体的な手続きに進みます。
手続きは購入した金融機関の窓口やインターネットバンキングで行いますが、申し込みから実際に入金されるまでには少し時間がかかります。
スケジュールを事前に把握しておくことが大切です。
個人向け国債の中途換金を申し込んでから、実際に換金代金が口座に入金されるまでの期間は、原則として申込日を含めて3営業日後となります。
例えば、月曜日に申し込み手続きをした場合、水曜日に入金されるのが一般的です。ただし、土日祝日を挟む場合はその分だけ日数が延びます。金曜日に申し込んだ場合は、翌週の火曜日以降の入金となるため注意が必要です。
この「3営業日」という期間は、多くの金融機関で共通のルールとなっています。
急な資金需要で解約を検討する際は、このタイムラグを考慮に入れて、余裕を持った手続きを心がけましょう。
中途換金の申し込みは、金融機関の受付時間によって「申込日」の扱いが変わるため注意が必要です。
多くの銀行や証券会社では、平日の15時などを締め切り時間として設定しています。15時以降の申し込みや、土日祝日の申し込みは、翌営業日の受付として扱われます。
例えば、月曜日の16時に申し込みをした場合、受付日は火曜日となり、入金は木曜日以降になります。
インターネットでの手続きは24時間可能な場合が多いですが、時間帯によっては翌営業日扱いになることを忘れないようにしましょう。
正確な締め切り時間は金融機関によって異なるため、利用している金融機関のWebサイトで確認するか、直接問い合わせるのが適切です。
個人向け国債には「変動10年」「固定5年」「固定3年」の3種類がありますが、解約タイミングの基本的な考え方は共通です。
しかし、金利タイプが異なるため、経済状況によっては解約の判断基準が少し変わってきます。それぞれの特徴を理解しておきましょう。
「変動10年」は、半年ごとに適用金利が見直される変動金利タイプです。
世の中の金利が上昇している局面では、将来受け取れる利子が増える可能性があるため、解約せずに保有し続けるほうが有利になる場合があります。
逆に、他の金融商品の金利が個人向け国債の金利を上回るほど上昇している場合は、ペナルティを払ってでも乗り換えたほうがよいケースも考えられます。
変動金利タイプは、将来の金利動向を予測しながら、保有を続けるか、より有利な商品に乗り換えるかを判断する必要があります。

「固定5年」と「固定3年」は、発行時に決められた金利が満期まで変わらない固定金利タイプです。
金利が固定されているため、将来の金利変動を気にする必要がなく、乗り換えの判断がしやすいという特徴があります。
例えば、購入時よりも市場金利が上昇し、より高い金利を提供する他の金融商品(新しい個人向け国債や定期預金など)が登場した場合、乗り換えのメリットを計算しやすくなります。
中途換金ペナルティを支払っても、新しい商品の高い金利で得られる利益のほうが大きいと判断できれば、解約のタイミングと言えるでしょう。変動金利タイプに比べて、判断基準がシンプルです。
ここでは、個人向け国債の解約に関して、多く寄せられる質問と回答をまとめました。解約を検討する際の参考にしてください。
いいえ、個人向け国債を中途換金しても、購入時の元本(額面金額)が割れることはありません。
ペナルティとして「中途換金調整額」が差し引かれますが、これは受け取った利子から支払われるものです。そのため、投資した元本は全額保証されています。
申込日から起算して、原則3営業日後に口座へ入金されます。
ただし、金融機関の営業時間外や休日に申し込んだ場合は、翌営業日の受付となるため、入金日がさらに後ろにずれる可能性があります。
急いで現金が必要な場合は、日数に余裕をもって手続きしましょう。
解約タイミングによってトータルの手取り額(損得)が変わることはありません。
財務省のルールにより、利払日の直前でも直後でも投資家が不利にならないよう公平に計算されます。
そのため自身が資金を必要としたタイミングで解約して問題ありません。
個人向け国債は、発行から1年経過すればいつでも中途換金が可能ですが、ペナルティとして直近1年分の利子の一部が差し引かれます。
しかし、元本割れのリスクはなく、安全に現金化できるのがメリットです。
解約の際には直近約1年分の利子相当額がペナルティとして差し引かれますが、「どのタイミングで解約すればお得になる」といったことはなく、いつでも公平な金額が戻ってきます。
本記事で解説した判断基準や財務省のシミュレーションを活用し、自身の状況に合わせて最適なタイミングで解約手続きを行ってください。
個人向け国債は安全な資産ですが、より高いリターンを目指す選択肢もあります。
自身の資産全体をどう運用すべきか、一度専門家と一緒に考えてみませんか。
»換金後のお金、あなたに合う運用は?3分診断
債券を活用して資産運用をしたいあなたへ
マネイロでは「専門知識がなくても正しい資産運用ができる」をコンセプトに、さまざまな無料サポートをご提供しています。