関連記事
»あなたの老後は大丈夫?将来の必要資金を簡単診断
30代になると、周りの貯金額が気になり「自分の貯金額は少ないのでは?」と不安になる人も多いのではないでしょうか。
本記事では、公的なデータをもとに30代のリアルな貯金事情を解説します。
平均だけでなく、より実態に近い中央値や、お金が貯まりにくい理由、そして今日から始められる貯金の仕組みづくりまで、お金に関する知識を持つアドバイザー がわかりやすく紹介します。
※本記事では「貯金額=預貯金額」「金融資産保有額=貯蓄額」と表記しています
※貯蓄額は預貯金以外に保険や有価証券なども含んだ金額としています
現在の貯金額に不安があるあなたへ
現在の資産から将来の貯蓄額を見通し、老後資金の不足分を早めに把握して準備を始めましょう。マネイロでは、将来資金の準備を便利に進められる無料ツールを利用できます。
▶将来資金の無料診断:将来必要になる金額が3分でわかる
▶賢いお金の増やし方入門:貯金と投資で賢く増やす方法がわかる
▶NISAで始める資産運用~基本編~:NISAの基本と資産運用の始め方入門
30代の貯金額の実態を、公的な調査データから見ていきましょう。
ここでは、単身世帯と二人以上世帯に分けて、預貯金だけでなく株式や保険なども含めた「金融資産保有額」の平均値と中央値を紹介します。
自身の状況と照らし合わせながら、客観的な立ち位置を確認してみてください。
(参考:家計の金融行動に関する世論調査 2025年 | 金融広報中央委員会)
30代単身世帯(独身・一人暮らし)の金融資産保有額は以下のとおりです。
平均値は500万円を超えていますが、これは一部の資産を多く持つ人が数値を引き上げているためです。より実態に近いとされる中央値は100万円となっており、多くの30代独身にとって、まずは100万円の貯金が1つの目安となることがうかがえます。
次に、夫婦や親子などの二人以上で暮らす30代世帯の金融資産保有額(非保有世帯を含む)を見てみましょう。
二人以上世帯では、単身世帯に比べて平均値・中央値ともに高くなる傾向があります。共働きによる世帯収入の増加や、将来のライフイベントを見据えた計画的な貯蓄が背景にあると考えられます。
それでも平均値と中央値には開きがあり、一部の富裕層が平均値を引き上げている構図は単身世帯と同様です。
30代で金融資産を全く保有していない、いわゆる「貯金ゼロ」の世帯も決して少なくありません。
調査によると、30代で金融資産を保有していない世帯の割合は以下のとおりです。
単身世帯では約3人に1人、二人以上世帯でも約2割が貯金ゼロという結果になっています。
SNSなどでは多くの資産を持つ人が目立ちますが、実際には貯蓄ができていない人も一定数いるのが現実です。
周りと比べて焦る必要はありませんが、将来のリスクに備えるためにも、少しずつでも貯金を始めることが大切です。
金融資産保有額や貯金額のデータを見る時、「平均値」と「中央値」という2つの指標があります。どちらを参考にすれば、より現実に近い状況を把握できるのでしょうか。
例えば、30代単身世帯の金融資産保有額は平均値が501万円であるのに対し、中央値は100万円です。
平均値だけを見ると「みんなそんなに持っているのか」と焦るかもしれませんが、中央値を見れば、100万円前後が一般的な水準であることがわかります。
自分の立ち位置を客観的に知るためには、平均値だけでなく、より現実に近い中央値を重視するのがよいでしょう。
30代は20代に比べて収入が増える一方で、支出も増えやすく「なぜかお金が貯まらない」と感じる人が多い年代です。
当該背景には、30代特有のライフステージの変化が影響しています。
30代は、結婚、出産、住宅購入といった人生のイベントが集中しやすい時期です。それぞれのイベントにはまとまった資金が必要となります。
これらの支出が短期間に重なることで、貯蓄が一気に減少したり、貯める余裕がなくなったりすることがあります。
30代になると、職場での付き合いや友人関係での冠婚葬祭など、交際費が増える傾向にあります。
また、収入が増えることで、趣味や旅行、スキルアップのための自己投資など、自分にお金を使う機会も多くなります。

これらの支出は生活を豊かにするために大事ですが、計画性がないと貯蓄を圧迫する原因になります。何にどれくらい使っているかを把握し、優先順位をつけることが大切です。
30代は昇進や転職で収入が上がりやすい時期ですが、収入が増えた分だけ生活レベルを上げてしまう「ライフスタイルインフレ」に陥りがちです。
こうした固定費や変動費の上昇は、一度上げてしまうとなかなか元に戻すのが難しくなります。
収入が増えても、まずは貯蓄に回す分を確保し、残ったお金でやりくりするという意識が、着実に資産を築くための鍵となります。
現在の貯金額に不安があるあなたへ
現在の資産から将来の貯蓄額を見通し、老後資金の不足分を早めに把握して準備を始めましょう。マネイロでは、将来資金の準備を便利に進められる無料ツールを利用できます。
▶将来資金の無料診断:将来必要になる金額が3分でわかる
▶賢いお金の増やし方入門:貯金と投資で賢く増やす方法がわかる
▶NISAで始める資産運用~基本編~:NISAの基本と資産運用の始め方入門
「いくら貯金があれば安心できるのか」は、多くの30代が抱える疑問です。しかし、安心できる金額に明確な正解はありません。
家族構成やライフプランによって必要な備えは異なるためです。ここでは、誰にとっても基本となる「生活防衛資金」と、個別の「ライフイベント費用」という2つの考え方を紹介します。
生活防衛資金とは、病気や怪我、失業など、予期せぬ収入減に備えるための緊急用の資金です。この資金があることで、万が一の時も慌てずに生活を立て直すことができます。
一般的に、生活費の6ヶ月から1年分が目安とされています。
まずは、この生活防衛資金を最優先で確保することを目指しましょう。
生活防衛資金とは別に、将来予定しているライフイベントのための資金も計画的に準備する必要があります。30代で想定される主なライフイベントと費用の目安は以下のとおりです。
これらの費用はあくまで目安であり、選択によって変動します。自身のライフプランを具体的に描き、いつまでに、いくら必要になるのかを把握することが、計画的な貯蓄の第一歩です。
»あなたの不足額はいくら?老後に必要なお金を簡単シミュレーション
将来のために貯金が必要だとわかっていても、「毎月いくら貯めればよいのか」がわからないと、なかなか行動に移せません。一般的に、貯金の目安は手取り収入の15~20%といわれています。
ここでは、手取り月収別に毎月15%を貯金した場合、目標金額に到達するまでの期間をシミュレーションしました。
まずは、生活費が月25万円の場合を目安に、生活防衛資金として約300万円を確保することを目標にしましょう。
もちろん、これはあくまで目安です。家賃や家族構成によって貯金に回せる金額は変わります。
自身の状況に合わせて無理のない金額から始め、収入が増えたり支出が減ったりしたタイミングで貯金額を見直していくのが継続のコツです。

30代は仕事やプライベートで忙しく、意志の力だけで貯金を続けるのは難しいものです。大切なのは、意識しなくても自然とお金が貯まる「仕組み」を作ること。
ここでは、誰でも今日から始められる3つの基本的なステップを紹介します。
効果的で基本的な方法が「先取り貯金」です。これは、給料が振り込まれたら、使う前に決まった金額を別の貯金専用口座に自動で移す仕組みのことです。
「収入 - 貯金 = 生活費」という考え方に切り替えることで、「余ったら貯金しよう」と思っていても、つい使いすぎてしまうのを防げます。
多くの銀行で提供されている「自動積立定期預金」や「自動入金サービス」を活用すれば、毎月手間なく自動で貯金ができます。
まずは無理のない金額から設定し、貯金の習慣を身につけましょう。
毎月の支出を減らすには、食費や交際費といった変動費を切り詰めるよりも、毎月決まって出ていく「固定費」を見直すほうが効果的です。一度見直せば、削減効果がずっと続くため、無理なく節約できます。
【見直したい固定費の例】
これらの固定費を数千円でも削減できれば、年間では数万円の差になります。浮いた分を先取り貯金に上乗せすれば、貯まるスピードが加速します。
お金が貯まらない原因の1つに、「何にいくら使っているかわからない」という状況があります。
まずは、家計簿アプリなどを活用して、毎月の収支を「見える化」することから始めましょう。
最近のアプリは、クレジットカードや銀行口座と連携させることで、支出を自動で記録・分類してくれるものが多く、手間なく家計管理ができます。
支出を把握することで、「コンビニでのついで買いが多い」「サブスクにお金を払いすぎている」といった無駄な出費に気づくきっかけになります。
支出の傾向がわかれば、どこを改善すべきか具体的な対策を立てやすくなります。
現在の低金利時代では、銀行にお金を預けているだけでは資産を増やすことは困難です。そこで考えたいのが、貯金と並行して「資産運用」を始めることです。
30代は、老後までまだ時間があり、長期的な視点で資産を育てられるのが強みです。まずは生活防衛資金を貯金で確保したうえで、余剰資金の一部を投資に回すのがよいでしょう。
例えば「貯蓄5割、投資5割」のように、自分なりのルールを決めるのも1つの方法です。ここでは、初心者でも始めやすい2つの制度を紹介します。
NISA(少額投資非課税制度)は、投資で得た利益が一定の範囲内で非課税になる 制度です。2024年に改正されたNISAは、非課税で投資できる金額が大幅に拡大し、より使いやすくなりました。
NISAには、毎月コツコツ積み立てる「つみたて投資枠」と、株式などを購入できる「成長投資枠」の2つがあります。
投資初心者は、まず「つみたて投資枠」を活用し、月々数千円~1万円といった少額から積立投資を始める方法もあります 。
長期的に続けることで、価格変動のリスクを抑えながら、複利効果で資産を育てていくことが期待できます。
ただし、投資であるため元本割れのリスクがある点や損失が出た場合、他の利益との損益通算や損失の繰越控除はできない点には注意が必要です。
iDeCo(個人型確定拠出年金)は、老後資金を準備するための私的年金制度です。毎月決まった掛金を積み立て、投資信託などで運用し、60歳以降に年金または一時金として受け取ります。
iDeCoの大きな特徴は、税制上の優遇措置が設けられている点です。
ただし、iDeCoで積み立てた資産は原則60歳まで引き出せないという制約があります。そのため、あくまで老後資金専用の制度として、NISAなど他の資産形成と組み合わせて活用するのがよいでしょう。
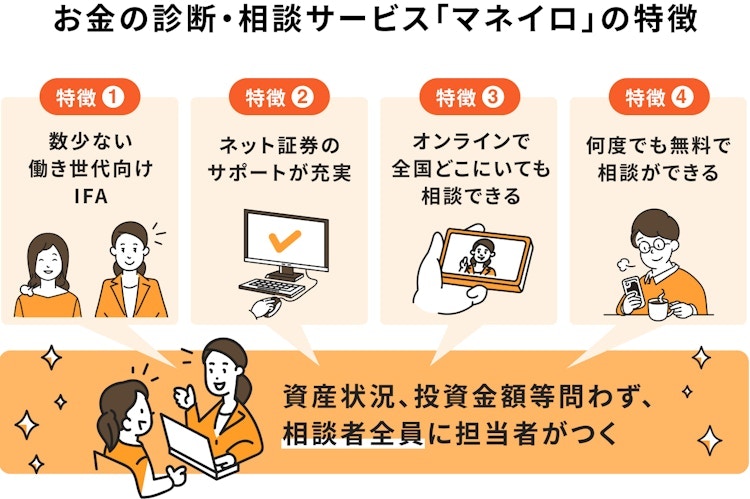
「自分に合った資産運用の方法がわからない」「貯金と投資のバランスをどうすればよいか迷う」という人は、ぜひマネイロの無料オンライン相談をご活用ください。
家計管理・資産運用に関する知識を持つ であるファイナンシャルアドバイザーが、一人ひとりに合わせたマネープランをご提案します。
将来のお金の不安を解消するためにも、まずはお気軽にご相談ください。
30代はこれからの人生の土台を築く大切な時期です。目先の貯金額に一喜一憂するのではなく、長期的な視点でお金と向き合う考え方を身につけましょう。
ここでは、押さえておきたい3つのポイントを紹介します。
貯金を増やしたいからといって、食費や趣味のお金を極端に切り詰めるような無理な節約は長続きしません。ストレスが溜まってしまい、かえって衝動買いなどにつながる可能性もあります。
大切なのは、生活の満足度を下げずに続けられる方法を見つけることです。
まずは通信費や保険料などの固定費を見直したり、買い物の回数を減らす工夫をしたりと、無理なく実践できることから始めましょう。
30代の資産形成は、「守りの貯金」と「攻めの投資」の両輪で進めるのが基本です。
この2つをバランスよく組み合わせることで、リスクを管理しながら効率的に資産を増やしていくことを目指せます。
ただ漠然と「お金を貯めよう」と思っても、モチベーションを維持するのは難しいものです。大切なのは、自身のライフプランから逆算して具体的な目標を立てることです。
「何歳までに結婚したいか」「子どもは何人欲しいか」「いつ頃マイホームを持ちたいか」などを具体的にイメージし、それぞれに「いつまでに、いくら必要か」を計算してみましょう。
目標が明確になることで、毎月いくら貯金すればよいかが見えてきて、計画的に資産形成を進められるようになります。
ここからは、30代の人からよくある貯金に関する質問について回答していきます。これから、貯金してお金を増やしたい人はぜひ参考にしてください。


30代単身世帯の貯金額の中央値は100万円です。貯金100万円は中央値を下回りますが、決して珍しい金額ではありません。
しかし、病気や失業といった不測の事態や、今後の結婚・出産などのライフイベントを考えると、十分とはいえない可能性があります。
まずは生活費の6ヶ月分~1年分を目標に、貯金を増やしていくことが推奨されます。
まずは家計簿アプリなどで支出を把握し、どこにお金を使っているか「見える化」しましょう。
次に、通信費やサブスクなどの固定費を見直し、無理なく削れる部分を探します。
そして、月5000円でもよいので「先取り貯金」を始め、強制的にお金を貯める仕組みを作ることが第一歩です。
可能です。しかし、統計データを見ると、30代で金融資産1000万円以上を持つ人は単身世帯で18.8%、二人以上世帯でも25.8%と、達成している人は少数派ですがいます。
計画的な先取り貯金や家計管理を徹底し、NISAなどを活用した資産運用を組み合わせることで、目標達成の可能性は高まります。
30代の貯金額は、平均値を見ると高く感じますが、より実態に近い中央値は単身世帯で255万円、二人以上世帯で500万円程度です。また、貯金ゼロの世帯も決して珍しくありません。
大切なのは、他人と比較して一喜一憂するのではなく、自身のライフプランに必要な金額を把握し、計画的に準備を始めることです。
30代は支出が増えやすい時期ですが、お金を貯める仕組みを作るには絶好のタイミングでもあります。
まずは「先取り貯金」や「固定費の見直し」から始め、無理なく続けられる習慣を身につけましょう。
そして、貯金で生活の土台を固めたら、NISAなどを活用して「お金を増やす」視点を持つことも大切です。
本記事で紹介した方法を参考に、将来の安心に向けた第一歩を踏み出しましょう。
自分の状況を客観的に把握し、将来に向けた計画を立てる第一歩として、まずは簡単な診断から始めてみてはいかがでしょうか。
»あなたの必要金額は?将来に不足するお金を診断
現在の貯金額に不安があるあなたへ
現在の資産から将来の貯蓄額を見通し、老後資金の不足分を早めに把握して準備を始めましょう。マネイロでは、将来資金の準備を便利に進められる無料ツールを利用できます。
▶将来資金の無料診断:将来必要になる金額が3分でわかる
▶賢いお金の増やし方入門:貯金と投資で賢く増やす方法がわかる
▶NISAで始める資産運用~基本編~:NISAの基本と資産運用の始め方入門