
関連記事
»FP相談前に|あなたの将来資金をまず無料診断
「お金の悩みを相談したいけど、誰に頼ればよいかわからない」「客観的な立場でアドバイスをくれる専門家を探したい」と考えている人も多いのではないでしょうか。
独立系FPとは、銀行・保険会社などに所属せず中立の立場で相談に乗るファイナンシャルプランナーです。
本記事では、日本FP協会の検索システムやマッチングサービスなど独立系FPの探し方5つを比較し、怪しいFPを避ける選び方、相談内容別のおすすめをCFP®監修で解説します。
自分に合った信頼できるFPを見つけ、将来のお金の不安を解消するための一歩を踏み出しましょう。


家計状況やお金について悩んでいるあなたへ
老後資金の不足分を早めに把握して準備を始めましょう。マネイロは働く世代向けにお金の診断・サービスをご提供しています
お金に関する相談先として「ファイナンシャルプランナー(FP)」がいますが、FPは「独立系FP」と「企業系FP」の2種類に分けられます。
それぞれの特徴を理解することが、自分に合った相談先を見つける第一歩です。
漠然としたお金の悩みや、幅広い選択肢の中から自分に合った解決策を見つけたい場合は、顧客の利益を優先した提案が期待できる独立系FPへの相談も選択肢の1つとなるでしょう。
独立系FPへの相談を検討する際には、メリットとデメリットの両方を理解しておくことが大切です。
メリット
デメリット
ファイナンシャルプランナー(FP)が持つ資格は、FPの専門性や信頼性を判断する1つの目安になります。主な資格には、国家資格である「FP技能士」と、日本FP協会が認定する民間資格「AFP」「CFP®」があります。
一般的に、CFP®は専門性が高いとされていますが、資格だけでFPの能力を判断することはできません。資格はあくまで知識レベルの目安です。
実際の相談では、FPの経験やコミュニケーション能力、そして何よりも相談者との相性が重要になります。
(参考:FPの資格と検定の種類 | 日本FP協会)
信頼できる独立系FPと出会うためには、いくつかの方法があります。それぞれの探し方に特徴があるため、自分に合った方法を組み合わせるのがおすすめです。
ここでは、代表的な5つの探し方と各探し方の特徴を比較表にまとめました。
これらの方法を参考に、自分に合った探し方でFPを探してみましょう。
信頼性の高い探し方の1つが、NPO法人である日本FP協会の公式サイトにある「CFP®認定者検索システム」を利用する方法です。
このシステムでは、FPの上級資格であるCFP®認定者を、所在地や相談分野などの条件で絞り込んで探すことができます。
家計の見直し、教育資金、住宅ローン、老後資金、保険、資産運用など、具体的な相談内容から専門家を見つけられるのが強みです。
協会が認定した資格を持つFPのみが掲載されているため、一定の専門知識と倫理観を持つ専門家に出会いやすいといえるでしょう。
検索結果からは各FPのプロフィールや連絡先を確認でき、直接コンタクトを取ることが可能です。
「FP相談窓口」や「FPマッチングサービス」と呼ばれるプラットフォームを利用するのも効率的な探し方です。これらのサービスの多くは、無料でFPとの相談機会を提供しています。
多数のFPが登録しており、相談内容や希望に応じて適したFPを紹介してくれるのが特徴です。サービスによっては、FPのプロフィールや得意分野、利用者からの口コミを事前に確認できるため、自分に合ったFPを見つけやすくなります。
また、オンライン相談に対応している窓口が多く、全国どこからでも気軽に相談を始められる点もメリットです。
まずは無料相談を活用して、複数のFPと話してみてから本格的な相談相手を決める、という使い方ができます。
インターネットで「独立系FP 〇〇(地域名)」などと検索し、個別のFP事務所のホームページを探す方法もあります。この方法では、FPの経歴や実績、事務所の理念やビジョンなどを深く知ることができます。
ホームページを確認する際に重要なポイントは、「取り扱いのある商品をきちんと載せているか」です。
独立系FPであっても、扱える金融商品が保険だけ、あるいは特定の証券会社の商品だけ、というケースもあります。投資信託、生命保険、損害保険など、幅広い商品を取り扱っている事務所のほうが、より多角的な提案が期待できます。
また、料金体系が明確に記載されているかも確認しましょう。透明性の高い情報開示をしている事務所は、信頼できる可能性が高いといえます。
独立系FPが開催するマネーセミナーに参加してみるのも、よい探し方の1つです。セミナーに参加することで、講師であるFPの知識レベルや人柄、話の分かりやすさなどを直接確認できます。
セミナーのテーマが自分の興味や悩みに合っているかを確認してから参加しましょう。また、セミナー後に個別相談の機会が設けられていることも多いです。セミナー会場で講師に直接質問したり、相談の予約をしたりすることも可能です。
ただし、セミナー名に特定の銀行名や証券会社名が入っている場合は、企業系FPによるセミナーの可能性が高いです。
客観的なFPを探しているのであれば、「独立系FP主催」と明記されているセミナーを選ぶとよいでしょう。
もしあなたの周りに、すでに独立系FPに相談した経験のある友人や知人がいれば、相談したFPを紹介してもらうのも有効な方法です。実際にサービスを利用した人からの評価は、信頼できる情報源となります。
また、顧問税理士や弁護士など、付き合いのある専門家がいれば、信頼できるFPを紹介してもらえないか尋ねてみるのもよいでしょう。専門家同士のネットワークを通じて、質の高いFPに出会える可能性があります。
紹介を受ける際は、なぜ紹介されたFPがよいと思ったのか、どんな点がよかったのかなど、具体的な理由を聞いておくと、自分に合うかどうかを判断する材料になります。
家計状況やお金について悩んでいるあなたへ
老後資金の不足分を早めに把握して準備を始めましょう。マネイロは働く世代向けにお金の診断・サービスをご提供しています
自分に合った独立系FPを見つけるためには、いくつかの基本的なポイントをおさえておくことが大切です。
資格や料金体系といった客観的な情報から、担当者との相性といった主観的な感覚まで、多角的に判断することで、後悔のない選択につながります。
ここでは、信頼できるFPを選ぶための5つのポイントを解説します。
(参考:信頼できるFPの選び方 | 日本FP協会)
「独立系FPは特定の金融機関に属していない分、本当に信頼できるのか怪しい」と感じる人もいるかもしれません。確かに、FPの質にはばらつきがあるため、慎重に選ぶ必要があります。
以下に、信頼できるFPかを見分けるためのチェックリストをまとめました。

これらの項目に多く当てはまるFPであれば、信頼できる可能性が高いといえます。少しでも不安を感じたら、別のFPを探すことも検討しましょう。
FPに相談したいと思っても、「誰に相談すればいいかわからない」「自分の悩みに合ったアドバイスをもらえるか不安」と感じる人もいるでしょう。
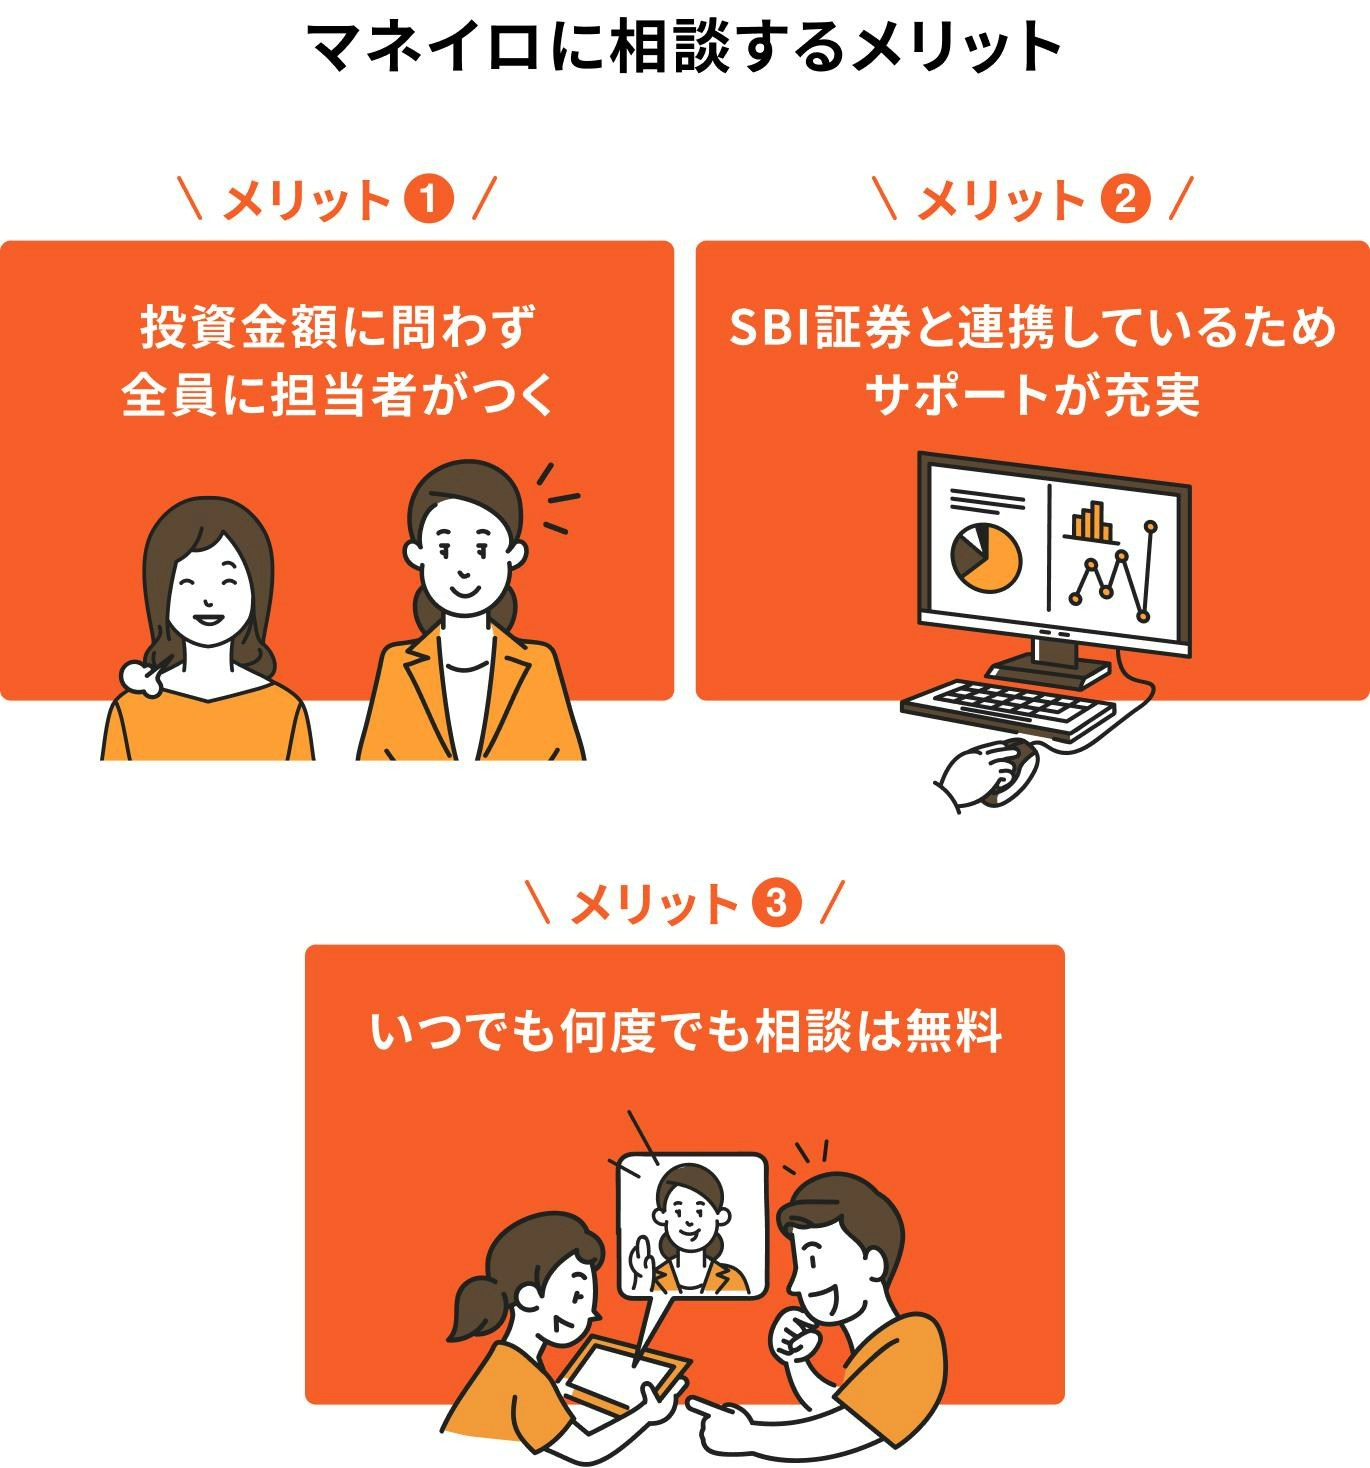
そんな人におすすめなのが、お金の専門家に無料で相談できる「マネイロ」です。
マネイロでは、資産運用や老後資金、保険の見直しなど、幅広いお金の悩みを相談できます。現在の家計や資産状況、将来の希望を踏まえて、自分に合ったお金の準備方法を一緒に考えられるのが特徴です。
相談満足度は96.8%※。FP選びに迷っている人や、初めてお金の相談をする人も、まずはマネイロの無料相談を活用してみてはいかがでしょうか。
※2024年1月〜2026年1月の相談後アンケートで「大変満足」「満足」と回答した人の割合(回答者765名)。
独立系FPを選ぶ際は、基本的な選び方に加えて、自分の相談したい内容に合わせて、より専門性の高いFPを見つけることが重要になります。
家計改善から相続対策まで、相談内容によってFPに求められる知識や経験は異なります。
ここでは、代表的な相談内容別に、FP選びのポイントを解説します。
独立系FPへの相談をスムーズに進めるために、費用と一般的な流れを把握しておきましょう。
相談費用
独立系FPへの相談は有料が基本ですが、収益モデルによって無料の場合もあります。
もし相談したFPと相性が合わないと感じた場合は、遠慮なく別のFPに相談する「セカンドオピニオン」も検討しましょう。
(参考:料金体系について | 日本FP協会)
(参考:FP相談の流れ | 日本FP協会)
お金の相談先を探す際、独立系FPと並んで「IFA(独立系ファイナンシャルアドバイザー)」という選択肢も検討するとよいでしょう。
両者は特定の金融機関に属さず客観的な立場という点で共通していますが、専門領域に違いがあります。
したがって、「NISAで何を買えばいいか」「退職金を具体的にどう運用したいか」といった資産運用に関する具体的な相談をしたい場合は、IFAが適しているケースが多いです。一方、家計の見直しや保険の相談など、より包括的なアドバイスを求める場合はFPが向いています。
最近では、FPとIFAの両方の役割を担う専門家も増えています。
(参考:金融商品仲介業者登録一覧)
独立系FPの探し方に関して、多くの人が抱く疑問についてお答えします。
どちらがよいかは相談内容によります。
家計全体のバランス調整や客観的なアドバイスを求めるなら「独立系FP」が向いています。一方、特定の銀行の住宅ローンや保険会社の商品について詳しく知りたい場合は、当該金融機関に所属する「企業系FP」に相談するのも1つの方法です。
有料相談が基本です。相談料を主な収入源とすることで、中立性を保っています。ただし、FP紹介サービスなどを通じて初回無料相談を提供している場合もあります。
無料相談の場合は、金融商品の仲介手数料を収益源としていることが多いため、FPのビジネスモデルを理解した上で利用しましょう。
日本FP協会の「CFP®認定者検索システム」や、民間のFPマッチングサービスを利用すれば、居住している地域を指定して探すことが可能です。
多くのFPが自身の事務所のホームページも公開しているため、インターネットで検索するのも有効です。
はい、多くの独立系FPやFP相談窓口がオンラインでの相談に対応しています。
オンライン相談は、場所を選ばずに相談できるため、遠方に住んでいる専門性の高いFPにもアクセスできるメリットがあります。忙しい人や、近くによいFPが見つからない場合に便利です。
はい、問題ありません。FPとの相性は重要です。もし相談してみて「話しにくい」「提案に納得できない」など違和感を覚えた場合は、無理に続ける必要はありません。
別のFPに相談する「セカンドオピニオン」を求めることを検討しましょう。
独立系ファイナンシャルプランナー(FP)は、特定の金融機関に所属せず、お金に関する幅広い相談に対応する専門家です。金融機関との関係や報酬体系によって提案内容が異なる場合もあるため、相談先の特徴を確認することが大切です。
信頼できる独立系FPを探すには、日本FP協会の検索システムや民間のマッチングサービスを活用する方法があります。資格や専門分野、料金体系に加え、担当者との相性も確認しましょう。
また、FPに相談する前に、自分が将来どのくらいのお金を必要とし、何を相談したいのかを整理しておくと、より具体的なアドバイスを受けやすくなります。
将来のお金に不安がある人は、まずマネイロの「3分投資診断」を活用してみましょう。
簡単な質問に答えるだけで、将来必要になる金額や不足する可能性がある金額、自分に合った資産運用の方法を確認できます。
診断結果を参考に、FPに相談したい内容を整理してみてはいかがでしょうか。
»あなたに合った資産運用の方法を3分で無料診断
家計状況やお金について悩んでいるあなたへ
老後資金の不足分を早めに把握して準備を始めましょう。マネイロは働く世代向けにお金の診断・サービスをご提供しています
みずほ証券(入社は和光証券)では、20年以上にわたり国内外株、債券、投資信託、保険の販売を通じ、個人・法人顧客向けの資産運用コンサルティング業務に従事。2021年に株式会社モニクルフィナンシャル(旧:株式会社OneMile Partners)に入社し、現在は資産運用に役立つコンテンツの発信に注力。1級ファイナンシャル・プランニング技能士、一種外務員資格(証券外務員一種)保有。
福岡女学院大学・人文学部英語学科卒。卒業後、日本郵便株式会社にてリテール営業に従事。投資信託や生命保険の販売では商品分析を得意とし、豊富な商品知識を持つ。現在はこれまでの金融商品の知識を生かし、Instagramを中心に、SNSにて資産運用のはじめ方や資産形成のコツについて積極的に情報発信をしている。一種外務員資格(証券外務員一種)、保険募集人資格などを保有。