関連記事
2025/09/12
»あなたは債券に投資するべき?最適な運用を3分で診断
「個人向け国債変動10年の金利が上がっているけど、実際いくらもらえるの?」と気になっている人も多いでしょう。
金利の仕組みが複雑で、将来の受取額がイメージしにくいかもしれません。
本記事では、最新の金利情報から受取額のシミュレーション、金利の決まり方まで専門家が解説します。自身の資産運用計画の参考にしてください。



債券を活用して資産運用をしたいあなたへ
マネイロでは「専門知識がなくても正しい資産運用ができる」をコンセプトに、さまざまな無料サポートをご提供しています。
2026年5月に募集された個人向け国債「変動10年」(第193回債)の初回適用金利は、年1.67%(税引前)に設定されました。
個人向け国債変動10年は、変動金利型の商品です。今回設定された年1.67%という金利は、発行後の最初の半年間に適用されるものです。半年後には、当該時点での市場金利を基に新しい金利が設定されます。
近年の金利上昇傾向を反映し、個人向け国債の金利も高い水準で推移しています。
(参考:「変動10年」発行条件 | 財務省)
直近半年間の個人向け国債変動10年の初回適用金利の推移を見ると、金利が上昇傾向にあることがわかります。
上記のように、市場の金利動向を反映して、個人向け国債の金利も段階的に引き上げられています。
約2年前の2024年前半と比較すると、金利水準が上昇していることがより鮮明になります。
例えば、2024年3月に募集された「変動10年」(第168回債)の初回適用金利は年0.47%でした。
2026年4月募集分の年1.55%と比較すると、金利は約3倍以上になっていることがわかります。
金融政策の正常化などを背景とした市場金利の上昇が、個人向け国債の魅力向上に直接つながっている状況です。
個人向け国債変動10年に100万円を投資した場合、具体的にいくらの利子を受け取れるのでしょうか。
変動金利であるため、将来の受取額を正確に予測することはできませんが、初回適用金利を基にした最初の1年間の受取額や、10年間保有した場合のシミュレーションについて解説します。
また、受け取った利子には税金がかかるため、税金の計算方法についても確認しておきましょう。

2026年5月募集の変動10年(第194回)の発行条件(年1.67%)を基に、投資額別の最初の1年間で受け取れる利子額(税引前)を計算すると、以下のようになります。
個人向け国債の利子は半年ごとに支払われるため、上記の金額の半額がそれぞれ半年後に振り込まれます。
2年目以降の受取額は、半年ごとに見直される金利によって変動します。
(参考:変動10年 : 受取利子シミュレーション : 財務省)
変動10年は半年ごとに金利が見直されるため、10年間の総受取額を事前に確定させることはできません。
あくまで仮定の話ですが、もし10年間の平均金利が年1.67%で推移した場合、100万円を投資した際の10年間の税引前受取利子の合計は16万7000円となります。
今後の金利が平均して1.67%より高くなれば受取額は増え、低くなれば受取額は減ります。
財務省のWebサイトには、過去に発行された各回号の受取利子をシミュレーションする機能があります。

将来の金利を予測するものではありませんが、金利変動によって受取額がどう変わるかのイメージを掴むのに役立ちます。
個人向け国債の利子には、20.315%の税金がかかります。内訳は所得税および復興特別所得税が15.315%、住民税が5%です。
利子が支払われる際に自動的に源泉徴収されるため、原則として確定申告は不要です。
例えば、100万円を投資して年間1万6700円の利子(税引前)を受け取る場合、税額は以下のように計算されます。
実際に手元に残る金額は、税金が差し引かれた後の金額となります。
債券を活用して資産運用をしたいあなたへ
マネイロでは「専門知識がなくても正しい資産運用ができる」をコンセプトに、さまざまな無料サポートをご提供しています。
個人向け国債変動10年の金利は、市場の金利動向を反映して決まる仕組みになっています。
具体的には、10年物国債の利回りを基にした「基準金利」に、一定の係数を掛けて算出されます。
金利は半年に1度見直されるため、市場金利が上昇すれば受取利子が増え、低下すれば減少するという特徴があります。ここでは、金利決定の具体的な計算式や見直しのタイミングについて詳しく解説します。
変動10年の適用利率は、以下の計算式で決定されます。
ここでいう「基準金利」とは、10年固定利付国債の市場での利回りを指します。
具体的には、利子計算期間が始まる直前に行われた10年固定利付国債の入札における平均落札利回りが基準となります。
市場の金利を基にしているため、景気や金融政策の動向が適用利率に反映される仕組みです。
また、この計算式で算出された利率が0.05%を下回る場合でも、最低金利として年0.05%が設定されています。
(参考:「変動10年」商品概要 | 財務省)
変動10年の適用利率は、半年に1度見直されます。
利子は年2回支払われますが、各利払いのタイミングで、新しい利率が適用されることになります。
例えば、4月に発行された個人向け国債の場合、最初の利払いは10月です。4月から10月までの半年間は購入時に設定された初回適用金利が適用されます。次の利払い(翌年4月)までの半年間は、10月の利払い時に見直された新しい金利が適用される、という流れを10年間繰り返します。
変動10年の金利は、基準となるのが10年固定利付国債の利回り、つまり長期金利であるため、市場金利の動向と強く連動します。
長期金利は、景気の先行きや物価の動向、そして日本銀行の金融政策など、さまざまな要因によって変動します。
例えば、景気が良くなり、物価が上昇すると予想される局面では、長期金利は上昇する傾向があります。
変動10年は、こうした市場金利の動きを半年ごとに利率に反映するため、金利上昇局面では受け取る利子が増えるというメリットがあります。
個人向け国債変動10年への投資を検討する上で、今後の金利動向は重要なポイントです。
日本の金利は、長らく続いた低金利政策からの転換期を迎えており、先行きに注目が集まっています。
ここでは、日本銀行の金融政策が金利に与える影響や、金利が変動する局面における変動10年のメリット、そして金利が低下した場合のセーフティネットについて解説します。
今後の金利動向を占う上で重要な要素が、日本銀行の金融政策です。
長年続いたマイナス金利政策が解除され、金融政策の「正常化」が進む局面では、市場金利は上昇する傾向にあります。
市場金利が上昇すれば、それに連動する個人向け国債変動10年の基準金利も上昇し、結果として適用利率が引き上げられる可能性が高まります。
政策正常化がどの程度のペースで進むかは経済情勢次第ですが、当面は金利が上昇しやすい環境が続くと考えられます。
金利が上昇する局面において、変動10年はメリットを発揮します。
半年ごとに金利が見直されるため、市場金利の上昇を定期的に受取利子に反映させることができるからです。
もし金利が固定されている金融商品(固定金利の国債や定期預金など)を低金利の時期に購入した場合、その後市場金利が上昇しても、満期まで低い金利のまま運用し続けることになります。
変動10年であれば、将来の金利上昇の恩恵を受けられるため、インフレへの備えとしても有効な選択肢といえるでしょう。
将来、景気後退などで市場金利が再び低下する可能性もゼロではありません。しかし、個人向け国債変動10年には、投資家を保護するためのセーフティネットが用意されています。
それが年0.05%の最低金利の設定です。
たとえ市場金利が大幅に低下し、計算上の適用利率が0.05%を下回ったとしても、利率が0.05%より低くなることはありません。
金利上昇のメリットを享受しつつ、金利が下がった場合でも最低限の利回りが確保されているため、安心して長期的に保有できる商品設計になっています。
(参考:「変動10年」商品概要 | 財務省)
個人向け国債には、変動10年のほかに「固定5年」「固定3年」といった種類があります。また、安全性の高い資産の置き場所として「定期預金」も比較対象となるでしょう。
それぞれの金融商品には異なる特徴があり、自身の投資目的やリスク許容度によって最適な選択は変わります。
ここでは、各商品の違いを比較し、どのような場合にどの商品が適しているのかを解説します。
個人向け国債の3種類(変動10年、固定5年、固定3年)の主な違いは、満期までの期間と金利タイプです。
変動10年は将来の金利上昇の恩恵を受けられる可能性がある一方、固定金利タイプは購入時点で満期までの受取利子額が確定する安心感があります。
どちらが有利かは、今後の金利動向や自身の資金計画によって異なります。
個人向け国債と定期預金は、どちらも安全性が高いとされる金融商品ですが、一般的に金利面では個人向け国債のほうが高く設定される傾向にあります。
定期預金の金利は各金融機関が独自に設定しますが、近年の低金利環境下では、個人向け国債の金利を下回るケースがほとんどです。
また、安全性についても、定期預金は預金保険制度により1金融機関あたり元本1000万円とその利子までが保護の対象ですが、個人向け国債は日本国が元本と利子の支払いをします。
一定期間使う予定のない資金を、預金より高い利回りで運用することを検討する場合、個人向け国債は選択肢の1つと考えられます。
定期預金は、個人向け国債と異なり発行から1年以内でも原則としていつでも解約できる流動性の高さや、手続きの簡便さといったメリットがあります。
どの商品を選ぶべきかは、自身の資金の使い道や金利に対する考え方によって決まります。
【変動10年がおすすめの人】
【固定5年・固定3年がおすすめの人】
【定期預金がおすすめの人】
自身の「お金の役割」を明確にし、目的に合った商品を選択することが欠かせません。
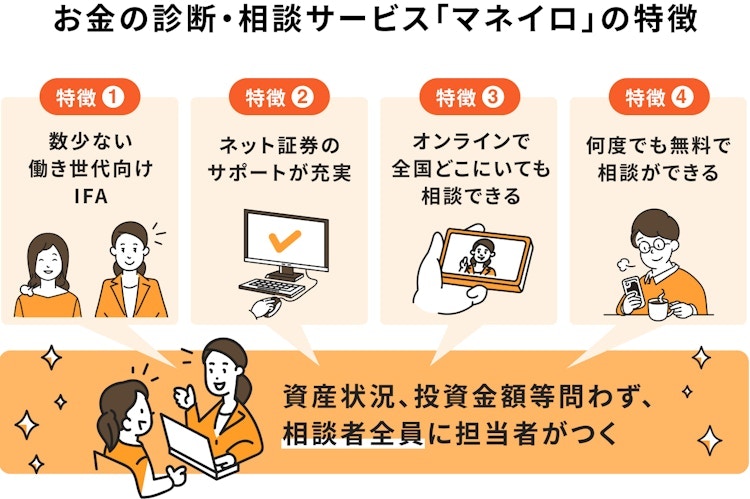
「個人向け国債は変動と固定どっちがよいか」「今後の金利はどうなるのか」など、自身での判断が難しいと感じる人は、ぜひマネイロの無料オンライン相談をご活用ください。
家計管理・資産運用のプロであるファイナンシャルアドバイザーが、一人ひとりに合わせたマネープランを中立的な立場からご提案します。
今後の資産形成のためにも、まずはお気軽にご相談ください。
個人向け国債変動10年を実際に購入する前に、基本的な商品情報を確認しておきましょう。
どこで購入できるのか、いくらから始められるのか、途中で換金したくなった場合はどうなるのか、といった実用的な情報をまとめました。
これらの基本ルールを理解しておくことで、より安心して投資を始めることができます。
個人向け国債は、証券会社、銀行、信用金庫、郵便局(ゆうちょ銀行)など、多くの金融機関で購入できます。
購入するには、まず当該金融機関で国債専用の口座を開設する必要があります。口座開設後は、各金融機関の窓口やインターネットバンキングなどを通じて、募集期間中に申し込み手続きを行います。
毎月募集が行われているため、自身のタイミングに合わせて購入することが可能です。
個人向け国債は、最低1万円から、1万円単位で購入することができます。
株式投資や投資信託などと比較して少額から始められるため、投資初心者でも気軽に試すことができます。
購入金額に上限はないため、まとまった資金を安全に運用したいというニーズにも対応可能です。
毎月コツコツと少額を積み立てるように購入していくこともできます。
個人向け国債は、原則として発行から1年が経過すれば、いつでも中途換金(解約)が可能です。
ただし、その際に「中途換金調整額」が差し引かれます。
中途換金調整額は、直近2回分の利子(税引前)相当額 × 0.79685 で計算されます。
この仕組みにより、元本割れのリスクは極めて低いですが、満期まで保有するのに比べて受取額が少なくなる点には注意が必要です。
なお、保有者が亡くなられた場合や、大規模な自然災害に遭われた場合には、1年以内でも特例として換金が認められています。
(参考:「変動10年」商品概要 | 財務省)
個人向け国債の利子は、年に2回、半年ごとに支払われます。
利払日は、国債の発行から半年後と1年後の応当日です。例えば、4月15日に発行された国債であれば、毎年10月15日と4月15日が利払日となります(休日の場合は翌営業日)。
支払われた利子は、あらかじめ指定した金融機関の口座に自動的に振り込まれます。定期的に安定したインカムゲインを得られるのが特徴です。
ここでは、個人向け国債変動10年に関して、多くの人が抱く疑問についてQ&A形式で回答します。
金利の先行きや他の金融商品との比較など、投資判断の参考になる情報です。
日本銀行の金融政策正常化が進めば、市場金利が上昇し、変動10年の金利も上がる可能性があります。ただし、将来の金利動向を予測することはできません。
元本の安全性が高い点は共通していますが、金利面では個人向け国債のほうが高く設定される傾向があります。
2026年5月募集分の初回適用金利(年1.67%)が、半年後の金利見直し時にも変わらず適用されたと仮定した場合、最初の1年間の受取利子の合計は税引前で16万7000円(税引後13万3074:小数点以下切り捨て)となります。
ただし、個人向け国債の「変動10年」は半年ごとに金利が見直されるため、実際に受け取る2回目の利子(発行から1年後の受取分)は、その時の市場金利に応じて変動する点に注意してください。
2026年5月募集分の初回適用金利は年1.67%と、魅力的な水準になっています。
金利は「基準金利×0.66」で決まり、半年ごとに見直されるため、今後の金利上昇の恩恵を受けられる可能性があります。
また、年0.05%の最低金利保証も付いているため、金利低下時にも安心です。
個人向け国債は、安全性を重視しながら、預金よりも有利なリターンを目指したい方にとっての選択肢の1つとなるでしょう。
本記事を参考に、自身の資産運用計画に組み込むことを検討してみてはいかがでしょうか。
自身の資産状況や将来の金利見通しに合わせて、最適な商品を選ぶことが重要です。
より具体的なアドバイスが欲しい方は、専門家に相談してみるのも1つの方法です。
»老後資金の不足リスクと最適な運用方法を3分で診断
債券を活用して資産運用をしたいあなたへ
マネイロでは「専門知識がなくても正しい資産運用ができる」をコンセプトに、さまざまな無料サポートをご提供しています。