
関連記事
»iDeCoとNISA、あなたに合うのは?無料診断でチェック
「iDeCoとNISA、どっちを優先すべき?」「自分にはどちらが合っている?」と迷う人も多いでしょう。
iDeCoは税制優遇を受けながら老後資金を準備できること、NISAは必要なタイミングで資産を引き出せることが大きな特徴です。
迷った場合は、まずNISAで資産形成を始め、余裕があればiDeCoを併用する方法があります。ただし、適した使い方は年代や資産形成の目的によって異なります。
本記事では、iDeCoとNISAの違いやどちらを優先すべきか、年代・ケース別の選び方をわかりやすく解説します。


自分に必要な資産運用が知りたいあなたへ
目的やリスク許容度に合わせてベストな資産運用を選択しましょう。マネイロは働く世代向けにお金の診断・サービスを提供しています
▶3分投資診断:将来必要な金額とあなたに必要な投資がわかる
▶賢いお金の増やし方入門:貯金と投資で賢く増やす方法がわかる
▶オンライン無料相談:専門家と一緒に考える資産運用
iDeCo(個人型確定拠出年金)とNISA(少額投資非課税制度)は、どちらも税金の優遇を受けながら資産形成ができる制度ですが、目的や仕組みには違いがあります。
iDeCoが老後資金の準備に特化した「私的年金制度」であるのに対し、NISAはより幅広い目的で利用できる「非課税投資制度」です。
どちらの制度が自分に適しているかを判断するためには、まず両者の違いを正確に理解することが重要です。以下の比較表で、主な特徴を確認してみましょう。
※2026年12月分(2027年1月引落分)から上限引き上げ
iDeCoとNISAのどちらが自分に適しているかは、税制優遇の仕組みをどう活用するかによって変わります。
両制度に共通するメリットは、投資で得た利益(運用益)が非課税になる点です。通常、投資の利益には約20%の税金がかかりますが、これらの制度を利用すればその分が手元に残ります。
iDeCoの最大の強みは、運用益の非課税に加えて「掛金の全額所得控除」がある点です。毎月の掛金が所得から差し引かれるため、所得税や住民税の負担が軽減されます。年収が高い人ほど節税効果は増加する傾向があります。
さらに、60歳以降に受け取る際も「退職所得控除」や「公的年金等控除」といった税制優遇が適用されます。
一方、NISAのメリットは「運用益の非課税」というシンプルな仕組みにあります。iDeCoのような掛金の所得控除はありませんが、いつでも非課税で資金を引き出せる自由度の高さが魅力です。

したがって、毎年の税負担を直接的に軽減したい場合はiDeCoが、資金の流動性を保ちながら非課税の恩恵を受けたい場合はNISAが、それぞれ適しているといえるでしょう。
自分に必要な資産運用が知りたいあなたへ
目的やリスク許容度に合わせてベストな資産運用を選択しましょう。マネイロは働く世代向けにお金の診断・サービスを提供しています
▶3分投資診断:将来必要な金額とあなたに必要な投資がわかる
▶賢いお金の増やし方入門:貯金と投資で賢く増やす方法がわかる
▶オンライン無料相談:専門家と一緒に考える資産運用
iDeCoとNISAのどちらを優先すべきかは、職業によっても考え方が異なります。iDeCoは、加入者の職業や勤務先の年金制度によって掛金の上限額が定められているため、自身の状況を把握することが重要です。
<職業別・iDeCoの年間節税額:シミュレーション条件>
・年収(課税所得):500万円
・年齢:40歳
(参考:節税シミュレーション|楽天証券)
<職業別の選び方>
会社員や公務員の場合、iDeCoの掛金上限額は勤務先の企業年金制度の加入状況によって異なります。
(2026年12月1日以降)
共済掛金相当額は、国家公務員・地方公務員共済組合員は8000円、私立学校教職員共済制度の加入者は7000円とされています。
公的年金や企業年金である程度老後資金の基盤があるため、まずは資金の自由度が高いNISAから始めるのが選択肢の1つです。教育資金や住宅購入資金など、老後以外のライフイベントにも柔軟に対応できます。
その上で、余裕資金があればiDeCoを活用して所得控除による節税メリットを追求するのも選択肢の1つです。
自営業や個人事業主の人は、iDeCoの掛金上限額が月額7万5000円(2026年12月1日以降)と、他の職業に比べて高く設定されています。これは、会社員と違って厚生年金や企業年金がなく、老後資金の柱が国民年金のみとなるためです。
老後資金が手薄になりがちなため、iDeCoを最優先で活用し、手厚い所得控除のメリットを最大限に享受することが推奨されます。掛金全額が所得から控除されるため、課税所得を抑える効果が高く、現役時代の節税に直結します。
iDeCoの掛金を上限まで拠出した上で、さらに余裕があればNISAで資産形成を行うとよいでしょう。
専業主婦(夫)の人は、自身の所得がない、または少ないケースが多いため、iDeCoの最大のメリットである「掛金の所得控除」による節税効果を得ることができません。
iDeCoに加入して掛金を拠出しても、所得税や住民税の負担は変わらないことになります。
そのため、専業主婦(夫)の人には、運用益が非課税になるメリットをシンプルに活用できるNISAが向いています。いつでも引き出しが可能なので、家計の状況に合わせて柔軟に運用できます。
将来的にパートなどで収入を得るようになった際に、iDeCoの加入を検討するという考え方もあります。
iDeCoとNISAのどちらを選ぶかは、年代ごとのライフステージや投資にかけられる期間によっても変わってきます。
若い世代ほど長期投資のメリットを活かしやすく、年齢が上がるにつれて老後資金準備の重要性が増していきます。
20代は、投資にかけられる期間が長い世代です。長期運用による複利効果を最大限に活かせるため、資産形成を始める絶好のタイミングといえます。
一方で、20代は結婚、出産、住宅購入、キャリアアップのための自己投資など、さまざまなライフイベントが想定されます。そのため、原則60歳まで引き出せないiDeCoよりも、必要な時にいつでも資金を引き出せるNISAのほうが柔軟に対応でき、優先度は高いといえるでしょう。
まずはNISAで投資経験を積み、収入に余裕が出てきたらiDeCoの併用を検討するのがおすすめです。
30代・40代は、キャリアが安定し収入が増加する一方で、子どもの教育費や住宅ローンなど支出も増える時期です。資産形成への意識が高まり、本格的な準備を始めるのに適した年代といえます。
収入が増えることで所得税や住民税の負担も増加するため、iDeCoの掛金全額所得控除による節税メリットが魅力的になります。老後資金の準備を本格化させたいなら、iDeCoの活用を積極的に検討しましょう。
同時に、教育費など近い将来に必要な資金は、引き出しが自由なNISAで準備するのが合理的です。30代・40代は、iDeCoとNISAを併用し、目的別に資金を分けて運用する戦略が有効です。
50代は定年退職が視野に入り、老後資金の準備が目前の課題となる年代です。資産形成の目的が「老後資金」に絞られてくるため、iDeCoの活用が有力な選択肢となります。所得控除による節税は、退職までの期間の税負担を軽減する上で効果的です。
ただし、iDeCoの老齢給付金を60歳から受け取るためには、原則として10年以上の通算加入者等期間が必要です。そのため、50歳を過ぎてからiDeCoを始める場合、受給開始年齢が61歳以降に繰り下がる可能性がある点に注意が必要です。
50歳になる前に少額でも加入しておくことが1つのポイントになります。一方、NISAは引き出しに制限がなく、退職金の運用先としても活用しやすいメリットがあります。
50代からの資産形成では、iDeCoで着実に老後資金を準備しつつ、NISAで柔軟性を確保する、という両制度の併用も選択肢の1つと考えられます。
法改正により、iDeCoは2026年12月1日から70歳未満まで加入できるようになります。そのため、60代からiDeCoを始めること自体は可能です。
掛金の所得控除も受けられるため、60代でまだ働いていて所得がある人にとっては節税メリットがあります。
しかし、注意点もあります。iDeCoの受給開始は、通算加入者等期間によって決まります。例えば、60歳で加入した場合、受給できるのは最短でも65歳からとなります。
また、運用できる期間が短いため、NISAに比べて複利効果を得にくい側面もあります。
60代からの資産運用では、資金の柔軟性がより重要になるため、いつでも引き出し可能なNISAのほうが使いやすいケースが多いでしょう。退職金の運用など、まとまった資金を非課税で運用したい場合にもNISAは適しています。
自身の働き方や資金計画に合わせて慎重に検討することが大切です。
ここまでiDeCoとNISAの違いを解説してきましたが、「結局、自分はどちらから始めるべきか」と迷う人もいるでしょう。
そこで、簡単な診断チャートを用意しました。いくつかの質問に答えることで、あなたに合った制度の方向性が見えてきます。
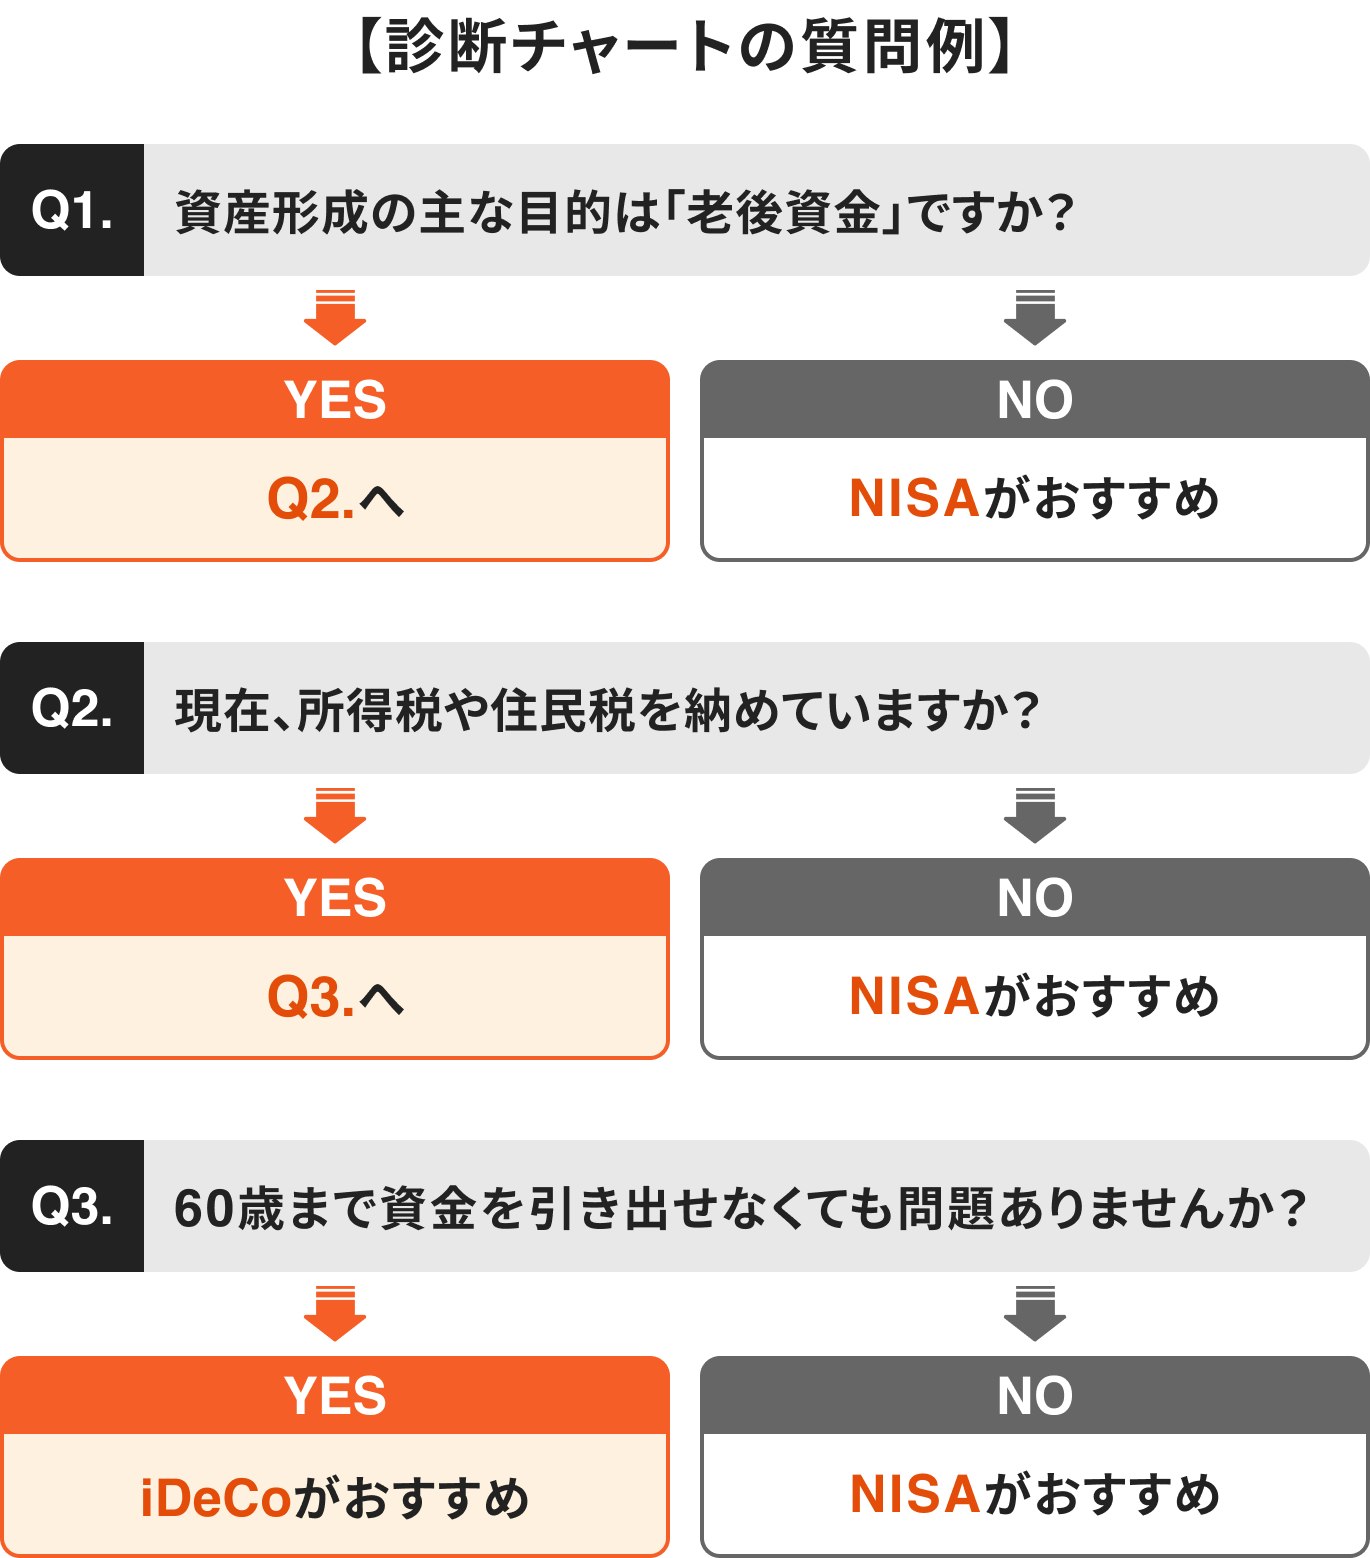
このチャートはあくまで簡易的なものです。最終的には自身のライフプランや価値観に合わせて判断することが大切です。
「診断チャートだけでは判断が難しい」「自分のケースに合った、より具体的なアドバイスが欲しい」と感じる人もいるかもしれません。
そのような場合は、客観的な視点で自分に合った資産形成の方法を診断してくれるツールを活用するのも1つの方法です。
簡単な質問に答えるだけで、自身の投資タイプやおすすめの運用方法を知ることができます。
»無料診断であなたに合う投資をチェック
iDeCoとNISAは、どちらか1つしか選べないわけではありません。それぞれの加入条件を満たしていれば、両方の制度を同時に利用する「併用」が可能です。
併用することで、iDeCoの高い節税メリットと、NISAの柔軟な資金活用のメリットを両取りできます。
例えば、「老後資金はiDeCoで着実に準備し、子どもの教育資金や住宅のリフォーム費用はNISAで準備する」といったように、目的別に口座を使い分けることで、より計画的で効率的な資産形成を目指せます。
これから資産形成を始める投資初心者の人には、段階的にステップアップしていく方法がおすすめです。
まずは、少額から始められ、いつでも引き出し可能なNISAで投資の経験を積むことから始めましょう。実際に商品を売買したり、値動きを体験したりすることで、投資への理解が深まります。
そして、投資に慣れ、毎月の積立が習慣になったら、次のステップとしてiDeCoの活用を検討します。NISAで確保している流動性に加え、iDeCoで掛金の所得控除による節税メリットを活用することで、より効率的な資産形成が期待できます。
この方法は、無理なく着実に資産を育てたい人に適したプランです。
iDeCoとNISAを併用する際には、いくつか注意点があります。
まず、それぞれの非課税投資枠は独立していることを理解しておきましょう。iDeCoの掛金がNISAの非課税投資枠を圧迫することはありませんし、NISAの投資額がiDeCoの掛金枠に影響することもありません。
次に、資金管理です。2つの制度で資産を管理することになるため、全体の資産状況が把握しにくくなる可能性があります。それぞれの口座でどのような商品をどれくらい保有しているか、定期的に確認することが大切です。
重要なのは、無理のない範囲で掛金・投資額を設定することです。iDeCoは原則60歳まで引き出せないため、急な出費で生活が苦しくなることのないよう、自身のライフプランや家計状況を十分に考慮した上で、計画的に活用しましょう。
iDeCoやNISAを始めるには、まず金融機関で専用の口座を開設する必要があります。金融機関によって取扱商品や手数料、サービス内容が異なるため、どこで口座を開設するかは重要なポイントです。
ここでは、口座開設の基本的な流れと、金融機関選びのポイントを解説します。
iDeCoやNISAの口座開設は、概ね以下の流れで進みます。
一般的に、マイナンバーカードがあれば、本人確認とマイナンバーの確認が1枚で済むため手続きがスムーズです。
マイナンバーカードがない場合は、マイナンバー通知カードやマイナンバー記載の住民票と、運転免許証やパスポートなどの顔写真付き本人確認書類を組み合わせて提出します。
iDeCoやNISAの口座は、主に証券会社、銀行、ネット証券で開設できます。それぞれに特徴があるため、自分の投資スタイルに合った金融機関を選びましょう。
投資初心者でコストを抑えたい人や、幅広い商品から自分で選びたい人はネット証券が有力な選択肢です。一方、専門家と相談しながらじっくり進めたい人は、対面型証券会社や銀行が向いているといえるでしょう。
iDeCoとNISAに関してよく寄せられる質問と回答をまとめました。
どちらが適しているかは、年収や資産形成の目的によって異なります。
毎年の税負担を軽減したい所得の高い人にとっては、掛金が全額所得控除になるiDeCoのほうが節税メリットを実感しやすいでしょう 。
一方、資金の自由度を重視する人や、所得控除の恩恵が少ない人にとっては、いつでも引き出せるNISAのほうが使いやすいといえます。
大きな違いは、制度の目的と資金の引き出し制限です。iDeCoは老後資金形成を目的とした私的年金制度であり、原則60歳まで資金を引き出せません。代わりに、掛金の所得控除という手厚い税制優遇があります。
NISAはより自由な目的で利用できる非課税投資制度で、いつでも資金を引き出せますが、掛金の所得控除はありません。
投資初心者の人や、近い将来に結婚や住宅購入などで資金が必要になる可能性がある人は、いつでも引き出せるNISAから始めるのがよいでしょう。
一方、老後資金の準備を最優先に考え、所得控除による節税メリットを早くから受けたい人は、iDeCoを優先的に検討するのも1つの方法です。自身のライフプランに合わせて判断することが重要です。
専業主婦(夫)の人で自身の所得がない、または少ない場合は、iDeCoの掛金所得控除による節税メリットを受けられません。
そのため、運用益が非課税になるメリットを享受でき、かつ資金の出し入れが自由なNISAのほうが向いているといえます。
少額から始められる点も、家計に合わせて調整しやすくメリットとなります。
はい、それぞれの加入条件を満たしていれば併用できます。
iDeCoで老後資金を着実に準備しながら、NISAで教育資金や住宅資金など中期的な目標に向けた資産形成を行う、といった使い分けが可能です。
両方の制度のメリットを活かすことで、より効率的でバランスの取れた資産形成を目指せます。
iDeCoとNISAは、どちらも将来に向けた資産形成に活用できる制度ですが、それぞれ特徴が異なります。老後資金を計画的に準備しながら税負担を軽減したい場合はiDeCo、必要な時に資産を引き出せる柔軟性を重視する場合はNISAが選択肢になります。
また、どちらか一方を選ぶだけでなく、目的や資金状況に応じて両制度を併用することも可能です。自身のライフプランに合った活用方法を検討しましょう。
一方、「iDeCoとNISAのどちらを優先すればいい?」「老後に向けて毎月いくら積み立てればいい?」と迷う人もいるでしょう。
マネイロの「3分投資診断」では、簡単な質問に答えるだけで、老後資金の不足リスクや将来必要になる金額、自分に合った運用方法を確認できます。
iDeCoとNISAを選ぶ前に、まずは自分に必要な資産形成の方法を無料診断でチェックしてみましょう。
»老後資金の不足リスクとあなたに合う運用方法を3分で診断
自分に必要な資産運用が知りたいあなたへ
目的やリスク許容度に合わせてベストな資産運用を選択しましょう。マネイロは働く世代向けにお金の診断・サービスを提供しています
▶3分投資診断:将来必要な金額とあなたに必要な投資がわかる
▶賢いお金の増やし方入門:貯金と投資で賢く増やす方法がわかる
▶オンライン無料相談:専門家と一緒に考える資産運用