
関連記事
»ボーナスの手取り、将来に回すならいくら?無料診断
「ボーナスの手取りはいくらになる?」「額面からどのくらい税金や社会保険料が引かれる?」と気になっている人もいるでしょう。
ボーナスの手取り額は、一般的に額面の約8割が目安です。額面から健康保険料や厚生年金保険料などの社会保険料と所得税が差し引かれますが、住民税は原則として天引きされません。
また、所得税の税率は前月の給与額や扶養親族等の人数によって異なるため、同じボーナス額でも手取り額に差が生じます。
本記事では、ボーナスの手取り額の計算方法や額面別の手取り早見表、税金・社会保険料の仕組みをわかりやすく解説します。


ボーナスの手取りは、額面から社会保険料(健康保険・厚生年金・雇用保険など)と所得税を引いた金額で、目安は額面の約8割です。住民税は原則としてボーナスからは引かれません。
所得税は、前月の給与(社会保険料控除後)と扶養親族の人数で決まる税率を掛けて計算します。例えば、ボーナスの額面が50万円の場合、手取り額は約40万円です(40歳未満・扶養0人・前月の給与30万円・協会けんぽ東京支部の場合)。
額面から差し引かれる(控除される)主な項目は、「社会保険料」と「所得税」の2つです。
社会保険料には、健康保険料、厚生年金保険料、雇用保険料、そして40歳以上の方は介護保険料が含まれます。
毎月の給与からは住民税も天引きされますが、ボーナスから住民税は原則として引かれません。住民税は前年の所得(ボーナスを含む)を基に計算され、翌年の6月から12ヵ月間にわたって毎月の給与から分割して納付する仕組みになっているためです。
ボーナスの額面金額別に、手取り額がいくらになるのかを一覧表にまとめました。自身の状況に近い金額を参考にしてください。
なお、実際の手取り額は前月の給与額や扶養家族の人数、加入している健康保険組合によって変動します。以下のシミュレーションは、下記の条件を基に算出しています。
<設定条件>
前月の給与(社会保険料控除後)30万円・扶養0人・協会けんぽ東京支部の場合。2026年度の保険料率と令和8年分の算出率の表(税率6.126%)で計算しています。200万円は厚生年金保険料の上限(1回150万円)を反映しています。前月の給与が高いほど所得税率が上がり、手取りは少なくなります。
»この手取り、貯める?増やす?必要な金額と運用方法を3分で無料診断
ボーナスの手取り額は、4つのステップで誰でも簡単に計算できます。自身のボーナス明細と見比べながら、どのように計算されているのか確認してみましょう。
最初に、ボーナスから天引きされる社会保険料を計算します。
社会保険料は、健康保険料、厚生年金保険料、雇用保険料、そして40歳以上の方は介護保険料の合計です。2026年4月分からは、新たに子ども・子育て支援金も健康保険料とあわせて徴収されます。
注意点として、健康保険料や厚生年金保険料は「標準賞与額」を基に計算されます。標準賞与額とは、ボーナス額面の1000円未満を切り捨てた金額です。一方、雇用保険料はボーナス額面そのものに保険料率を掛けて計算します。
社会保険料の上限や計算の詳細は、ボーナスの社会保険料の記事で解説しています。
<社会保険料の内訳(2026年度・協会けんぽ東京・一般事業の場合)>
次に、所得税を計算するための「所得税率」を調べます。ボーナスにかかる所得税率は、毎月の給与とは異なる特別な方法で決まります。
具体的には、国税庁が公表している「賞与に対する源泉徴収税額の算出率の表」を使います。
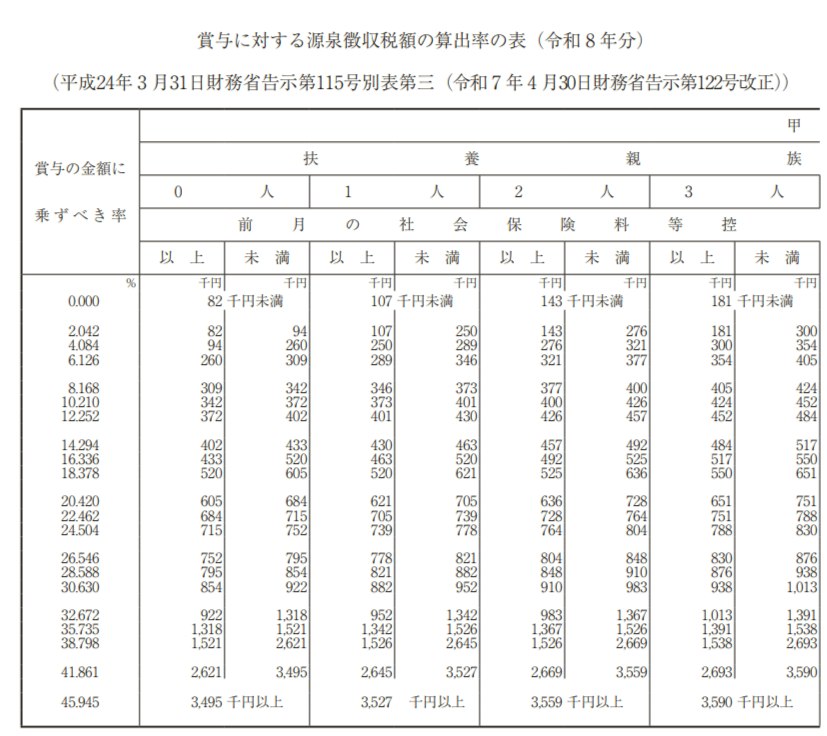
(引用:賞与に対する源泉徴収税額の算出率の表(令和 8 年分)|国税庁)
この表から、「ボーナス支給月の前月の給与から社会保険料を引いた金額」と「扶養親族の人数」の2つの情報を使って、該当する税率を見つけ出します。
ステップ②で調べた所得税率を使って、所得税額を計算します。計算式は以下の通りです。

ここで計算される所得税は、あくまで概算の金額を源泉徴収(天引き)したものです。年間の所得が確定した後、年末調整によって正しい税額が再計算され、過不足が調整されます。
最後に、ボーナスの額面からこれまで計算した控除額をすべて差し引けば、手取り額が算出できます。
この計算で出た金額が、実際にあなたの銀行口座に振り込まれる金額となります。
それでは、具体的な例で計算してみましょう。
<条件>
① 社会保険料の計算
② 所得税率を調べる
③ 所得税を計算する
④ 手取り額を出す
このケースでは、ボーナス50万円の手取り額は約40万円(額面の約80%)となります。
ボーナスの所得税率を決定するために参照する「賞与に対する源泉徴収税額の算出率の表」は、国税庁のWebサイトで確認できます。ここでは、当該表の一部を抜粋して、扶養家族の人数と前月の給与に応じた税率の早見表を作成しました。
金額は前月の社会保険料等控除後の給与額。出典:国税庁「令和8年分 賞与に対する源泉徴収税額の算出率の表」(甲欄)。これより高い帯は国税庁の表で確認してください。前月の給与がない場合や、ボーナスが前月の給与の10倍を超える場合は、この表を使いません(よくある質問を参照)。
2026年(令和8年)は、ボーナスの手取り計算に影響するいくつかの制度変更がありました。主な変更点を理解しておくことで、より正確な手取り額を把握できます。
2026年4月分の保険料から、少子化対策の財源として「子ども・子育て支援金」制度が始まりました。この支援金は、健康保険料とあわせて徴収され、ボーナスも対象となります。
協会けんぽの場合、2026年度の支援金率は全国一律で0.23%です。このうち半分を従業員が負担するため、実質的な負担率は0.115%です。
40歳以上の方が負担する介護保険料とは別に、全年齢の被保険者が対象となります。
所得税の計算に用いる「源泉徴収税額表」は、税制改正などに応じて毎年更新されます。本記事で紹介している計算や早見表は、2026年(令和8年)分の最新の税額表に基づいています。
税額表が変わると、同じ給与やボーナスの額でも所得税率が変動し、手取り額に影響が出ることがあります。常に最新の情報を確認することが大切です。
雇用保険料率も、雇用情勢などに応じて各年ごとに見直されることがあります。2026年度(令和8年度)の雇用保険料率は、一般の事業の場合、労働者負担分が0.5%(5/1000)です(2025年度の0.55%から引き下げ)。
この料率が変更されると、社会保険料の合計額が変わり、結果として手取り額も変動します。農林水産・清酒製造業や建設業など、事業の種類によって料率が異なる点にも注意が必要です。
ボーナスの手取り額が思ったよりも少ないと感じる場合、いくつかの理由が考えられます。
いずれの場合も、ボーナスから引かれる所得税はあくまで源泉徴収であり、最終的な税額は年末調整で確定します。
もし税金を払い過ぎていた場合は、年末調整で還付されますので、給与明細と源泉徴収票は大切に保管しておきましょう。
所得税が前月より大きく引かれた理由や確認ポイントは、所得税が倍になった理由の記事で詳しく解説しています。
まとまった金額が手に入るボーナスは、計画的に活用することが大切です。一般的な使い道としては、貯蓄や投資、住宅ローンなどの返済、旅行や買い物などが挙げられます。
将来のための資産形成を考えるなら、ボーナスの一部を貯蓄や投資に回すのが選択肢の1つです。
一方で、日々の頑張りをねぎらうために、趣味や自己投資に使うことも生活の満足度を高める上で重要になります。自身のライフプランに合わせて、バランスのよい使い道を検討しましょう。
ボーナスを将来のために「貯める」か、それとも「増やす」ことを目指すか、悩む方も多いのではないでしょうか。
安全性を重視するなら定期預金などで着実に貯蓄する方法があります。一方で、インフレなどを考慮すると、NISAやiDeCoなどを活用した資産運用も選択肢の1つです。
これらの制度は税制上の優遇措置がありますが、投資信託などで運用するため元本は保証されておらず、運用成果によっては元本割れの可能性があります。
また、購入時や運用期間中に所定の手数料がかかる場合があります。
自身の状況や目標によって、最適な選択は異なります。まずは自分の考えを整理するために、簡単な診断ツールを試してみてはいかがでしょうか。
»手取りの使い道に迷ったら、将来必要な金額と運用方法を3分で無料診断
ボーナスの手取り計算に関して、よく寄せられる質問と回答をまとめました。
40歳未満・扶養なし・前月の給与30万円・協会けんぽ東京支部の場合、手取り額は約40万円が目安です。40歳以上で介護保険料が加わると、約39万7000円になります。
前月の給与額によって所得税率が変わるため、金額は変動します。
同様の条件(40歳未満・扶養なし・前月の給与30万円・協会けんぽ東京支部)で、ボーナス額面が20万円の場合、手取り額は約16万円が目安です。
40歳以上では約15万9000円となります。こちらもあくまで目安であり、個々の条件で変動します。
ボーナスの手取りは、額面の約8割が目安です(本記事の早見表の条件では約79〜80%)。所得税率は前月の給与や扶養家族の人数によって変動し、40歳以上は介護保険料も引かれるため、手取りの割合は人によって異なります。
いいえ、ボーナスから住民税は原則として天引きされません。住民税は、前年の1年間の所得(給与+ボーナス)を基に計算され、翌年6月から1年間、毎月の給与から分割して徴収される仕組みです。
前月の給与がない場合や、ボーナス(社会保険料控除後)が前月の給与(社会保険料控除後)の10倍を超える場合は、「算出率の表」を使いません。
ボーナス(社会保険料控除後)の6分の1(計算期間が6ヶ月を超える場合は12分の1)を「月額表」に当てはめて税額を出し、その6倍(または12倍)が源泉徴収額になります。
この計算で所得税が高くなる理由は、所得税が倍になった理由の記事で解説しています。
40歳未満・扶養なし・前月の給与30万円・協会けんぽ東京支部の場合、ボーナス100万円の手取り額は約80万1000円が目安です。40歳以上では約79万3000円になります。
所得税率はボーナスの額ではなく前月の給与で決まるため、前月の給与が高い人ほど手取りの割合は下がります。
詳しくはボーナス100万円の手取りの記事で解説しています。
iDeCo(個人型確定拠出年金)の活用も選択肢の1つです。掛金は全額所得控除の対象になるため、年末調整で所得税が還付され、翌年の住民税が軽減される効果が期待できます。
ただし、iDeCoは投資信託などで運用するため元本保証はなく、運用成果によっては元本割れの可能性があります。また、原則として60歳まで資産を引き出すことはできません。加入や運用には所定の手数料がかかります。
なお、iDeCoの掛金を払っても、ボーナスから天引きされる所得税(源泉徴収額)そのものは変わりません。年末調整や確定申告で精算されます。
2026年4月分からは「子ども・子育て支援金」が新たに控除項目に加わりました。本記事で紹介した計算方法や早見表を参考に、自身のボーナス手取り額を確認しましょう。
ボーナスは、日々の生活費とは別に、貯蓄や資産運用にまとまったお金を充てられる機会です。ただし、貯蓄と投資にどのくらい振り分けるべきかは、現在の資産状況や将来必要になるお金によって異なります。
「ボーナスを貯蓄と投資のどちらに回すべき?」「今の貯蓄ペースで老後資金は足りる?」と迷っている人は、マネイロの「3分投資診断」を活用してみましょう。
証券アナリストが設計・監修した無料診断で、将来必要になる金額や不足する可能性がある金額、自分に合った資産運用の方法を確認できます。
»手取りがわかったら、将来の必要額も3分で無料診断
東京都出身。中央大学商学部会計学科を卒業後、東京国税局に入局。国税庁、東京国税局等に38年間勤務し、2023年に高松国税局長を最後に退官。同年、黒澤伸税理士事務所を開設し、2024年には社会保険労務士としても登録。現在は、税務・会計、社会保険、労働保険等の士業務を中心に、CFPとして事業者のトータルサポートを行っている。
マネイロメディアは、資産運用に関することや将来資金に関することなど、お金にまつわるさまざまな情報をお届けする「お金のメディア」です。正確かつ幅広い年代のみなさまにわかりやすい、ユーザーファーストの情報提供に努めてまいります。