
関連記事
»知るだけで差がつく。3分で将来資金を無料シミュレーション
「賃貸と持ち家では生涯で1300万円の差が出る」といった話を耳にして、「本当にそんなに差がつくの?」「結局どちらがお得なの?」と気になっている人も多いのではないでしょうか。
賃貸と持ち家のどちらが有利かは、住宅価格や家賃、居住年数、金利、将来の資産価値などさまざまな条件によって変わります。
そのため、「持ち家が得」「賃貸が得」と一概に結論づけることはできません。
本記事では、「1300万円の差」といわれる理由を解説するとともに、賃貸と持ち家それぞれのメリット・デメリット、後悔しない選び方についてわかりやすく解説します。


将来資金が気になるあなたへ
将来をお金の不安なく過ごすために、あなたに合った運用方法を理解し、計画的に準備を始めましょう。マネイロでは、将来資金の準備をスムーズに進められる無料ツールを利用できます。
▶将来資金の無料診断:将来必要になる金額が3分でわかる
▶賢いお金の増やし方入門:貯金と投資で賢く増やす方法がわかる
▶NISAで始める資産運用~基本編~:NISAの基本と資産運用の始め方入門
「賃貸と持ち家では生涯コストに1300万円の差が出る」という話は、住宅購入を検討する際によく聞かれます。
しかし、この数字は特定の条件下で試算された1つの結果に過ぎず、すべての人に当てはまるわけではありません。
まずは、どのような計算で差額が導き出されるのか、試算の仕組みを理解することが必要です。
「1300万円の差」という試算は、多くの場合、30〜35年といった長期間の住居費を比較したシミュレーションに基づいて計算されています。
一般的なモデルケースでは、以下のような前提条件が設定されています。
賃貸の場合は、家賃に加えて管理費や駐車場代、2年ごとの更新料などが含まれます。一方、持ち家の場合は住宅ローン返済のほかに、固定資産税や修繕費が発生することを考慮に入れます。
これらの条件で計算すると、賃貸の総支払額が持ち家を上回り、差額が約1300万円になるという結論が導き出されるのです。
ただし、家賃や物件価格、金利、修繕費の考え方によって、差額は変動する点を理解しておく必要があります。そのため、「必ず1300万円の差が出る」と考えるのではなく、あくまで一例のシミュレーションとして捉えることがポイントです。
賃貸と持ち家で生涯コストに差が生まれる理由は、主に住居費の支払い構造の違いにあります。
賃貸の場合、例えば家賃10万円の物件に40年間住むと、家賃だけで総額4800万円を支払うことになります。この支払いは掛け捨てであり、自分の資産にはなりません。
一方、持ち家は住宅ローンを30〜35年で完済するケースが一般的です。完済後は、固定資産税や修繕費はかかりますが、月々のローン返済負担はなくなります。老後の収入が減少する時期に住居費を大幅に抑えられる点が、長期的なコスト差を生む要因です。
また、比較の際には、家賃と住宅ローン返済額が同程度に設定されることが多く、その場合、ローン完済後の負担減が持ち家を有利に見せやすくなります。
この「資産になるかどうか」という点が、1300万円という差額の根幹にあるといえるでしょう。ただし、物件価格や住宅ローン金利、修繕費、将来の売却価格などによって結果は大きく変わるため、「必ず持ち家が得」とは言い切れません。
賃貸と持ち家のどちらがお得かを判断するには、生涯にわたってかかるコストを項目別に分解して比較することが重要となります。
住居費だけでなく、税金や維持費、その他の費用まで含めて総合的に評価しましょう。
住居費の比較では、賃貸の「家賃」と持ち家の「住宅ローン返済額」が中心となります。
賃貸の場合、家賃は住み続ける限り発生し、生涯にわたる支出となります。例えば、30歳から80歳までの50年間、平均家賃10万円の物件に住み続けた場合、家賃だけで総額6000万円に達します。
一方、持ち家は35年ローンを組むのが一般的です。ローン完済後は月々の返済がなくなり、住居費の負担が大幅に軽減されます。これが、長期的に見ると持ち家が有利とされる理由の1つです。
ただし、住宅ローンの金利タイプ(変動か固定か)によって総返済額は変わります。
変動金利は当初の金利が低いですが、将来金利が上昇するリスクがあります。固定金利は返済額が一定で計画を立てやすいですが、金利は高めに設定されています。

このように、賃貸と持ち家のどちらが有利かは、住宅価格や家賃、維持費、金利動向、居住期間などによって異なります。
持ち家と賃貸の比較では、税金や維持費を見落とせません。これらは生涯コストに影響を与えます。
持ち家には、住宅ローン返済以外に以下のような費用が継続的にかかります。
これらの費用は、ローン完済後も発生し続けるため、長期的な資金計画に含める必要があります。
賃貸では、建物の修繕義務は基本的に大家さんにあるため、入居者が高額な修繕費を負担することはほとんどないといえます。固定資産税の支払いもありません。
ただし、2年ごとの契約更新時に「更新料(家賃の1ヶ月分程度)」が必要になるケースが多く、これも長期的に見ればまとまった金額になります。
引越し費用や家賃保証会社の更新料などが発生するケースもあるため、これらも住居費の一部として考慮しておくとよいでしょう。
住居費や維持費以外にも、賃貸と持ち家では異なる費用が発生します。
持ち家の場合
賃貸の場合
持ち家は初期費用が大きいですが、税制優遇や保険による安心感が得られます。
例えば、住宅ローン控除では一定の要件を満たせば税制優遇を受けられ、団体信用生命保険に加入すれば、住宅ローン契約者に万一のことがあった場合、ローン残高が保険金で完済されます。家族に返済負担のない住まいを残せるのがメリットです。
一方、賃貸は初期費用を抑えられますが、住み替えのたびに初期費用や引越し費用などのコストがかかる点を考慮する必要があります。
(参考:No.1211-1 住宅の新築等をし、令和4年以降に居住の用に供した場合(住宅借入金等特別控除) | 国税庁)
将来資金が気になるあなたへ
将来をお金の不安なく過ごすために、あなたに合った運用方法を理解し、計画的に準備を始めましょう。マネイロでは、将来資金の準備をスムーズに進められる無料ツールを利用できます。
▶将来資金の無料診断:将来必要になる金額が3分でわかる
▶賢いお金の増やし方入門:貯金と投資で賢く増やす方法がわかる
▶NISAで始める資産運用~基本編~:NISAの基本と資産運用の始め方入門
「賃貸と持ち家で1300万円の差」という数字は、あくまで特定のモデルケースに基づいた試算です。実際には、個人の状況や市場環境によって、この差が当てはまらないケースも少なくありません。
どのような場合に差が縮まったり、逆転したりするのかを理解しておくことが大切です。
生涯コストの差は、住んでいる地域の住宅価格や家賃水準に左右されます。
例えば、都心部のように家賃が高いエリアで賃貸を続ける場合、支払う家賃の総額が大きくなるため、持ち家とのコスト差は1300万円以上に開く可能性があります。
逆に、地方都市など比較的安い家賃で住めるエリアであれば、持ち家を購入するメリットは相対的に小さくなります。
また、購入する物件の価格によっても結果は変わります。高額な物件を購入すれば、当然ながら住宅ローンの総返済額や固定資産税など維持費の負担が増えるため、賃貸との差が小さくなることもあります。
自身の住みたいエリアの相場を基に、個別のシミュレーションを行うことが必須です。
住宅ローンの金利は、持ち家の生涯コストを決定する重要な要素です。金利が上昇すると、ローンの総返済額が増加し、賃貸とのコスト差は縮まります。
例えば、3000万円を35年ローンで借り入れた場合、金利が0.5%から1.5%に上昇すると、総返済額は約590万円も増加します。
多くのシミュレーションは、現在の低金利を前提としていますが、将来的に金利が上昇する可能性もゼロではありません。
実際に、2026年6月には3メガバンクが日銀の利上げを受けて普通預金金利や短期プライムレートの引き上げを発表しました。特に変動金利でローンを組む場合は、将来的な返済額の増加も想定した資金計画を立てることが重要です。
金利が高い局面では、持ち家のコストメリットが薄れる可能性があることを覚えておきましょう。
(参考:返済額の試算 | 住宅保証機構株式会社)
持ち家のメリットの1つは「資産として残る」ことですが、資産価値は一定ではありません。建物の経年劣化や、周辺地域の人口減少、経済状況の変化などにより、不動産の資産価値は下落するリスクがあります。
木造戸建ては、築年数とともに建物価値が減少しやすい傾向にあります。建物は法定耐用年数の22年を経過すると、評価上は建物価値がほとんど残っていないとみなされるケースが多いため、築20年以上が経過した一戸建ての資産価値は、主に土地の価値が占めることになります。
そのため、将来、購入価格よりも大幅に低い価格でしか売却できない場合、「資産」としてのメリットは薄れてしまうでしょう。
最悪の場合、売却価格が住宅ローンの残高を下回る「オーバーローン」の状態に陥り、売却時に自己資金での補填が必要になるケースもあります。
物件選びの際には、将来的な資産価値が維持されやすいかどうかも慎重に判断する必要があります。
(参考:古住宅流通、リフォーム 市場 の現状 |国土交通省)
転勤や転職、家族構成の変化など、ライフプランが流動的な人にとっては、賃貸のほうがコスト面で有利になる場合があります。
持ち家は一度購入すると、簡単に住み替えることが難しくなります。売却するにも時間と手間、仲介手数料などの費用がかかります。売却価格がローン残高を下回るリスクもあり、移動の自由度は賃貸と比べて低くなります。
一方、賃貸であれば、ライフイベントに合わせて住む場所や広さを自由に変えることが可能です。近隣トラブルが発生した場合でも、比較的容易に住居を変更できます。
住み替えのたびに引越し費用や初期費用はかかりますが、持ち家の売買に伴うコストや住宅ローン残債などのリスクと比較すると、結果的に賃貸のほうが安く済むケースも少なくありません。
賃貸と持ち家のどちらがよいかは、最終的に個人のライフプランや価値観によって決まります。
コスト比較やメリット・デメリットを踏まえた上で、自分にとって何が重要かを考えることが、後悔しない選択につながります。
以下のような特徴や考えを持つ人は、持ち家を検討する価値があるでしょう。
持ち家が向いているのは、特定の地域に根差し、自分たちのライフスタイルに合わせた家で子育てをしたい人です。
長期にわたる住宅ローンを無理なく返済できる安定した収入があり、完済後に不動産を「資産」として残し、将来の売却や相続、賃貸運用まで視野に入れている人にも適しています。
ライフスタイルや家族の将来設計を見据え、住まいに安定性と資産価値、そして自由度を求める人に有力な選択肢となります。
以下のような状況や考え方を持つ人は、賃貸の柔軟性を活かすほうがよいかもしれません。
賃貸が向いているのは、転勤やライフプランの変化に合わせて柔軟に住み替えたい人や、ライフプランが未定な人などです。
数千万円規模の住宅ローンを組むことに心理的抵抗があり借入を避けたい人、住まいの設備やデザインよりも立地や家賃の安さを重視してコストを抑えたい人にも合理的な選択肢となります。
将来の不確定要素に対して、身軽さと生活設計の自由度を保ちながら安心して暮らしたい人に最適です。
賃貸と持ち家のどちらがよいか、どうしても判断に迷う場合は、数字だけの比較から一度離れてみましょう。大切なのは「どう暮らしたいか」という価値観です。
まずは、今後10年、20年のライフプランを具体的に想像してみることが鍵となります。転勤の可能性、家族が増える予定、親の介護など、予測されるライフイベントを整理することで、住まいに求めるものが明確になります。
次に、住み心地やこだわりも判断基準になります。防音性や断熱性の高い快適な空間で暮らしたい、DIYで自分好みの家を作りたいという希望が強いなら、持ち家の満足度は高いでしょう。
一方で、最低限の機能があればよく、住まいより他のことにお金を使いたいと考えるなら、賃貸が合理的です。
最終的には、金銭的な損得だけでなく、暮らしの質や安心感、将来設計を含めて総合的に判断することが、納得のいく住まい選びにつながります。
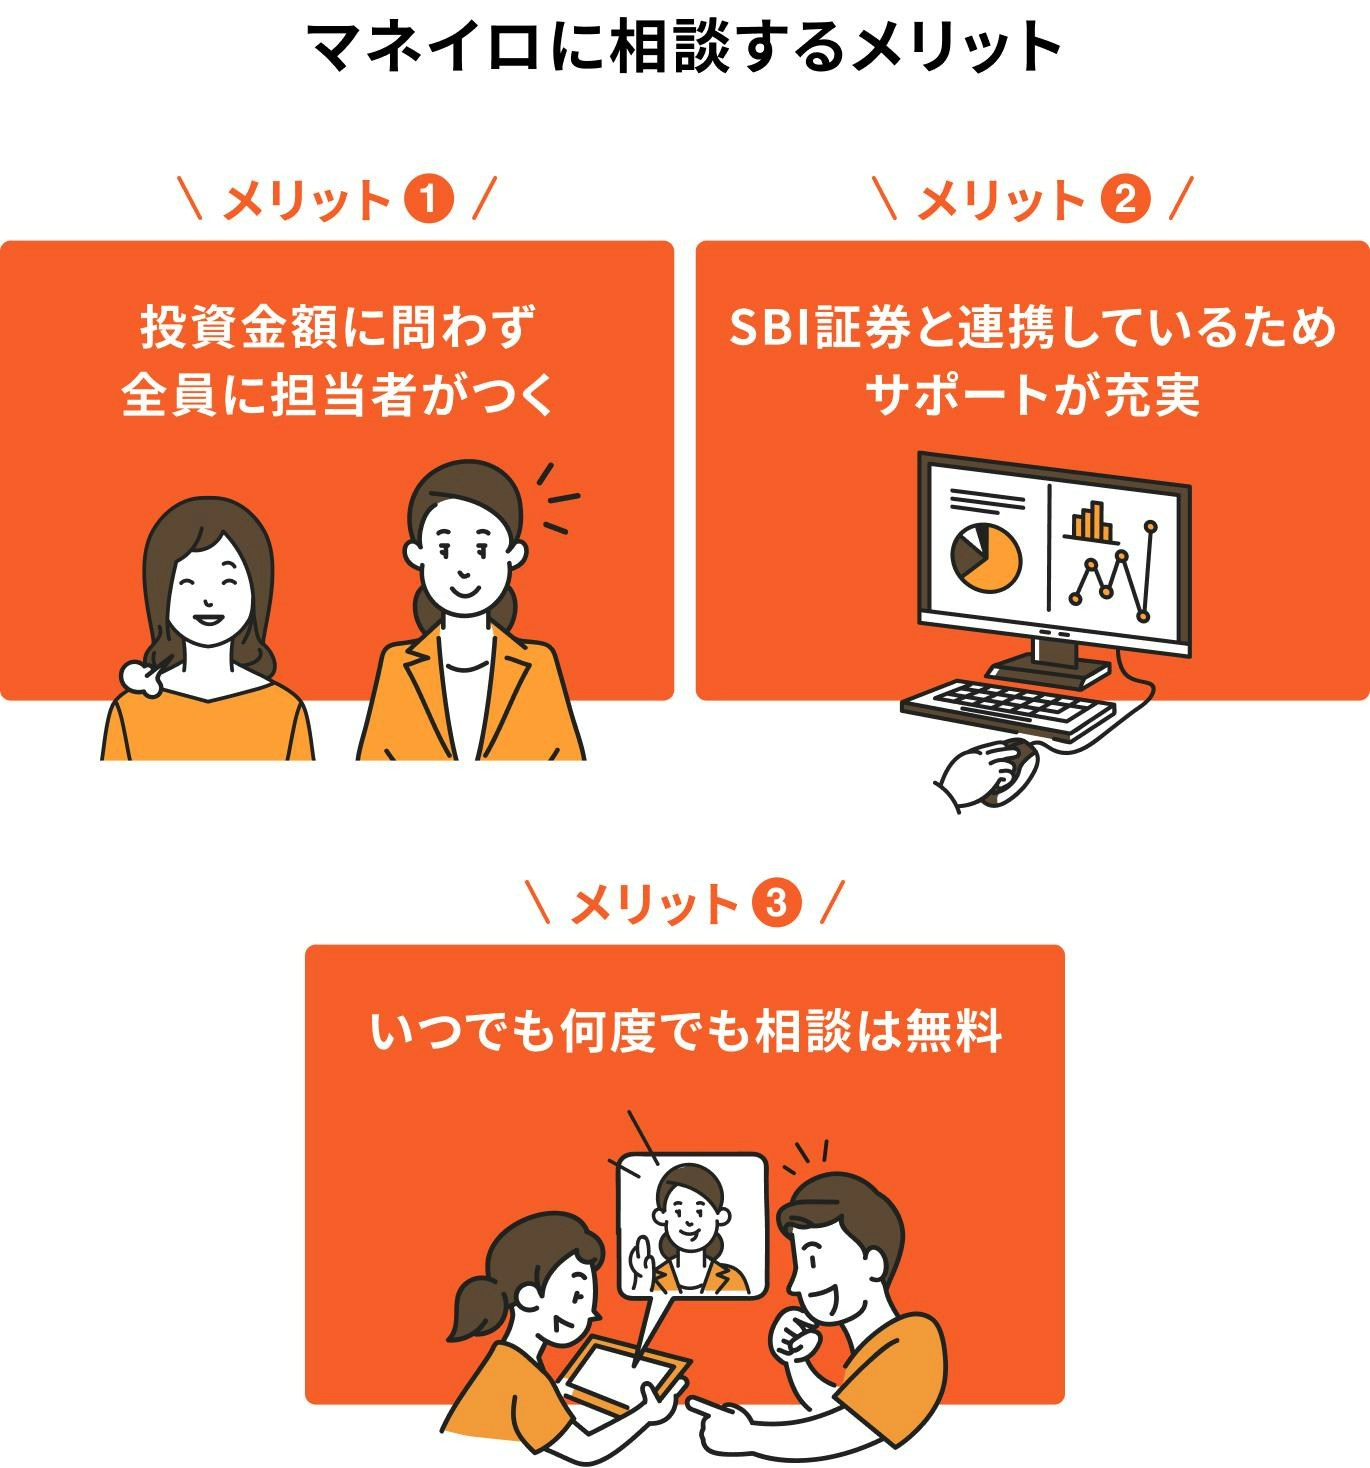
「自分のライフプランでは、賃貸と持ち家のどちらが合っているのだろう」「住宅購入を考えたいけれど、資金計画に不安がある」という人は、ぜひマネイロの無料オンライン相談をご活用ください。
家計管理・資産運用のプロであるファイナンシャルアドバイザーが、一人ひとりに合わせたマネープランを中立的な立場からご提案します。
後悔しない住まい選びのためにも、まずはお気軽にご相談ください。
賃貸と持ち家の比較検討において、多くの人が抱く疑問について解説します。
すべての人に当てはまるわけではありません。この数字は、特定の家賃、物件価格、居住期間などを前提とした一例です。
実際には、住むエリアの家賃相場、購入する物件の価格や種類、住宅ローンの金利、修繕費のかかり方など、多くの変数によって差額は変動します。
「1300万円の差」という数字を鵜呑みにするのではなく、自身の年齢、収入、家族構成、住みたいエリアなどの条件に合わせて、個別にシミュレーションすることが重要です。
一概にどちらが安心とは言えませんが、それぞれに異なる安心と不安があります。
住宅ローンを完済していれば毎月の住宅ローン返済の負担がなく、住居費を抑えられるため経済的な安心感があります。しかし、建物の老朽化に伴う修繕費や固定資産税の負担は続きます。
家賃の支払いが続くため経済的な不安が残ります。また、高齢になると収入面や孤独死のリスクから入居審査が厳しくなり、希望の物件を借りにくくなる可能性があります。一方で、体の状態に合わせてバリアフリーの物件に住み替えるなど、柔軟な対応がしやすいメリットもあります。
どちらを選ぶにせよ、老後の収入源である年金額や貯蓄額を踏まえた資金計画が不可欠です。
持ち家の購入に「遅すぎる」ということは一概には言えません。ただし、年齢が上がるにつれて考慮すべき点が増えます。
例えば、40歳で35年ローンを組むと、完済は75歳になります。定年後もローンの返済が続くことになるため、退職金や年金収入を含めた長期的な返済計画が重要です。
また、住宅ローンの審査では完済時年齢が重視されるため、年齢が上がると借入期間が短くなったり、希望額を借りられなかったりする場合があります。
一方、年齢だけで住宅購入の可否が決まるわけではありません。収入や貯蓄額、購入する物件の価格によっては、中古物件を含めて持ち家を購入できる可能性は十分にあります。
年齢だけで判断せず、自身の資金計画やライフプランに合わせて検討することが大切です。
「賃貸と持ち家で1300万円の差」という話は、あくまで特定の条件下での試算結果です。この数字に惑わされず、自身のライフプランや価値観に基づいて判断することが大事です。
賃貸は住み替えの自由度が高い一方、老後まで家賃負担が続くという側面があります。
持ち家はローン完済後の住居費を抑えられ、資産として活用できる可能性があるのがメリットですが、維持費や税金の負担、流動性の低さといったデメリットも存在します。
どちらが得かは、住む場所、収入、家族構成、そして「どんな暮らしをしたいか」によって変わります。
本記事で紹介した比較項目や判断基準を参考に、自身の状況に合わせたシミュレーションを行い、後悔のない選択をしてください。
賃貸か持ち家か、自身の状況でどちらがよいか迷う場合は、一度お金の専門家に相談して、客観的な視点からライフプランを整理してみるのも1つの方法です。
»あなたが今やるべき資産運用がわかる「3分投資診断」
将来資金が気になるあなたへ
将来をお金の不安なく過ごすために、あなたに合った運用方法を理解し、計画的に準備を始めましょう。マネイロでは、将来資金の準備をスムーズに進められる無料ツールを利用できます。
▶将来資金の無料診断:将来必要になる金額が3分でわかる
▶賢いお金の増やし方入門:貯金と投資で賢く増やす方法がわかる
▶NISAで始める資産運用~基本編~:NISAの基本と資産運用の始め方入門
不動産ライターとして大手不動産会社や不動産ポータルサイトなどで不動産関連コラムの執筆や監修を手がける。執筆・監修での記名記事370件以上、合計1000記事以上の執筆実績。家業の不動産投資事業での実務経験を活かし、「初心者でもわかりやすい不動産記事」の作成を行う。宅地建物取引士、整理収納アドバイザー1級、福祉住環境コーディネーター2級の資格を保有。
マネイロメディアは、資産運用に関することや将来資金に関することなど、お金にまつわるさまざまな情報をお届けする「お金のメディア」です。正確かつ幅広い年代のみなさまにわかりやすい、ユーザーファーストの情報提供に努めてまいります。