

関連記事

2026/03/10
»余裕資金をどう運用する?3分で無料診断
「年収3000万円の場合、手取りはいくら?」「税金や社会保険料でどれくらい引かれる?」と気になる人もいるでしょう。
年収3000万円の場合、額面のすべてを受け取れるわけではありません。所得税・住民税・社会保険料などが差し引かれるため、手取り額は年収より大幅に少なくなります。
また、配偶者や扶養家族の有無、年齢などによっても金額は変わります。特に高所得になるほど所得税率が高くなるため、年収が増えた分だけ手取りが同じ割合で増えるわけではない点に注意が必要です。
本記事では、年収3000万円の手取り額をケース別にシミュレーションし、税金・社会保険料の内訳や月々の手取りについてわかりやすく解説します。
現在の年収・貯蓄で問題ないのか気になるあなたへ
老後に必要な資金を早めに把握し、計画的に準備を始めましょう。マネイロでは、今からでも間に合う老後資金づくりをサポートする無料ツールを利用いただけます。
▶老後資金の無料診断:将来必要になる金額がわかる
▶一括投資診断:まとまったお金の活用法がわかる
▶賢いお金の増やし方入門:貯金と投資で賢く増やす方法がわかる
年収3000万円の場合、実際に自由に使える手取り額は、働き方によって異なります。会社員と個人事業主、それぞれのケースで手取り額の目安を見ていきましょう。
同じ額面年収でも、適用される税制や経費の考え方が違うため、最終的な手取り額には差が生まれます。
年収3000万円の会社員の場合、年間の手取り額は約1770万円から1810万円が目安です。月額に換算すると、約148万円から151万円になります。
これは、額面の年収から所得税、住民税、社会保険料(健康保険、厚生年金、雇用保険など)が約40%差し引かれた後の金額です。扶養家族の有無や各種控除の適用によって金額は変動しますが、額面の約6割が手取りになると考えておくとよいでしょう。
個人事業主の場合、手取り額は売上から経費を差し引いた「所得」を基に計算されるため、経費の金額によって変動します。
例えば、年間の売上が3000万円で青色申告を行っている個人事業主を例に、経費率ごとの手取り額をシミュレーションすると以下のようになります。
上記は概算であり、各種控除や事業内容によって変動します。
このように、経費をどれだけ計上できるかが手取り額を左右する重要な要素となります。経費率が高くなるほど課税所得が圧縮され、結果的に税金や社会保険料の負担が減り、手取り額が増える傾向にあります。
年収3000万円の会社員の場合、給与から天引きされる税金と社会保険料は合計で約1200万円にものぼります。これは額面年収の約40%に相当し、手取り額が減少する主な理由です。
具体的にどのような項目が、いくらくらい引かれているのか、税金と社会保険料の内訳を詳しく見ていきましょう。
年収3000万円(月収250万円、ボーナスなし、40歳未満、東京都在住、扶養家族なし)の会社員を例に、年間に引かれる税金と社会保険料の概算を以下に示します。
社会保険料は加入している健康保険組合や年度によって、税額は各種控除によって変動します。
所得税と住民税だけで1000万円近い金額が引かれ、さらに社会保険料が加わることで、合計の負担額は1200万円前後になります。
これが、年収3000万円でも手取りが約1800万円になる理由です。
年収が高くなるほど手取りの割合が下がる主な理由は、日本の所得税に採用されている「累進課税制度」にあります。累進課税とは、所得が高くなるにつれて、より高い税率が適用される仕組みです。
所得税の税率は課税所得に応じて5%から45%までの7段階に分かれています。年収3000万円の場合、各種控除を差し引いた後の課税所得金額が1800万円を超える部分には40%、4000万円を超える部分には最高税率である45%が適用されます。
また、以下の要因も手取り率の低下に影響します。
会社員が必要経費として収入から差し引ける給与所得控除には上限があり、年収850万円を超えると一律195万円で頭打ちになります。そのため、年収が上がるほど収入に占める控除の割合は小さくなります。
健康保険料や厚生年金保険料の計算基となる標準報酬月額にも上限が設けられています。上限に達すると、それ以上収入が増えても保険料は上がりません。結果として、高所得者層では収入に対する社会保険料の負担割合は相対的に低くなりますが、税金の負担増の影響がより強くなります。
これらの仕組みにより、年収3000万円という高所得者層では、税金の負担が重くなり、手取り率が約60%まで下がることになります。
(参考:所得税の税率 | 国税庁)
(参考:給与所得控除 | 国税庁)
現在の年収・貯蓄で問題ないのか気になるあなたへ
老後に必要な資金を早めに把握し、計画的に準備を始めましょう。マネイロでは、今からでも間に合う老後資金づくりをサポートする無料ツールを利用いただけます。
▶老後資金の無料診断:将来必要になる金額がわかる
▶一括投資診断:まとまったお金の活用法がわかる
▶賢いお金の増やし方入門:貯金と投資で賢く増やす方法がわかる
個人事業主として年収3000万円を目指す場合、会社員とは異なる税金の仕組みを理解する必要があります。
経費の計上方法が手取り額に直結するほか、ある程度の所得を超えると「法人化(法人成り)」を検討することが節税の観点から有利になります。
個人事業主の所得は「売上 − 経費」で計算されます。この所得から各種控除を差し引いた金額が課税対象となるため、経費を適切に計上することが手取りを増やす上で欠かせません。
年間の売上が3000万円、経費率を40%(1200万円)と仮定した場合、粗利益は1800万円となります。ここから個人事業税(3~5%)を差し引き、青色申告特別控除(65万円)や基礎控除、国民年金・国民健康保険料などを控除すると、課税所得は約1450万円~1500万円程度になります。
この場合、所得税、住民税の負担は約500万円となり、手取り額は約1100万円と試算されます。
会社員の手取り(約1800万円)と比較すると少なくなりますが、これは経費率や控除額によって変動します。
個人事業主の所得税は累進課税で所得が増えるほど税率が高くなりますが、法人税は所得金額にかかわらず一定の税率(資本金1億円以下の中小法人の場合、所得800万円以下の部分は15%、800万円超の部分は23.2%)が適用されます。
この税率の逆転現象が起こるのが、一般的に課税所得800万円から900万円のラインです。
この所得水準を超えると、個人事業主として高い所得税を納めるよりも、法人を設立して法人税を納めるほうが税負担を抑えられる可能性があります。
法人化には、以下のようなメリットもあります。

年収3000万円規模の事業を行う場合、多くは法人化を検討するラインを超えているため、税理士などの専門家と相談の上、法人設立を視野に入れることも選択肢の1つです。
(参考:法人課税に関する基本的な資料 | 財務省)
年収3000万円の手取り額は、一律ではありません。家族構成や加入している保険、住んでいる場所など、個人の状況によって適用される控除が異なり、最終的な手取り額に影響を与えます。
例えば、配偶者や子どもを扶養している場合、税金の計算上有利になる「扶養控除」や「所得金額調整控除」が適用されることがあります。
ただし、年収3000万円のような高所得の場合、納税者本人の合計所得が1000万円を超えると配偶者控除は適用対象外となるため、注意が必要です。
一方で、16歳以上の子どもがいる場合は扶養控除が、23歳未満の扶養親族がいる場合は所得金額調整控除が適用され、税負担が軽減される可能性があります。
これにより、独身の場合と比較して手取り額が年間で数十万円増加するケースもあります。
その他、生命保険料控除や医療費控除、iDeCoの掛金なども所得控除の対象となり、手取り額を増やす要因になります。
また、住民税は全国一律10%が基本ですが、一部の自治体では異なる税率を採用している場合があるため、居住地も手取り額にわずかながら影響を与える要素の1つです。
(参考:配偶者控除 | 国税庁)
(参考:扶養控除|国税庁)
(参考:所得金額調整控除 | 国税庁)

年収が高く手取りに余裕がある場合、将来に向けて余裕資金をどう活用するかも重要です。
マネイロの3分投資診断なら、簡単な質問に答えるだけで、将来必要なお金とあなたに合う資産形成の方法がわかります。
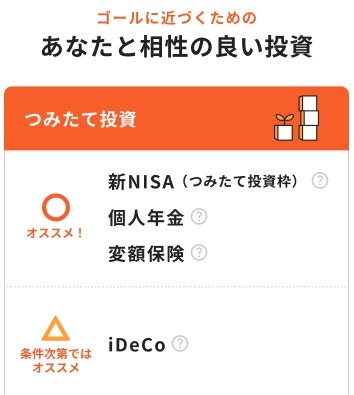
※診断結果イメージ
年収3000万円クラスになると、所得税の最高税率区分が適用されるため、税負担が重くなります。そのため、手取り額を最大化するためには、利用できる制度を最大限に活用した節税対策が不可欠です。
ここでは、高所得者が取り組むべき代表的な節税対策を4つ紹介します。これらを組み合わせることで、年間の税負担を数十万円単位で軽減することも可能です。
iDeCo(個人型確定拠出年金)は、将来の年金を自分で準備する私的年金制度です。メリットは、掛金の全額が所得控除の対象になる点です。
例えば、自営業者であれば年間最大81万6000円、会社員でも企業年金の種類によって年間最大27万6000円まで拠出できます。
年収3000万円の場合、所得税と住民税を合わせた税率が約50%になるため、仮に年間27万6000円を拠出すれば、掛金の約50%にあたる約13万8000円の節税効果が期待できます。
さらに、運用期間中の利益も非課税となり、受け取る際にも退職所得控除や公的年金等控除といった税制優遇が受けられます。
ただし、iDeCoで運用する金融商品は元本確保型でない限り元本割れのリスクがあるほか、口座管理手数料がかかる点、原則として60歳まで資金を引き出せない点には注意が必要です。
2026年12月分の掛金からiDeCoの拠出限度額が自営業者など第1号被保険者は月7万5000万円、会社員・公務員などの第2号被保険者は月6万2000円へ引上げられる予定です。
(参考:iDeCoシミュレーション | iDeCo公式サイト)
(参考:iDeCoの拠出限度額の引き上げについて | 厚生労働省)
ふるさと納税は、応援したい自治体に寄付をすることで、寄付額のうち2000円を超える部分が所得税や住民税から控除される制度です。
実質2000円の自己負担で、全国各地の特産品などの返礼品を受け取れるため、人気の高い節税方法の1つです。
控除される金額には年収や家族構成に応じた上限がありますが、年収3000万円の独身または共働きの会社員の場合、約105万円が上限額の目安となります。
上限額まで寄付を行うことで、本来納めるべき住民税などを実質的に特産品に交換できることになり、生活の満足度を高めながら節税が可能です。
ただし、控除を受けるためには確定申告またはワンストップ特例制度の申請が必要になります。
(参考:かんたんシミュレーション | ふるさとチョイス)
不動産投資は、家賃収入を得るだけでなく、節税対策としても活用できる可能性があります。
不動産所得の計算上、赤字が出た場合に、赤字分を給与所得などの他の所得と相殺できる「損益通算」という仕組みがあるためです。
不動産所得の赤字は、主に建物の減価償却費やローンの利子、固定資産税などによって生じます。減価償却費は、実際にお金の支出を伴わない経費であるため、帳簿上は赤字でも手元のキャッシュフローはプラスという状況を作り出すことが可能です。
この損益通算によって給与所得が圧縮され、結果として所得税や住民税の還付・軽減につながります。
ただし、不動産投資には空室リスクや価格変動リスクなども伴うため、節税目的だけで安易に始めるのではなく、専門家と相談の上で慎重に検討することが欠かせません。
個人事業主として高い所得を得ている場合、法人を設立(法人成り)することで税負担を軽減できる可能性があります。
個人の所得税は最高45%の累進課税ですが、法人税の実効税率は約23.2%(中小法人の場合)と比較的低く設定されています。一般的に、課税所得が800万円から900万円を超えると、法人化したほうが税制上有利になるといわれています。
法人化すると、自身への給与を役員報酬として支払い、給与所得控除を適用できるほか、家族を役員にして所得を分散させることも可能です。また、生命保険料や退職金を経費として計上できるなど、経費の範囲が広がるメリットもあります。
ただし、法人設立には登記費用や税理士費用などのコストがかかり、社会保険への加入義務も発生します。
メリットとデメリットを総合的に比較検討し、専門家のアドバイスを受けながら判断することが大事です。
年収3000万円という高収入について、多くの人が抱く疑問にQ&A形式でお答えします。
手取りの月額から、税負担の理由、社会における立ち位置まで、気になるポイントを簡潔に解説します。
年収3000万円の会社員(独身、扶養家族なし)の場合、年間の手取り額は約1800万円前後です。これを12ヶ月で割ると、手取りの月収は約150万円が目安となります。
ただし、この金額は社会保険料率や各種控除の適用状況によって変動します。
手取りが額面の約6割になる主な理由は、所得税の「累進課税制度」にあります。
日本の税制では、所得が高くなるほど高い税率が課されます。年収3000万円の場合、課税所得が1800万円を超える部分には40%という高い税率が適用されるため、税金の負担が増加します。
これに加えて住民税や社会保険料も引かれるため、結果として手取り額は額面の6割程度になります。
国税庁の「令和6年分 民間給与実態統計調査 」によると、年収2500万円を超える給与所得者は全体の約0.3%です。年収3000万円以上となると、さらに割合は低くなります。
これは、給与所得者約330人に1人という限られた層であり、社会全体で見てもトップクラスの収入水準といえます。
一概にはいえませんが、適切な経費計上や法人化などの節税対策を行えば、個人事業主のほうが手取り額を多くできる可能性があります。
会社員は給与所得控除が年収850万円超で195万円に固定されますが、個人事業主は事業に必要な経費を上限なく計上できます。
また、課税所得が一定額を超えると、法人を設立して法人税を適用したほうが税率上有利になります。
ただし、個人事業主は社会保険料を全額自己負担する必要があるため、事業の利益や経費の状況によってどちらが有利かは異なります。
同じ年収3000万円でも、ボーナスの比率によって手取り額はわずかに変わる可能性があります。
月々の給与にかかる健康保険料や厚生年金保険料は「標準報酬月額」に基づいて決まり、上限額が設定されています。一方、ボーナス(賞与)には「標準賞与額」として別途保険料がかかります。
そのため、ボーナス比率が高い給与体系の場合、月給メインの体系に比べて年間の社会保険料総額が若干高くなり、手取り額がわずかに減少するケースがあります。
検討することが推奨されます。年収3000万円クラスでは、何もしなければ収入の約40%が税金と社会保険料で引かれてしまいます。
手元に残るお金を最大化し、効率的に資産を形成するためには、節税対策が欠かせません。
iDeCoやふるさと納税、不動産投資、法人化など、活用できる制度を積極的に利用することが推奨されます。
年収3000万円の会社員の手取り額は、税金や社会保険料が引かれ、額面の約6割にあたる1800万円前後になります。これは月額に換算すると約150万円です。
手取り率が下がる主な理由は、所得に応じて税率が上がる「累進課税制度」によるものです。
個人事業主の場合は経費の計上額によって手取りが変動し、課税所得が800万円を超えるあたりから法人化を検討すると節税につながる可能性があります。また、扶養家族の有無や各種控除の活用も手取り額に影響します。
この収入レベルでは、税負担を軽減するための節税対策が不可欠です。iDeCoやふるさと納税、不動産投資などを活用し、手取り額を最大化する工夫が求められます。
高い収入を将来の資産へと着実につなげるためには、税金の仕組みを理解し、計画的な家計管理と資産形成を心がけることが大事です。
年収3000万円という高い収入を最大限に活かすためには、自身の状況に合わせた計画的な資産形成が重要です。
どのような方法が自分に合っているか、まずは簡単な診断から始めてみてはいかがでしょうか。
»あなたが今やるべき資産運用がわかる「3分投資診断」
現在の年収・貯蓄で問題ないのか気になるあなたへ
老後に必要な資金を早めに把握し、計画的に準備を始めましょう。マネイロでは、今からでも間に合う老後資金づくりをサポートする無料ツールを利用いただけます。
▶老後資金の無料診断:将来必要になる金額がわかる
▶一括投資診断:まとまったお金の活用法がわかる
▶賢いお金の増やし方入門:貯金と投資で賢く増やす方法がわかる
東京都出身。中央大学商学部会計学科を卒業後、東京国税局に入局。国税庁、東京国税局等に38年間勤務し、2023年に高松国税局長を最後に退官。同年、黒澤伸税理士事務所を開設し、2024年には社会保険労務士としても登録。現在は、税務・会計、社会保険、労働保険等の士業務を中心に、CFPとして事業者のトータルサポートを行っている。
マネイロメディアは、資産運用に関することや将来資金に関することなど、お金にまつわるさまざまな情報をお届けする「お金のメディア」です。正確かつ幅広い年代のみなさまにわかりやすい、ユーザーファーストの情報提供に努めてまいります。