関連記事
2026/07/13
»あなたのベストな資産運用は?簡単診断はこちら
「金融資産8000万円を達成したが、この資産レベルは日本でどのくらいなのか」「今後の運用はどうすればよいのか」とお考えではありませんか。
本記事では、金融資産8000万円を持つ世帯の割合や生活レベル、守りながら増やすための具体的な資産運用戦略まで、専門家が徹底解説します。



現在の年収・貯蓄で問題ないのか気になるあなたへ
老後に必要な資金を早めに把握し、計画的に準備を始めましょう。マネイロでは、今からでも間に合う老後資金づくりをサポートする無料ツールを利用いただけます。
▶老後資金の無料診断:将来必要になる金額がわかる
▶一括投資診断:まとまったお金の活用法がわかる
▶賢いお金の増やし方入門:貯金と投資で賢く増やす方法がわかる
金融資産8000万円は、日本の資産階層において「準富裕層」に分類される水準です。
このレベルの資産を保有する世帯は全体の一部に限られており、多くの世帯の平均資産額を上回る、経済的に恵まれた層に位置づけられます。
具体的なデータを通じて、正確な立ち位置を把握しましょう。
日本の世帯は、保有する純金融資産額によって5つの階層に分類されることが一般的です。
株式会社野村総合研究所の調査によると、階層は以下の通り定義されています。
金融資産8000万円は、この分類における「準富裕層」に明確に含まれます。マス層が全体の約8割を占める中で、資産5000万円以上の層は、上位約10%に位置するごく限られた世帯と言えるでしょう。
また、金融経済教育推進機構(J-FLEC)のデータによると、金融資産を保有していない世帯を含む二人以上世帯の金融資産の中央値が720万円、単身世帯では130万円であるという結果がでている点から見ても、資産8000万円は非常に高い水準であることが分かります。
金融資産8000万円を保有する世帯は、年代が上がるにつれて増加し、特に60代以降のシニア層に集中しているのが実態です。
「8000万円以上」というピンポイントの公的データは存在しませんが、金融経済教育推進機構(J-FLEC)の世論調査(2025年)において、最も上の階層として集計されている「金融資産3000万円以上」を保有する世帯(金融資産を保有していない世帯を含む二人以上世帯)の年代別割合を見ると、高資産層の分布傾向がはっきりとわかります。
データが示す通り、高資産層の割合は50代から急増し、60代でピークを迎えます。
8000万円を保有する「準富裕層」は、この中でもさらに一握りの存在です。20代〜40代の若年層で到達しているケースは、親からの相続や事業売却などごく一部に限られます。
大半は、長年にわたる堅実な資産形成の積み重ねに、退職金や相続が掛け合わされる「60代以降」で到達しているのが日本の実態といえます。
金融資産8000万円は、経済的な安定だけでなく、心理的余裕をもたらします。老後資金への不安が大幅に軽減されるほか、予期せぬ出費にも冷静に対応できるようになります。
また、資産運用の面でも選択肢が広がり、より自由なライフプランを描くことが可能になるでしょう。
金融資産8000万円は、老後資金として十分に安心できる水準といえます。
仮に65歳から資産を取り崩し始めた場合、年金収入の有無で生活できる年数は変わりますが、多くの場合でゆとりのある生活が可能です。
二人以上世帯の平均的な年間支出約360万円で生活すると、8000万円の資産は約22年間持続します。65歳からだと87歳頃まで生活できる計算です。
夫婦二人世帯の平均的な年金収入を月約22万円と仮定すると、毎月の生活費の不足分は約5万円から8万円程度です。この不足分を8000万円から補うと、計算上は約83年から130年以上も持つことになります。

つまり、想定以上の長生きをした場合でも資産が尽きるリスクは極めて低く、公的年金と組み合わせることで8000万円は盤石な生活基盤となります。
人生には、病気や怪我による医療費、家族の介護費用、自宅のリフォームなど、予期せぬ出費が発生することがあります。
金融資産が8000万円あれば、こうした突発的な支出に対しても、生活設計を崩すことなく対応できるようになります。
高齢期は医療費や介護費が増加する傾向にあるため、十分な資金があることは精神的安心感につながります。
計画的な支出だけでなく、万が一の事態にも備えられる経済的な体力は、生活の質を維持するうえで重要な要素です。
8000万円というまとまった資金は、資産運用の選択肢を広げます。少額投資ではアクセスしにくい、より多様な金融商品への投資が可能になるためです。
具体的には、以下のような運用方法が視野に入ります。これらの選択肢を活用することで、資産をより効率的に成長させる、あるいは安定的に維持するといった、自身の目的に合わせた戦略的な運用が可能になります。
一般には出回りにくい、より利回りの高い外貨建て債券やハイイールド債券などに、まとまった金額(数千万単位)で投資する選択肢が生まれます。
市場の上下にかかわらず絶対収益を追求する私募ファンドです。最低投資額が数千万円から設定されていることが多く、ポートフォリオのリスク分散として一部を組み入れることが可能になります。
8000万円という確固たる金融資産を背景に銀行からの信用(融資)を得やすくなり、一棟アパートなどの現物不動産投資にローンを活用して挑戦しやすくなります。
富裕層向けの専門窓口や独立系ファイナンシャルアドバイザー(IFA)から、既製品ではない、よりパーソナライズされた資産運用のアドバイスを受けられるようになります。
これらの選択肢を活用することで、資産をより効率的に成長させる、あるいは安定的に維持するといった、自身の目的に合わせた戦略的な運用が可能になります。
現在の年収・貯蓄で問題ないのか気になるあなたへ
老後に必要な資金を早めに把握し、計画的に準備を始めましょう。マネイロでは、今からでも間に合う老後資金づくりをサポートする無料ツールを利用いただけます。
▶老後資金の無料診断:将来必要になる金額がわかる
▶一括投資診断:まとまったお金の活用法がわかる
▶賢いお金の増やし方入門:貯金と投資で賢く増やす方法がわかる
金融資産8000万円を達成すると多くのメリットが得られる一方、新たな課題や注意点も生じます。
インフレによる資産価値の目減りや、相続税の問題は避けて通れません。また、資産を有効活用できずに「貯めすぎ」てしまうことによる機会損失も、考慮すべきリスクの1つです。
資産8000万円をすべて預貯金などの現金で保有している場合、インフレのリスクにさらされます。

物価が継続的に上昇し、お金の価値が相対的に下がること
例えば、年2%のインフレが続くと、10年後には8000万円の実質的な価値は約6560万円まで減少してしまいます。
せっかく築いた資産の購買力を維持し、将来にわたって価値を守るためには、インフレ率を上回るリターンを目指す資産運用が不可欠です。
ただ銀行に預けておくだけでは、資産は静かに目減りしていく可能性があることを認識しておく必要があります。
金融資産が8000万円に達すると、相続税の課税対象となる可能性が高まります。相続税には基礎控除額があり、それを超える部分に税金がかかります。
例えば、法定相続人が配偶者と子ども2人の合計3人だった場合、基礎控除額は4800万円(3000万円 + 600万円 × 3人)です。
資産が8000万円であれば、差額の3200万円に対して相続税が課税されます。
「自分の資産で相続税がかかると思わなかった」というケースは少なくありません。
資産を円滑に次世代へ引き継ぐためには、生前贈与や生命保険の活用など、早期の相続税対策を検討することが鍵となります。
老後の不安から貯蓄に励むことは大切ですが、過度に貯め込みすぎると、人生を豊かにする機会を失ってしまう可能性があります。
実際に、8000万円の資産を築いた68歳の男性が「正直貯めすぎた。現役時代にもっと使っておけばよかった」と後悔しているケースもあります。
この男性は、自身の死後に不動産などの遺産相続で子どもたちに苦労をかけることを懸念しています。
お金は、ただ貯めるだけでなく、自己投資や家族との思い出作り、趣味など、人生を充実させるために使うことも大事です。
元気なうちにしかできない経験も多くあります。資産を守り増やすことと、人生を楽しむことのバランスを考え、計画的にお金を使う視点も大切にしましょう。
金融資産8000万円を効果的に運用するには、リスクを管理しながら着実なリターンを目指す「守り」と、資産成長を狙う「攻め」のバランスが鍵となります。
年代やリスク許容度に応じて、株式、債券、不動産などを組み合わせた分散投資ポートフォリオを構築することが、資産を守りながら増やすためのポイントです。
資産8000万円の運用では、リスクとリターンのバランスを考慮したポートフォリオの構築が基本です。
ポートフォリオとは、金融商品の組み合わせのことです。一般的に、株式などのリスクが高い資産(攻めの資産)と、債券などのリスクが低い資産(守りの資産)を組み合わせます。
年代が若く、リスク許容度が高い場合は株式の比率を高めて積極的なリターンを狙い、退職が近い、あるいは退職後の年代では債券の比率を高めて資産を守る運用にシフトするのが一般的です。
自身のライフステージや目的に合わせて、最適な資産配分を考えることが欠かせません。
ポートフォリオの中核となるのが、株式と債券への投資です。
特定の国や地域に集中投資するのではなく、全世界の株式や債券に分散投資することで、地政学的なリスクや特定の市場の不調から受ける影響を軽減できます。
全世界の経済成長の恩恵を受けることを目指し、長期的な資産成長のエンジンとなります。全世界株式インデックスファンドなどが代表的な投資先です。
国や企業が発行するもので、比較的値動きが安定しており、定期的な利子収入が期待できます。国内債券だけでなく、より高い利回りが期待できる外国債券も組み合わせることで、ポートフォリオの安定性を高めつつ収益機会を広げられます。
株式や債券といった伝統的な資産に加えて、不動産をポートフォリオに組み入れることで、さらなる分散効果と安定した収入源の確保が期待できます。
主な方法として、以下の2つが挙げられます。
マンションやアパートなどを直接購入し、賃貸することで家賃収入を得る方法です。インフレに強く、安定したキャッシュフローを生み出す可能性がありますが、初期投資が必要で、管理の手間もかかります。
少額から不動産に間接的に投資できる方法です。専門家が物件の選定や管理を行うため、手間がかかりません。複数の物件に分散投資しやすく、比較的安定した分配金が期待できます。
資産運用の方針は、年代によって変えるのが合理的です。一般的に、運用にかけられる時間が長いほど、リスクを取って高いリターンを狙いやすくなります。
運用期間が長いため、失敗しても挽回する時間があります。全世界株式や米国株式など、成長性の高い株式の比率を高め、積極的にリターンを追求するポートフォリオが考えられます。
老後資金の準備と、教育費や住宅ローンなどの支出が重なる時期です。株式で成長を狙いつつ、債券なども組み入れ、リスクとリターンのバランスを重視した運用が求められます。
資産を「増やす」段階から「守りながら使う」段階へ移行します。元本割れのリスクを抑えるため、債券など安定性の高い資産の比率を高めるのが基本戦略です。
»今のあなたに必要な投資を無料診断|3分投資診断
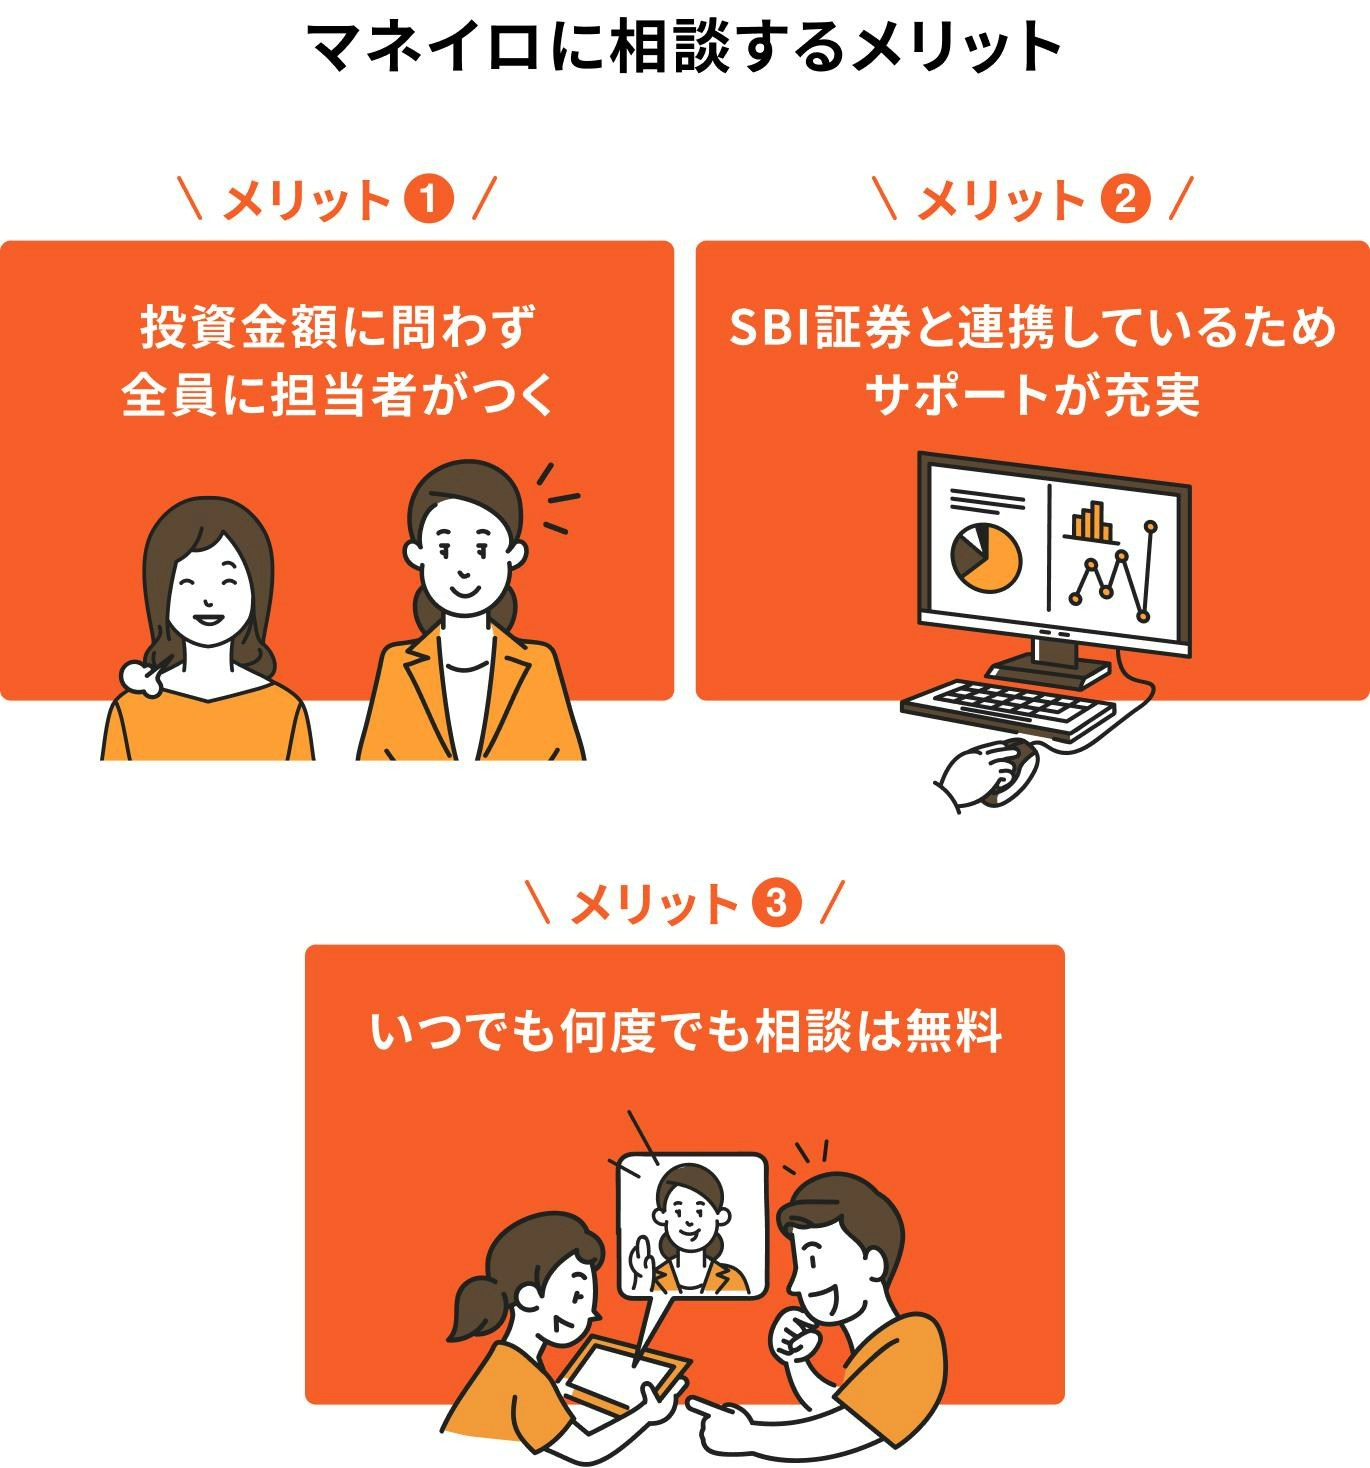
「8000万円のお金をどうやって運用していいかわからない」「今の資産の保有の持ち方で大丈夫か不安」という人は、ぜひマネイロの無料オンライン相談をご活用ください。
資産運用のプロであるファイナンシャルアドバイザーが、一人ひとりの状況や目標に合わせたマネープランを中立的な立場からご提案します。
金融資産8000万円という目標は、決して簡単ではありませんが、計画的なアプローチによって到達は可能です。
収入を増やし、支出を最適化するという基本的な両輪を回しながら、資産運用の原則である「長期・分散・積立」を徹底することが、目標達成への着実な道筋となります。
金融資産5000万円を達成した「アッパーマス層」から、8000万円の「準富裕層」へとステップアップするためには、これまで培ってきた資産形成の習慣を継続・強化することが欠かせません。
5000万円という元手があれば、複利効果がより働き、資産の増加ペースを早める効果が期待できます。
例えば、5000万円を年利5%で運用できた場合、1年で250万円の利益が期待できます(税引前)。
この利益を再投資することで、雪だるま式に資産を増やしていく効果が期待できます。油断せずに、これまでの成功体験を活かしながら、次のステージを目指しましょう。
資産を増やすための基本原則は、「収入を増やし、支出を減らし、残ったお金を投資に回す」ことです。これは、どの資産レベルにおいても変わりません。
この2つの取り組みを両輪として回し続けることで、投資に回せる資金(入金力)が高まり、8000万円という目標達成が現実的になります。
資産運用で成功確率を高めるためには、以下の3つの原則を徹底することが不可欠です。
短期的な市場の価格変動に一喜一憂せず、腰を据えて長期間運用を続けることで、複利効果を最大限に活用し、安定したリターンを目指します。
投資先を1つの資産に集中させるのではなく、株式や債券、不動産など、値動きの異なる複数の資産に分散させることで、リスクを低減します。「卵は1つのカゴに盛るな」という格言の通りです。
毎月一定額を定期的に投資し続けることで、価格が高い時には少なく、安い時には多く購入できます。これにより、平均購入単価を平準化させる効果(ドルコスト平均法)が期待でき、高値掴みのリスクを抑える効果が期待できます。
ここでは、金融資産8000万円に関して多くの人が抱く疑問について、Q&A形式で簡潔にお答えします。
いいえ、富裕層には該当しません。
一般的に、純金融資産1億円以上5億円未満の世帯が「富裕層」と定義されています。金融資産8000万円は、1つ下の階層である「準富裕層」(5000万円以上1億円未満)に分類されます。
多くの場合、安心して生活できる水準です。
公的年金の収入があれば、生活費の不足分を補っても資産が尽きる心配はほとんどありません。
ただし、理想とする生活水準や、予期せぬ医療・介護費用によっては、盤石とはいえない可能性もあります。
資産運用を組み合わせ、資産価値を維持・向上させることが、より長期的な安心につながります。
はい、問題となる可能性があります。
リスクは、インフレによる資産価値の目減りです。物価が上昇すると、同じ8000万円で買えるモノやサービスの量が減ってしまいます。
資産の購買力を維持するためには、インフレ率を上回るリターンが期待できる株式や不動産などへの分散投資を検討することが推奨されます。
金融資産8000万円は、日本の全世帯の中で上位約10%に位置する「準富裕層」であり、経済的・心理的に余裕をもたらす水準です。公的年金と合わせれば、ゆとりのある老後生活を送ることが十分に可能です。
しかし、一方でインフレによる資産価値の目減りや、相続税といった新たな課題にも直面します。
大切な資産を守り、さらに増やしていくためには、預貯金だけでなく、株式や不動産などへの分散投資を組み合わせた計画的な資産運用が不可欠です。
自身の年代やライフプランに合わせたポートフォリオを構築し、資産を有効活用することで、より豊かで安心できる未来を築きましょう。
自身の資産状況やライフプランに合わせた具体的な運用計画を立てるために、まずは自身の投資タイプを把握することから始めてみてはいかがでしょうか。
»老後資金の不足リスクと最適な運用方法を3分で診断
現在の年収・貯蓄で問題ないのか気になるあなたへ
老後に必要な資金を早めに把握し、計画的に準備を始めましょう。マネイロでは、今からでも間に合う老後資金づくりをサポートする無料ツールを利用いただけます。
▶老後資金の無料診断:将来必要になる金額がわかる
▶一括投資診断:まとまったお金の活用法がわかる
▶賢いお金の増やし方入門:貯金と投資で賢く増やす方法がわかる

みずほ証券(入社は和光証券)では、20年以上にわたり国内外株、債券、投資信託、保険の販売を通じ、個人・法人顧客向けの資産運用コンサルティング業務に従事。2021年に株式会社モニクルフィナンシャル(旧:株式会社OneMile Partners)に入社し、現在は資産運用に役立つコンテンツの発信に注力。1級ファイナンシャル・プランニング技能士、一種外務員資格(証券外務員一種)保有。
マネイロメディアは、資産運用に関することや将来資金に関することなど、お金にまつわるさまざまな情報をお届けする「お金のメディア」です。正確かつ幅広い年代のみなさまにわかりやすい、ユーザーファーストの情報提供に努めてまいります。