関連記事
2026/05/14
»旧NISA終了後どうする?あなたに合う運用を無料診断
「旧NISAの非課税期間がもうすぐ終わるけれど、ロールオーバーすればいい?」「何もしないとどうなる?」と迷っている人も多いでしょう。
結論から言うと、2023年までの旧NISAで買った商品を、2024年からの新NISAにロールオーバー(移す)ことはできません。
非課税期間が終わる商品は、①期間内に売る ②課税口座に移してそのまま持つ ③売って新NISAで買い直すのいずれかを選ぶことになります。
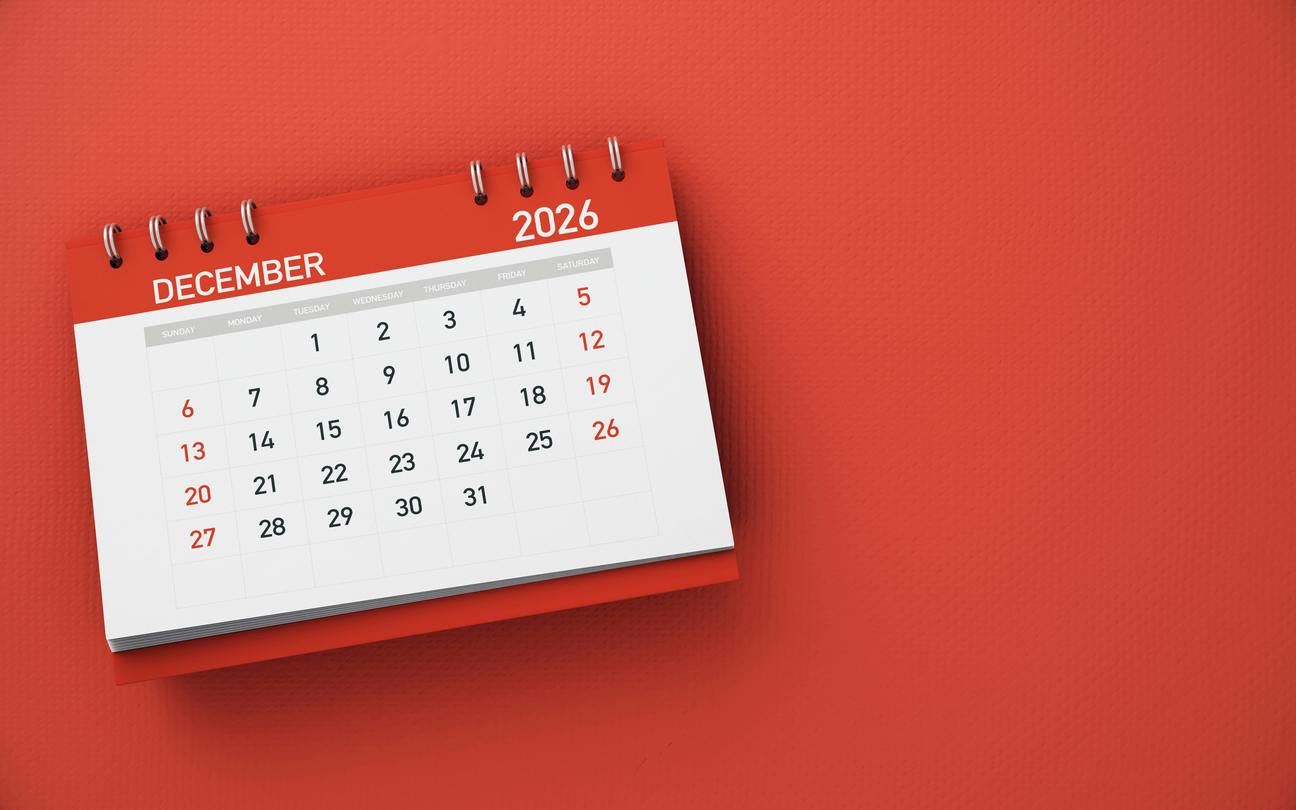
特に、2022年に一般NISAで買った商品は、2026年12月末で非課税期間が終わります。年末の売却には期限があるため、早めに確認しておきましょう。



自分に必要な資産運用が知りたいあなたへ
目的やリスク許容度に合わせてベストな資産運用を選択しましょう。マネイロは働く世代向けにお金の診断・サービスを提供しています
▶3分投資診断:将来必要な金額とあなたに必要な投資がわかる
▶賢いお金の増やし方入門:貯金と投資で賢く増やす方法がわかる
▶オンライン無料相談:専門家と一緒に考える資産運用
ロールオーバーとは、旧一般NISAの非課税保有期間(5年間)が終了する際に、保有商品を翌年の非課税投資枠に移し、さらに5年間非課税で保有できる仕組みです。
2023年までの旧一般NISAでは、非課税保有期間が5年間に限られていました。そのため、期間終了後も非課税で運用を続けたい場合は、ロールオーバーを利用することができました。
(参考:金融庁「NISA特設ウェブサイト」)
2024年から始まった新NISAは、旧NISAとは別の制度として作られました。そのため、旧NISAで持っている商品を新NISAの口座にそのまま移すことはできません。
旧NISAで買った商品を新NISAで非課税のまま持ちたい場合は、一度売って現金にし、新NISAの投資枠で買い直す必要があります。
新NISAは非課税期間が無期限です。「新NISAで5年たったらどうなる?」「何年でロールオーバーが必要?」と心配する必要はありません。

期限がないため、ロールオーバーという手続き自体がなくなりました。
自分に必要な資産運用が知りたいあなたへ
目的やリスク許容度に合わせてベストな資産運用を選択しましょう。マネイロは働く世代向けにお金の診断・サービスを提供しています
▶3分投資診断:将来必要な金額とあなたに必要な投資がわかる
▶賢いお金の増やし方入門:貯金と投資で賢く増やす方法がわかる
▶オンライン無料相談:専門家と一緒に考える資産運用
非課税期間が終わるタイミングは、NISAの種類と買った年で決まります。
自分の商品がいつ買ったものかは、証券会社の「保有商品」画面などで、旧NISAの取得年ごとに確認できます。
何も手続きをしないと、非課税期間が終わった商品は、翌年の初めに自動で課税口座に移されます。特定口座を持っていれば特定口座、持っていなければ一般口座です。
ここで覚えておきたいのは、非課税期間が終わる年の最後の営業日の価格(終値)が、新しい取得価格になるという点です。
それ以降の値上がり益や配当には税金(約20%)がかかります。
(参考:【旧NISA】非課税期間が満了した後の取得単価および損益について教えてください : SBI証券)
(参考:2023年までの旧NISA(一般NISA)での非課税期間満了時の対応について|お客様サポート|野村證券)
例1:120万円で買い、期間終了時に150万円に値上がりしていた
例2:120万円で買い、期間終了時に100万円に値下がりしていた
このように、値下がりした状態で課税口座に移すと、本来の利益より多くの税金がかかることがあります。
また、NISA口座で出た損失は、他の口座の利益と相殺(損益通算)できません。
旧一般NISAの非課税期間が終了する際は、売却する・課税口座に移管する・新NISAで買い直すという3つの選択肢があります。
それぞれの特徴を理解し、今後の運用方針や資金の使い道に応じて判断しましょう。
新NISAで運用を続けたい場合は、いったん売却して買い直す必要があります。
また、新NISAで買い直せるのは、同制度の対象商品に限られます。購入前に対象商品かどうかを確認しましょう。
旧一般NISAの非課税期間が終了する際は、保有商品の損益状況や今後の運用方針、新NISAの投資枠などを踏まえて判断することが大切です。
状況別に検討したい選択肢をまとめました。
特に注意したいのが、値下がりしている商品を課税口座に移管するケースです。
例えば、100万円で購入した商品が70万円に値下がりした状態で課税口座に移管されると、取得価額は70万円に変更されます。その後、100万円まで値上がりして売却した場合、当初の購入価格に戻っただけでも、30万円の利益に対して課税されます。
ただし、値下がりしているからといって、必ず売却や買い直しが有利になるわけではありません。今後の値動きや売買コストも考慮する必要があります。
判断に迷った場合は、新NISAの年間投資枠(最大360万円)と非課税保有限度額(1800万円)の残りを確認し、今後の資産運用の方針に合った方法を選びましょう。
自分に必要な資産運用が知りたいあなたへ
目的やリスク許容度に合わせてベストな資産運用を選択しましょう。マネイロは働く世代向けにお金の診断・サービスを提供しています
▶3分投資診断:将来必要な金額とあなたに必要な投資がわかる
▶賢いお金の増やし方入門:貯金と投資で賢く増やす方法がわかる
▶オンライン無料相談:専門家と一緒に考える資産運用
以下は楽天証券の例です。
2026年末の売却期限(目安)
(参考:2026年のNISAお取引スケジュールのご案内 | 楽天証券 )
期限は証券会社・商品によって異なります。必ずご利用の金融機関の案内を確認してください。
なお、新NISAの成長投資枠は年間240万円までです。一度に買い直せない金額の場合は、年をまたいで買い直す方法もあります。
旧つみたてNISAは非課税期間が20年あり、ロールオーバーの仕組みはありません。
最も早く期間が終わるのは2018年に買った分で、2037年末です。期間が終わると、一般NISAと同じく課税口座に移ります。
ジュニアNISAで保有している商品は、新NISAへロールオーバー(移管)することはできません。
5年間の非課税期間が終わった商品は「継続管理勘定」に移り、子どもが18歳になる年(1月1日時点で18歳である年)の前年末まで非課税で保有できます。
2024年以降は、子どもが18歳未満でも、口座を廃止すれば非課税で払い出せるようになりました。
ただし、一部だけを払い出すことはできず、払い出す場合は口座内のすべての商品が対象になります。
なお、2027年1月に始まる予定の「こどもNISA」へも、ジュニアNISAの資産を移すことはできません。
2027年1月からは子ども向けの新しい制度「こどもNISA」が始まりますが、ジュニアNISAからこどもNISAへ移すこともできません。
A. 2023年までは、手続きをしないと課税口座に移っていました。新NISAへのロールオーバーはそもそもできないため、今は「忘れる」心配はありません。非課税期間が終わった商品は自動で課税口座に移ります。
A. 移るときには税金はかかりません。移った後に売ったときの値上がり益(期間終了時の価格からの値上がり分)に課税されます。
A. はい。買い直した金額分、新NISAの年間投資枠と生涯投資枠を使います。
新NISAでは売却すると翌年に枠が復活しますが、復活するのは「生涯投資枠(1800万円)」の枠のみであり、その年の「年間投資枠(最大360万円)」が復活するわけではない点に注意が必要です。
A. 口座の維持に手数料はかかりませんが、期間が終わる商品の扱いは確認しておきましょう。
2022年に旧NISA(一般NISA)で購入した商品は、2026年12月末で非課税期間が終了します。新NISAへのロールオーバーはできないため、期間終了後の対応を検討する必要があります。
なお、年末の売却は受渡日によって非課税期間内に間に合わない場合があるため、早めの確認が大切です。
»旧NISAの商品をどうするか迷ったら、マネイロの無料相談へ
自分に必要な資産運用が知りたいあなたへ
目的やリスク許容度に合わせてベストな資産運用を選択しましょう。マネイロは働く世代向けにお金の診断・サービスを提供しています
▶3分投資診断:将来必要な金額とあなたに必要な投資がわかる
▶賢いお金の増やし方入門:貯金と投資で賢く増やす方法がわかる
▶オンライン無料相談:専門家と一緒に考える資産運用