

関連記事
2025/11/25
»あなたの年金はいくら?老後に不足する金額を3分でシミュレーション
「年金の追納はしない方がいい?」「追納するより投資に回した方が得?」と悩む人もいるでしょう。
国民年金保険料を追納すると、将来受け取る老齢基礎年金を増やせる可能性があります。一方で、年金制度への不安や投資との比較だけでなく、現在の家計状況によっては、追納を見送ることが合理的な判断となる場合もあります。
結論として、追納すべきかどうかは、将来の年金額だけでなく、現在の家計状況やライフプラン、資金の使い道と照らし合わせて総合的に判断することが大切です。
本記事では、追納の基本的な仕組みから、追納しない方がよい合理的なケース、追納すべき人の特徴まで、状況別の判断ポイントを専門家がわかりやすく解説します。
年金受給額が気になるあなたへ
将来をお金の不安なく暮らすために、老後に必要な資金を早めに把握し、計画的に準備を始めましょう。マネイロでは、老後資金づくりをサポートする無料ツールを利用いただけます。
▶老後資金の無料診断:老後に必要な金額が3分でわかる
▶賢いお金の増やし方入門:貯金と投資でコツコツ増やす方法がわかる
▶年金の基本と老後資金準備:年金を増やす方法や制度の落とし穴を学ぶ
国民年金の追納制度とは、過去に保険料の納付を「免除」または「猶予」された期間について、後から納付することで将来受け取る年金額を満額に近づけることができる仕組みです。
学生時代や失業などで収入がなかった時期に「学生納付特例」や「免除・納付猶予制度」を利用した人が対象となります。これらの制度を利用した期間は、年金の受給資格期間には算入されますが、年金額の計算には反映されないか、減額されてしまいます。
追納をすることで、当該期間の保険料を全額納付した期間として扱えるようになり、将来の年金額を増やすことが可能です。
(参考:国民年金保険料の追納制度)
国民年金保険料を追納できる期間には上限があります。追納が承認された月の前10年以内と定められており、10年を過ぎてしまうと、後から納付することはできません。
また、追納するタイミングにも注意が必要です。免除や猶予の承認を受けた期間の翌年度から数えて、3年度目以降に追納する場合、当時の保険料に加えて「加算金」が上乗せされます。加算金は、時の経過による貨幣価値の変動を調整するための、利子のようなものです。
追納によって将来の年金額がどのくらい増えるのかは、追納するかどうかの判断基準となります。老齢基礎年金の年金額は、20歳から60歳までの40年間(480ヶ月)の保険料納付状況に応じて決まります。納付猶予された保険料を追納したケースで試算してみましょう、
2026年度(令和8年度)の満額は年額84万7300円(月額7万608円)です。この満額を基準にすると、保険料を1ヶ月分追納した場合の年金増額分は以下のように計算できます。
つまり、保険料を1ヶ月分追納すると、将来の年金額が年間で約1765円増えることになります。1年分(12ヶ月)を追納した場合は、12倍の約2万1200円が毎年増額される計算です。

追納した保険料は、約10年で回収できる計算になります。年金は生涯にわたって受け取れるため、長生きするほど追納の効果は高まるといえるでしょう。ただし、免除された保険料を追納した場合、上記の計算は当てはまりません。

国民年金の追納は、将来の年金を増やすための有効な手段ですが、インターネット上などでは「追納しない方がいい」という意見も見られます。こうした意見の背景には、年金制度への不信感や、他の資産形成方法との比較からくる誤解が存在します。
しかし、中には追納を見送ることが合理的な判断となるケースも確かに存在します。ここでは、追納をめぐるさまざまな意見を整理し、真偽と合理的な判断基準について解説します。
「少子高齢化で将来、年金制度は破綻するのではないか」という不安から、追納をためらう人は少なくありません。しかし、日本の公的年金制度は、現役世代が納める保険料を当該時期の高齢者への給付に充てる「賦課方式」で運営されています。
現役世代がいる限り、制度の仕組み上、完全に破綻することはありません。ただし、将来的に給付水準が引き下げられたり、受給開始年齢が引き上げられたりする可能性は否定できません。
年金制度の将来性に強い不安を感じる場合、追納にお金を投じることに抵抗を感じるかもしれません。これは制度の持続可能性というより、個人の価値観やリスク許容度の問題といえるでしょう。
「追納する資金があるなら、NISAやiDeCoで運用した方が効率的にお金を増やせる」という意見もよく聞かれます。確かに、投資には追納による年金増額を上回るリターンが期待できます。
しかし、投資には元本割れのリスクが伴います。一方、国民年金の追納は、納付した分だけ将来受け取る年金額が確実に増えるという点で、元本割れリスクのある投資とは性質が異なります。
どちらが「得」かは、個人のリスク許容度や投資に関する知識や考え方などによって異なります。「投資の方が必ず得をする」というのは誤解であり、それぞれのメリット・デメリットを理解した上で、自分に合った方法を選択することが重要です。
年金制度への不安や投資との比較といった価値観の問題とは別に、個人の経済状況によっては、追納を見送ることが合理的な判断となる場合があります。
例えば、手元の資金に余裕がなく、急な出費に備えるための「生活防衛資金」が不足している場合です。将来の年金を増やすことよりも、現在の生活の安定を優先するのは当然の判断といえます。
このように、追納すべきかどうかは、個々のライフプランや家計状況と照らし合わせて総合的に判断する必要があります。
年金受給額が気になるあなたへ
将来をお金の不安なく暮らすために、老後に必要な資金を早めに把握し、計画的に準備を始めましょう。マネイロでは、老後資金づくりをサポートする無料ツールを利用いただけます。
▶老後資金の無料診断:老後に必要な金額が3分でわかる
▶賢いお金の増やし方入門:貯金と投資でコツコツ増やす方法がわかる
▶年金の基本と老後資金準備:年金を増やす方法や制度の落とし穴を学ぶ
国民年金の追納は、将来の年金を増やすための有効な手段ですが、すべての人におすすめできるわけではありません。個人の状況によっては、追納のメリットが小さかったり、むしろ家計を圧迫する要因になったりすることもあります。
ここでは、追納を慎重に検討すべき、あるいは見送ったほうがよい人の具体的な特徴について解説します。
追納で数年分をまとめて支払う場合には、数十万円単位のまとまった資金が必要になります。将来の年金を増やすことは大事ですが、まず現在の生活を安定させることが大切です。
病気や失業といった不測の事態に備えるための「生活防衛資金」(一般的に生活費の6ヶ月〜1年分)が十分に確保できていない状態で、無理に追納を行うことは推奨されません。
まずは手元の資金を確保し、万が一の事態に備えることを優先させたほうがいいでしょう。追納はあくまで家計に余力がある範囲で行うものと捉え、現在の生活を圧迫するようであれば見送るのが賢明な判断といえるでしょう。
老後の収入源は、国民年金だけではありません。会社員であれば厚生年金があり、企業によっては企業年金や退職金制度も用意されています。
これらの制度によって、すでに十分な老後資金を確保できる見込みがある場合、国民年金を追納してまで年金額を増やす必要性は相対的に低くなります。
例えば、退職金が1000万円以上見込める、あるいは月10万円以上の企業年金を受給できる予定があるなど、他の収入源が充実しているケースです。こうした場合、追納に回す資金を、現在の生活を豊かにするためや、他の投資・資産運用に充てるという選択も合理的といえるでしょう。
猶予期間の追納と比較して、免除期間の保険料を追納した場合の年金増額は少なくなります。免除期間は保険料の一定割合が支払われたとみなして老齢基礎年金額を計算するからです。
たとえば全額免除期間が20ヶ月の場合、半分の10ヶ月分の保険料納付があったものとして年金額を計算します。そのため、20ヶ月分を追納しても増加するのは保険料10ヶ月分に相当する年金額だけです。
猶予期間の追納と比較して、免除期間の追納は増額効果は低いということを覚えておきましょう。
一方で、多くの人にとって国民年金の追納は、老後資金を堅実に増やすための有効な選択肢となります。中でも、追納によるメリットを最大限に享受できる人の特徴がいくつかあります。自身の状況が当てはまるか確認してみましょう。
追納した保険料は全額が社会保険料控除の対象となり、所得税・住民税の負担を軽減できます。この節税効果は、所得が高い人ほど高くなります。
一定以上の所得のある会社員や自営業の人は、所得税率が高くなるため、追納による節税メリットが高くなります。年間約20万円の追納で、所得税と住民税を合わせて数万円程度の節税になることもあります。
将来の年金額を増やしながら、現在の税負担も軽減できるため、安定した収入がある人にとって追納は合理的な選択となる可能性が高いでしょう。
投資には興味があるけれど、元本割れのリスクは避けたいと考える人にとって、国民年金の追納は魅力的な選択肢です。追納は、国が運営する公的年金制度の一部であり、支払った分だけ将来の年金額が増えることが約束されているからです。
老齢年金は、一度受給が始まると生涯にわたって受け取れる終身年金です。長生きすればするほど、追納による恩恵を長く受け続けることができます。これは、長生きがリスクともなりうる現代において、収入源を確保するという点で安心材料になります。
40代〜50代で老後資金に漠然とした不安を感じ始めた人や、投資のリスクを取らずに堅実に老後資金を上乗せしたい人にとって、追納は有効な解決策の1つとなるでしょう。
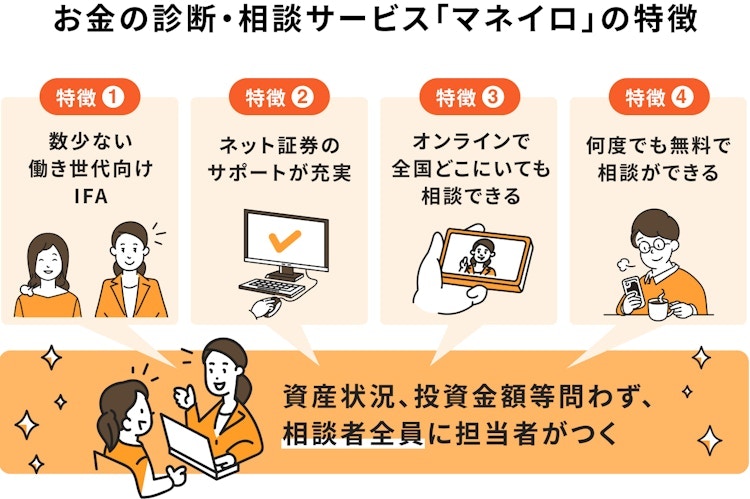
「自分の場合は追納すべきか、それとも他の方法がよいのか判断できない」という人は、ぜひマネイロの無料オンライン相談をご活用ください。
家計管理・資産運用のプロであるファイナンシャルアドバイザーが、一人ひとりに合わせたマネープランを中立的な立場からご提案します。
安心して老後を迎えるためにも、まずはお気軽にご相談ください。
国民年金の追納をすべきかどうかは、多くの情報を整理する必要があり、複雑に感じられるかもしれません。しかし、順を追って情報を確認し、自身の状況と照らし合わせることで、最適な選択が見えてきます。
後悔しないための判断ステップを5つのチェックポイントに分けて解説します。
最初のステップは、自分自身の年金記録を正確に把握することです。日本年金機構が提供する「ねんきんネット」を利用すれば、これまでの加入記録や、将来受け取れる年金の見込み額を簡単に確認できます。
まずは、この見込み額が、自分の思い描く老後生活の資金として十分かどうかを確認しましょう。これが追納を検討する上でのスタート地点となります。
次に、「ねんきんネット」や最寄りの年金事務所で、自分が追納できる期間と、そのために必要な保険料の総額を確認します。この時、3年度目以降の期間には加算金が上乗せされることも念頭に置き、正確な支払い金額を把握することが必須です。
追納額が確定したら、追納によって年金が年間いくら増えるのかを計算し、「追納総額 ÷ 年間の年金増額分」を計算することで、何年間年金を受け取れば元が取れるのか(損益分岐点)がわかります。納付猶予や学生納付特例の期間を追納する場合、損益分岐点は約10年です。
一方、全額免除の期間を追納する場合は、もともと国庫負担分(2分の1)が年金額に反映されているため、損益分岐点は約20年と長くなります。
損益分岐点がわかったら、次は家計の状況を確認します。追納のための資金は、現在の生活を圧迫しない範囲で捻出できるでしょうか。
病気や失業に備える生活防衛資金や、近い将来のライフイベント(結婚、住宅購入など)に必要な資金を確保した上で、さらに余剰資金があるかどうかを冷静に判断しましょう。
最後に、追納以外の選択肢とも比較します。例えば、年金の「繰下げ受給」を利用すれば、追納しなくても年金額を増やすことができます。また、追納に使う資金をiDeCoやNISAで運用するという選択肢もあります。
自身の年金制度への考え方やリスク許容度を踏まえ、どの方法が納得できるかを総合的に判断しましょう。
老後資金を準備する方法として、国民年金の「追納」のほかに、税制優遇のある「NISA」や「iDeCo」といった制度があります。
手元にまとまった資金がある場合、どれを優先すべきか迷う人も多いでしょう。それぞれのメリットを理解し、自身の状況に合わせた優先順位を考えることが大切です。
国民年金追納のメリットは、国が運営する制度としての安定性です。追納した分だけ、将来受け取る年金額が増えます。これは、元本割れのリスクがある投資とは異なる利点です。
また、追納した保険料は全額が「社会保険料控除」の対象となり、当該年の所得税・住民税が軽減されます。所得が高い人ほど節税効果は増加します。リスクを取らずに、堅実に老後資金を増やしつつ、目先の税負担も軽くしたい人に向いている選択肢といえるでしょう。
NISA(少額投資非課税制度)とiDeCo(個人型確定拠出年金)は、どちらも投資で得た利益(運用益)が非課税になるという税制上のメリットがあります。通常、投資の利益には約20%の税金がかかりますが、これらの制度を利用すればその分を効率的に資産形成に回せます。
ただし、追納よりもリターンを期待できる可能性がある一方で、投資であるため元本割れのリスクも伴います。長期的な視点で、リスクを許容できる人に向いている選択肢です。
また、iDeCoは、掛金が全額所得控除の対象になるため、追納と同様の節税効果も得られます。
追納とNISA・iDeCoのどれを優先すべきかは、個人のリスク許容度、年齢、資金状況によって異なります。以下に優先順位の考え方の例を挙げます。
自身のライフプランやお金に対する考え方と照らし合わせ、最適なバランスを見つけることが欠かせません。
国民年金の追納を決めたら、次は具体的な手続きに進みます。手続き自体は複雑ではありませんが、いくつか知っておくべき注意点があります。スムーズに追納を完了させるために、流れとポイントをしっかりおさえておきましょう。
国民年金保険料を追納するための手続きは、以下の流れで進めます。
追納手続きを行う際には、以下の点に注意が必要です。
追納した国民年金保険料は、当該年に支払った全額が「社会保険料控除」の対象となり、所得税・住民税の負担が軽減されます。この節税メリットを受けるためには、年末調整または確定申告での手続きが必要です。
会社員や公務員の人は、勤務先で行う年末調整で申告します。日本年金機構から送られてくる「社会保険料(国民年金保険料)控除証明書」を、「給与所得者の保険料控除申告書」に添付して提出します。
自営業の人や、年末調整で申告を忘れた会社員の人は、確定申告で手続きを行います。確定申告書の「社会保険料控除」の欄に、追納した金額を記入し、控除証明書を添付して税務署に提出します。
申告を忘れた場合でも、還付申告は過去5年分さかのぼって行うことが可能です。

国民年金の追納は義務ではありません。そのため、追納しないという選択をすることも可能です。しかし、選択が将来の年金受給額や生活にどのような影響を与えるのかを、具体的に理解しておくことが必須です。長期的な視点で、影響を考えてみましょう。
国民年金保険料の納付を1年間(12ヶ月)猶予され、それを追納しなかった場合、将来受け取る老齢基礎年金は年間で約2万1200円減額されます(2026年度の年金額を基準とした場合)。
これは、1ヶ月分の保険料が年金額約1765円に相当するためです。
年間で約2万1200円の減額と聞くと、それほど影響はないように感じるかもしれません。しかし、年金の受給期間は長期にわたります。
例えば、65歳から年金を受け取り始め、85歳までの20年間受給したと仮定します。1年間の猶予期間を追納しなかった場合、20年間での受給総額の差は以下のようになります。
もし猶予期間が2年間あれば、差は約84万8000円にもなります。追納に必要な保険料(2年分で約43万円)と比較すると、長生きすればするほど、追納しなかったことによる機会損失は増加するといえるでしょう。
老後の生活において、この数十万円の差が家計に与える影響は決して無視できません。
国民年金の追納について、多くの人が抱く疑問にQ&A形式でお答えします。自身の状況と照らし合わせながら、判断の参考にしてください。
A. いいえ、必ずすべきというわけではありません。 追納するかどうかは、個人の考え方や経済状況やライフプランによって判断が異なります。
本記事で解説したように、手元の資金に余裕がない人や他の老後資金が十分にある人などは、追納を見送るという選択もあります。
一方で、安定した収入があり、投資のリスクを取らずに老後の年金を増やしたい人にとっては、追納には一定のメリットがあります。自身の状況を客観的に分析し、後悔のない判断をすることが大切です。
A. いいえ、追納しなくても年金がもらえなくなるわけではありません。
老齢基礎年金を受け取るためには、保険料を納付した期間や免除・猶予を受けた期間などを合計した「受給資格期間」が10年以上必要です。学生納付特例や免除・納付猶予の承認を受けた期間は、この受給資格期間に含まれます。
そのため、追納をしなくても、受給資格期間が10年以上あれば年金は受け取れます。ただし、追納しなかった期間分、年金額は減額されます。
注意が必要なのは、免除や猶予の申請をせず、単に保険料を支払わなかった「未納」の期間です。未納期間は受給資格期間に算入されないため、未納が長引くと年金自体を受け取れなくなる可能性があります。
A. 追納できる期間(10年)を過ぎてしまうと、当該期間の保険料を後から納めることはできなくなります。
結果、将来受け取る年金額は、追納できなかった期間分だけ減額されたまま確定してしまいます。
もし、10年の期限を過ぎてから老後の年金額を増やしたいと考えた場合は、他の方法を検討する必要があります。
例えば、60歳から65歳までの間に国民年金に任意で加入する「任意加入制度」を利用したり、60歳以降も厚生年金に加入して働くといった選択肢があります。これらの方法で加入期間を増やすことで、年金額を上乗せすることが可能です。
国民年金の追納は、将来の年金額を増やし、社会保険料控除による節税もできるなどのメリットがあります。猶予期間の追納は約10年で元が取れる計算となり、長生きリスクに備える有効な手段といえます。
しかし、すべての人にとって最善の選択とは限りません。現在の家計状況、将来のライフプラン、そして年金制度に対する個人の価値観などを総合的に考慮する必要があります。「追納しない方がいい」という判断が、個々の状況によっては合理的であることも事実です。
大事なのは、他人の意見や漠然としたイメージで判断するのではなく、まずは「ねんきんネット」で自身の現状を正確に把握することです。その上で、本記事で解説した判断ステップを参考に、自身にとって後悔のない選択をしましょう。
追納すべきか、それとも他の方法で備えるべきか、自身の状況に合わせた判断が重要です。まずは、老後にいくら必要で、今のままでどれくらい不足するのかを客観的に把握することから始めてみましょう。
»3分診断で必要な老後資金を今すぐチェック
年金受給額が気になるあなたへ
将来をお金の不安なく暮らすために、老後に必要な資金を早めに把握し、計画的に準備を始めましょう。マネイロでは、老後資金づくりをサポートする無料ツールを利用いただけます。
▶老後資金の無料診断:老後に必要な金額が3分でわかる
▶賢いお金の増やし方入門:貯金と投資でコツコツ増やす方法がわかる
▶年金の基本と老後資金準備:年金を増やす方法や制度の落とし穴を学ぶ
同志社大学法学部卒業後、生命保険会社に25年勤務しFPとして生命保険・損害保険・個人年金保険販売を行う。保有資格は社会保険労務士と2級FP技能士。2017年4月に西岡社会保険労務士事務所を開設し、労働保険・社会保険を中心に労務全般について企業サポートを行うとともに、日本年金機構の年金事務所で相談員を兼務。
マネイロメディアは、資産運用に関することや将来資金に関することなど、お金にまつわるさまざまな情報をお届けする「お金のメディア」です。正確かつ幅広い年代のみなさまにわかりやすい、ユーザーファーストの情報提供に努めてまいります。