
関連記事
»あなたの老後は大丈夫?将来の必要資金を簡単診断
「老後を一人で暮らすことになったら、持ち家があっても生活費は足りるだろうか」「年金だけでやっていけるのか不安」といったお悩みはありませんか。
近年、一人で老後を迎える人が増えており、お金に関する不安は多くの人にとって身近な問題です。
本記事では、公的なデータをもとに、持ち家で一人暮らしをする場合のリアルな生活費や、年金収入とのバランスを詳しく解説します。
老後資金の不足に備える具体的な対策も紹介するので、将来に向けた準備の第一歩としてぜひお役立てください。


将来資金が気になるあなたへ
将来をお金の不安なく過ごすために、あなたに合った運用方法を理解し、計画的に準備を始めましょう。マネイロでは、将来資金の準備をスムーズに進められる無料ツールを利用できます。
老後を一人で持ち家で暮らす場合、毎月の生活費はどのくらいかかるのでしょうか。まずは公的な統計データから、平均的な支出額と内訳を見ていきましょう。
自身の現在の家計と照らし合わせながら、将来の生活をイメージしてみてください。
総務省の「家計調査報告 〔 家計収支編 〕 2025年(令和7年)平均結果の概要 」によると、65歳以上の単身無職世帯(主に年金で暮らす一人暮らしの高齢者)の1ヶ月あたりの消費支出は平均で16万1435円です。
そのため、持ち家で老後を一人暮らしする場合、月々の生活費の目安は16万1000円程度と考えておくとよいでしょう。
ただし、これはあくまで全国平均のデータです。住んでいる地域やライフスタイル、健康状態によって必要な金額は変動します。
例えば、都市部に住んでいる場合は物価が高く、地方に住んでいる場合は車の維持費がかかるなど、個別の事情を考慮して自身のケースを考えることが必須です。
月々16万1435円の生活費は、具体的にどのような項目で構成されているのでしょうか。総務省の同調査によると、主な支出の内訳と構成比は以下のようになっています。
(参考:総務省「家計調査報告 〔 家計収支編 〕 2025年(令和7年)平均結果の概要 」p19)
支出の中で最も割合を占めるのは食料の28.7%で、次いで交際費などを含む「その他の消費支出」の21.3%、趣味やレジャーに使う「教養娯楽」と続きます。
注目すべきは「住居」費が約1万1400円と比較的低い点です。これは、調査対象に住宅ローンを完済した持ち家で暮らす人が多く含まれているためです。
賃貸の場合は、この金額に家賃が上乗せされることになります。
持ち家の場合、毎月の家賃負担がないため賃貸暮らしに比べて住居費を抑えられます。しかし、持ち家だからこそ発生する特有の支出があることを忘れてはいけません。
これらの費用は毎月発生するものではないため見落としがちですが、数年〜十数年単位でまとまった金額が必要になるため、計画的に準備しておくことが必須です。
(参考:増える老後の一人暮らし|持ち家の場合の生活費は? | LIFULL HOME’S)
持ち家を所有している限り、毎年「固定資産税」と「都市計画税」を納める必要があります。これらは土地や建物といった固定資産に対して課される地方税で、毎年1月1日時点の所有者に納税義務があります。
税額は自治体が決定する固定資産税評価額に基づいて計算され、物件の所在地や広さ、築年数によって異なります。
一般的な一戸建ての場合で年間10万円〜15万円、マンションでは年間10万円〜30万円程度が目安とされています。
年に1回(または4回に分けて)の支払いですが、老後の家計にとっては負担となりうるため、あらかじめ年間の予算に組み込んでおく必要があります。
建物や設備は経年劣化するため、定期的なメンテナンスや交換が不可欠です。一戸建ての場合、これらの費用はすべて自己負担となります。
例えば、以下のような修繕や設備更新が考えられます。
これらの費用は一度に出費となるため、将来の修繕計画を立て、毎月少しずつでも修繕費として積み立てておくことが賢明です。

老後の生活では、手すりの設置や段差の解消といったバリアフリー化のリフォーム費用も考慮しておくと、より安心です。
マンションに住んでいる場合は、専有部分の修繕費に加えて、毎月「管理費」と「修繕積立金」を支払う必要があります。
これらの費用は、物件の規模や築年数、設備によって異なりますが、合わせて毎月2万円〜4万円程度が一般的です。
住宅ローンを完済しても、これらの支払いはマンションを所有している限り続くため、老後の生活費を計画する上で固定費として計算に入れておく必要があります。
将来資金が気になるあなたへ
将来をお金の不安なく過ごすために、あなたに合った運用方法を理解し、計画的に準備を始めましょう。マネイロでは、将来資金の準備をスムーズに進められる無料ツールを利用できます。
老後の主な収入源となる公的年金。持ち家で一人暮らしをする場合、年金収入だけで生活費を賄うことはできるのでしょうか。
加入していた年金制度によって受給額は異なるため、ここでは「厚生年金」と「国民年金」の2つのケースで、平均的な生活費との収支バランスをシミュレーションしてみましょう。
会社員や公務員だった人が受け取る厚生年金(基礎年金を含む)は、現役時代の収入や加入期間によって受給額が変わります。
厚生労働省年金局の「令和6年度 厚生年金保険・国民年金事業の概況」によると、厚生年金(国民年金を含む)の平均年金月額は男性が約17万円、女性が約11万1000円です。
平均的な生活費(約16万1000円)と比較すると、以下のようになります。
平均値で見ると、男性は年金だけで生活費をまかなえる可能性がありますが、女性は毎月5万円の赤字となる計算です。
女性は男性に比べて平均寿命が長く、年金受給額が低い傾向にあるため、より計画的な資金準備が求められます。
自営業者やフリーランスだった人などが受け取る国民年金(基礎年金)のみの場合、受給額はさらに少なくなります。
厚生労働省年金局の同調査によると、国民年金の平均年金月額は男性が約6万2000円、女性が約5万8000円です。
平均的な生活費(約16万1000円)と比較すると、収支は以下のようになります。
国民年金のみの場合、男女ともに毎月10万円を超える大幅な赤字となり、年金だけで生活するのは困難です。
不足分を補うためには、現役時代からの十分な貯蓄や、iDeCo(個人型確定拠出年金)などの私的年金を活用した準備が不可欠となります。
月々の不足額は、長期間にわたると金額になります。仮に65歳から95歳までの30年間、同じ不足額が続くと仮定して総額を計算してみましょう。
これはあくまで平均値に基づく単純計算であり、実際には物価の上昇や、突発的な医療費・介護費、住宅の修繕費なども考慮する必要があります。
これらのシミュレーションから、多くの場合、公的年金だけで老後の生活をすべて賄うのは難しく、退職までに一定の貯蓄や資産を準備しておく必要があることがわかります。
シミュレーションの結果、年金だけでは生活費が不足する可能性が高いことがわかりました。
しかし、過度に心配する必要はありません。今から計画的に準備を始めることで、経済的な不安は軽減できます。
ここでは、老後資金の不足に備えるための具体的な4つの対策を紹介します。
老後資金対策として有効な選択肢の1つが、定年後も働き続けることです。収入を得る期間を延ばすことで、年金の繰下げ受給を選択しやすくなったり、貯蓄の取り崩しを遅らせたりすることができます。
2021年4月に改正された「高年齢者雇用安定法」により、企業には70歳までの就業機会を確保することが努力義務とされ、高齢者が働きやすい環境が整いつつあります。
フルタイムで働く必要はなく、自身の体力や健康状態に合わせて、パートタイムや短時間勤務など無理のない範囲で働くのがよいでしょう。
働くことは経済的なメリットだけでなく、社会とのつながりを保ち、健康維持や生きがいにもつながるという側面もあります。
(参考:高年齢者雇用安定法の改正~70歳までの就業機会確保~|厚生労働省)
公的年金や預貯金だけでは不安な場合、税制優遇制度を活用した「資産運用」で効率的にお金を育てていく視点が欠かせません。
国が税制優遇制度を設けている「iDeCo」と「NISA」は、老後資金づくりの選択肢となります。
自分で掛金を拠出し、運用商品を選んで積み立てる私的年金制度です。掛金が全額所得控除の対象となるため、所得税・住民税の負担を軽減しながら老後資金を準備できます。
原則60歳まで引き出せない点には注意が必要です。
年間一定額までの投資で得た利益(分配金や売却益)が非課税になる制度です。
2024年から始まった新しいNISAでは、非課税で保有できる期間が無期限になり、年間の投資枠も拡大しました。いつでも引き出しが可能で、柔軟性が高いのが特徴です。
どちらの制度も投資であるため、預貯金と異なり元本保証はありません。投資対象の価格変動リスクなどにより、元本を割り込むおそれがあります。
一方で、リスクを理解したうえで長期的な視点で活用することで、効率的に資産を形成できる可能性があります。
なお、iDeCoの加入やNISAでの金融商品取引には、所定の手数料がかかります。
持ち家は、住居費を抑えるだけでなく、資産として活用することで老後資金を確保する手段にもなります。代表的な方法は以下の3つです。
自宅を担保に金融機関から融資を受け、生活資金などに充てる仕組みです。契約者が亡くなった後に自宅を売却して元金を返済するのが一般的で、住み慣れた家を離れることなく資金を確保できます。
自宅を不動産会社などに一度売却し、その後は賃貸契約を結んで家賃を払いながら同じ家に住み続ける方法です。まとまった売却資金を一度に得られるメリットがあります。
自宅を売却してまとまった資金を得て、よりコンパクトな住居やサービス付き高齢者向け住宅などに住み替える方法です。
固定資産税や修繕費といった維持費の負担から解放されるメリットがあります。
それぞれの方法にメリット・デメリットがあるため、自身の状況やライフプランに合わせて慎重に検討することが大切です。
例えばリバースモーゲージでは金利上昇リスクや不動産価格下落リスク、リースバックでは家賃が割高になる可能性や契約更新ができないリスクなどがあります。
老後の生活では、医療費や介護費が負担となる可能性があります。これらの負担を軽減するために、国や自治体が用意している公的支援制度について知っておくことが鍵となります。
代表的な制度として「高額療養費制度」があります。これは、1ヶ月の医療費の自己負担額が上限を超えた場合に、超えた分の金額が払い戻される制度です。上限額は年齢や所得によって定められています。
また、介護が必要になった場合には「介護保険制度」が利用できます。要介護認定を受けることで、1割〜3割の自己負担で訪問介護やデイサービスなどの介護サービスを利用できます。
これらの制度を正しく理解し、必要な時に活用できるように準備しておくことで、予期せぬ出費による家計の圧迫を軽減する効果が期待できます。
居住している市区町村の窓口や地域包括支援センターなどで相談してみましょう。
»あなたの不足額はいくら?老後に必要なお金を簡単シミュレーション
老後資金の準備は、何から手をつければよいか分からないという人も多いかもしれません。ここでは、具体的な3つのステップに分けて、今から始められる準備方法を解説します。
1つずつ着実に進めることで、将来への不安を具体的な計画に変えていきましょう。
老後資金計画の第一歩は、将来受け取れる公的年金の額を正確に把握することです。
日本年金機構が運営する「ねんきんネット」を利用すれば、いつでも最新の年金記録や将来の年金見込額を試算できます。
また、毎年誕生月に郵送される「ねんきん定期便」でも確認が可能です。50歳以上の人に届くねんきん定期便には、現在の加入条件が60歳まで続いた場合の年金見込額が記載されており、より具体的な金額を把握できます。
まずは自身の年金収入の柱がどのくらいになるのかを把握し、それを基にどれくらいの自助努力が必要になるのかを考える出発点としましょう。
将来の年金収入が把握できたら、次に自身のライフプランを作成し、老後の「支出」を予測します。
まずは、現在の家計簿をもとに、老後も継続する支出と、不要になる支出を洗い出します。
その上で、趣味や旅行、人付き合いなど、どのような老後生活を送りたいかを具体的にイメージし、必要な費用を上乗せしていきましょう。
「収入(年金など)」と「支出(予測した生活費)」を比較し、月々や年間の不足額がいくらになるかを計算します。
当該不足額に、想定される老後の年数(例えば25年や30年)を掛けることで、退職までに準備すべき目標金額が明確になります。
この具体的な目標額を設定することが、計画的な資産形成への第一歩です。
資産運用や老後資金の準備を進める中で、「自分に合った運用方法がわからない」「どの金融商品を選べばよいか判断できない」と悩むこともあるでしょう。
そのような場合は、FP(ファイナンシャルプランナー)やIFA(独立系ファイナンシャルアドバイザー)などの専門家に相談するのも選択肢の一つです。
FPは家計管理や保険、教育資金、老後資金など、お金に関する幅広い相談に対応しています。一方、IFAは資産運用や投資に関するアドバイスを得意としており、ポートフォリオの設計や金融商品の選定について相談できます。
専門家の意見を参考にしながら、自身のライフプランやリスク許容度に合った運用方法を検討するとよいでしょう。
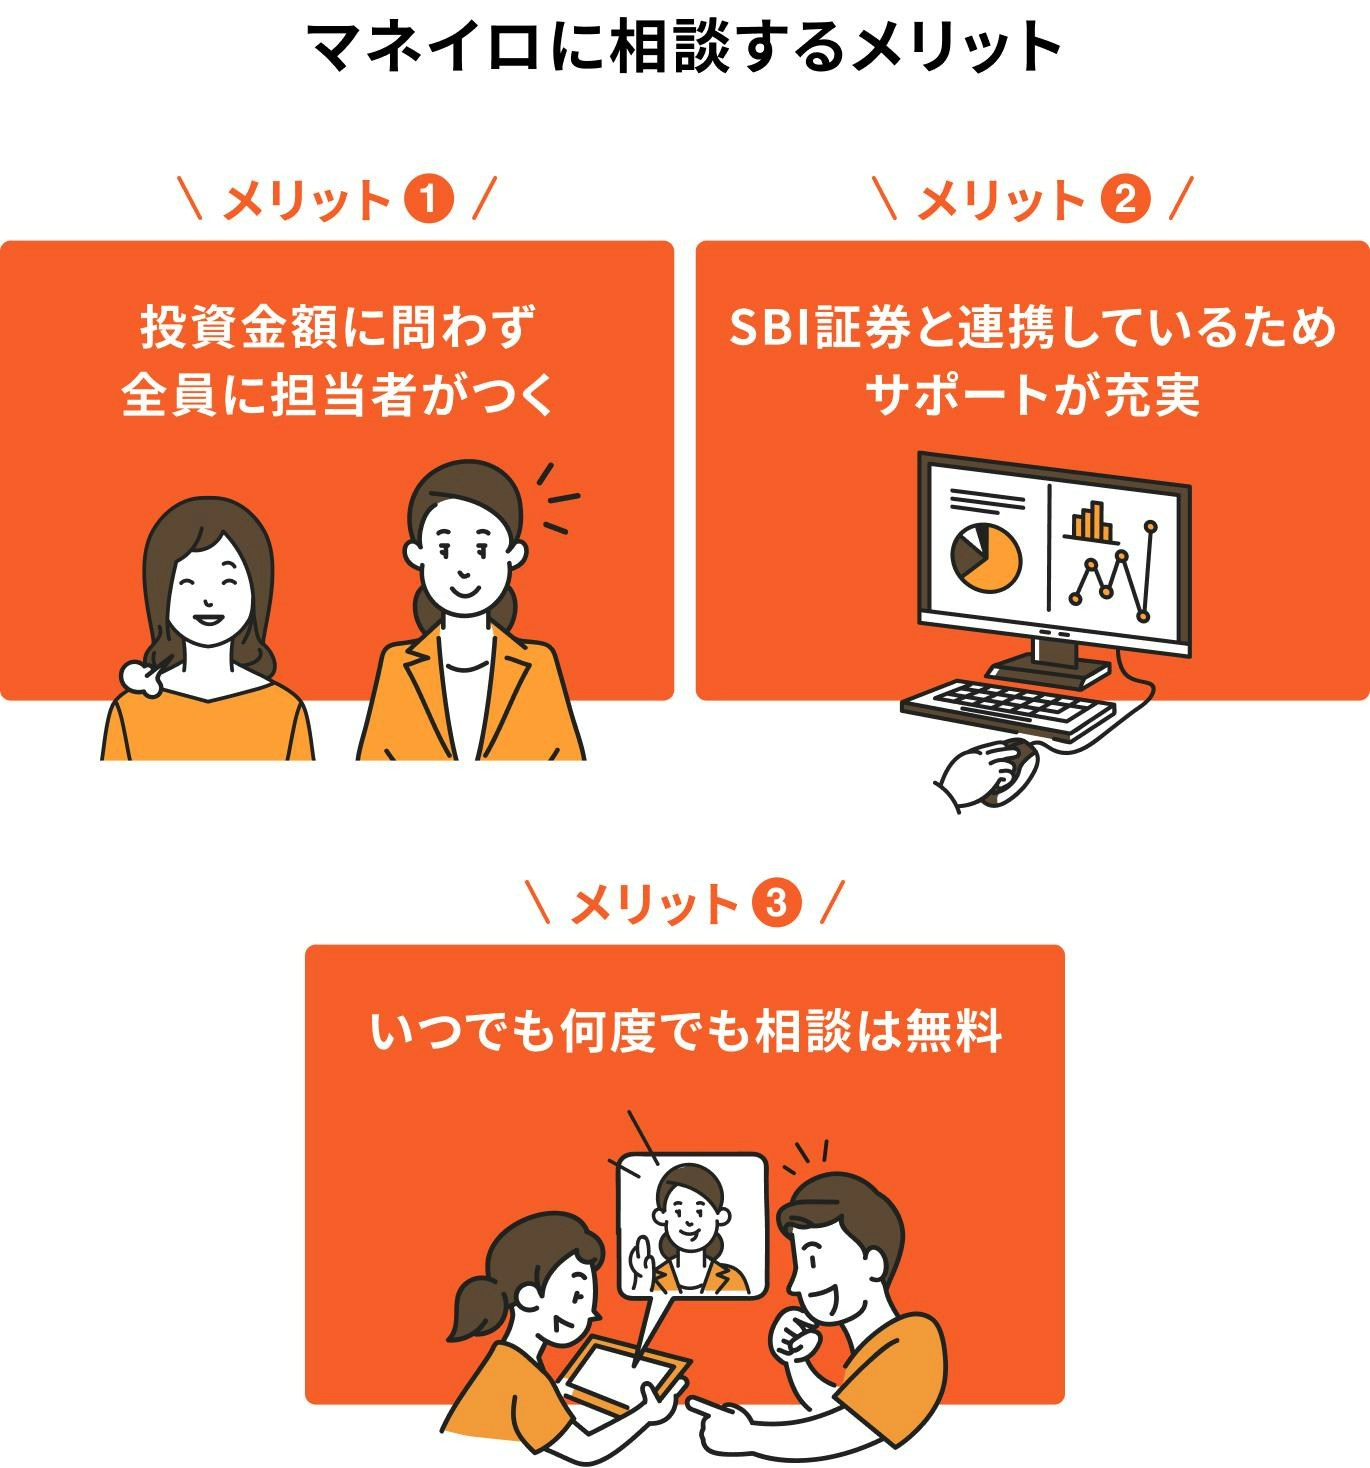
「老後の生活費が年金だけで足りるか心配」「自分に合った資産形成の方法がわからない」という人は、ぜひマネイロの無料オンライン相談をご活用ください。
家計管理・資産運用のプロであるIFA(ファイナンシャルアドバイザー)が、一人ひとりに合わせたマネープランを中立的な立場からご提案します。
安心して老後を迎えるためにも、まずはお気軽にご相談ください。
ここでは、老後の一人暮らしと生活費に関するよくある質問にお答えします。多くの人が抱える疑問を解消し、より具体的な将来設計に役立ててください。
年金だけで生活できるかは、受給する年金の種類と金額、そして個人の生活水準によります。
厚生年金を受給する男性の平均額であれば黒字になる可能性もありますが、女性や国民年金のみの場合は赤字になるケースが多いです。
また、持ち家特有の固定資産税や修繕費も考慮する必要があるため、年金以外の収入源や貯蓄を準備しておくほうが安心です。
住居費に差が出ます。持ち家(ローン完済済み)の場合、住居関連費は固定資産税や修繕費の積立が主ですが、賃貸の場合は毎月の家賃が発生します。
単身高齢者向けの賃貸住宅の家賃は、公営住宅で約2万円、民営住宅では5万円から7万円程度が平均です。そのため、賃貸の場合は持ち家より月々の支出が数万円高くなる可能性があります。
(参考:令和5年住宅・土地統計調査 調査の結果|総務省統計局)
老後資金の準備は、早ければ早いほど有利です。若いうちから始めることで、長期的な視点で資産運用ができ、複利効果(利子が利子を生む効果)を活かしやすくなります。
少額からでも積立投資などを始めることで、将来的に資産を築くことが可能です。思い立った「今」が、準備を始めるベストなタイミングといえるでしょう。
平均的な生活費は約16万1000円ですが、持ち家特有の税金や修繕費も発生します。年金収入だけでは不足するケースも多く、事前の準備が欠かせません。
対策としては、長く働くことや、iDeCo・NISAを活用した資産形成、持ち家を資産として活用する方法などがあります。まずは自身の年金見込額を把握し、ライフプランを立てることから始めてみましょう。
将来のお金に関する不安は、専門家に相談することで具体的な解決策が見つかることもあります。早めに行動を起こし、安心して豊かな老後を迎えられるように準備を進めましょう。
自身の状況に合わせた老後資金の準備について、より詳しく知りたい方は、お金の専門家に相談してみるのもおすすめです。
以下の診断から、あなたに合った資産形成の方法を探してみましょう。
»まとまったお金をどう運用する?あなたのケースでシミュレーション
将来資金が気になるあなたへ
将来をお金の不安なく過ごすために、あなたに合った運用方法を理解し、計画的に準備を始めましょう。マネイロでは、将来資金の準備をスムーズに進められる無料ツールを利用できます。