\仕組みがよくわかる/
マネイロ
iDeCoガイド

iDeCoとは
iDeCo(イデコ)とは、公的年金に上乗せして、自分で将来の年金を準備する確定拠出年金法で定められた私的年金制度のことです。
iDeCoは「個人型確定拠出年金」とも呼ばれ、一定要件を満たす国民年金の加入者が加入できます。また、2026年12月1日以降は、60歳以上70歳未満で国民年金の未加入者も一定要件を満たせば、iDeCoに加入できるようになります。
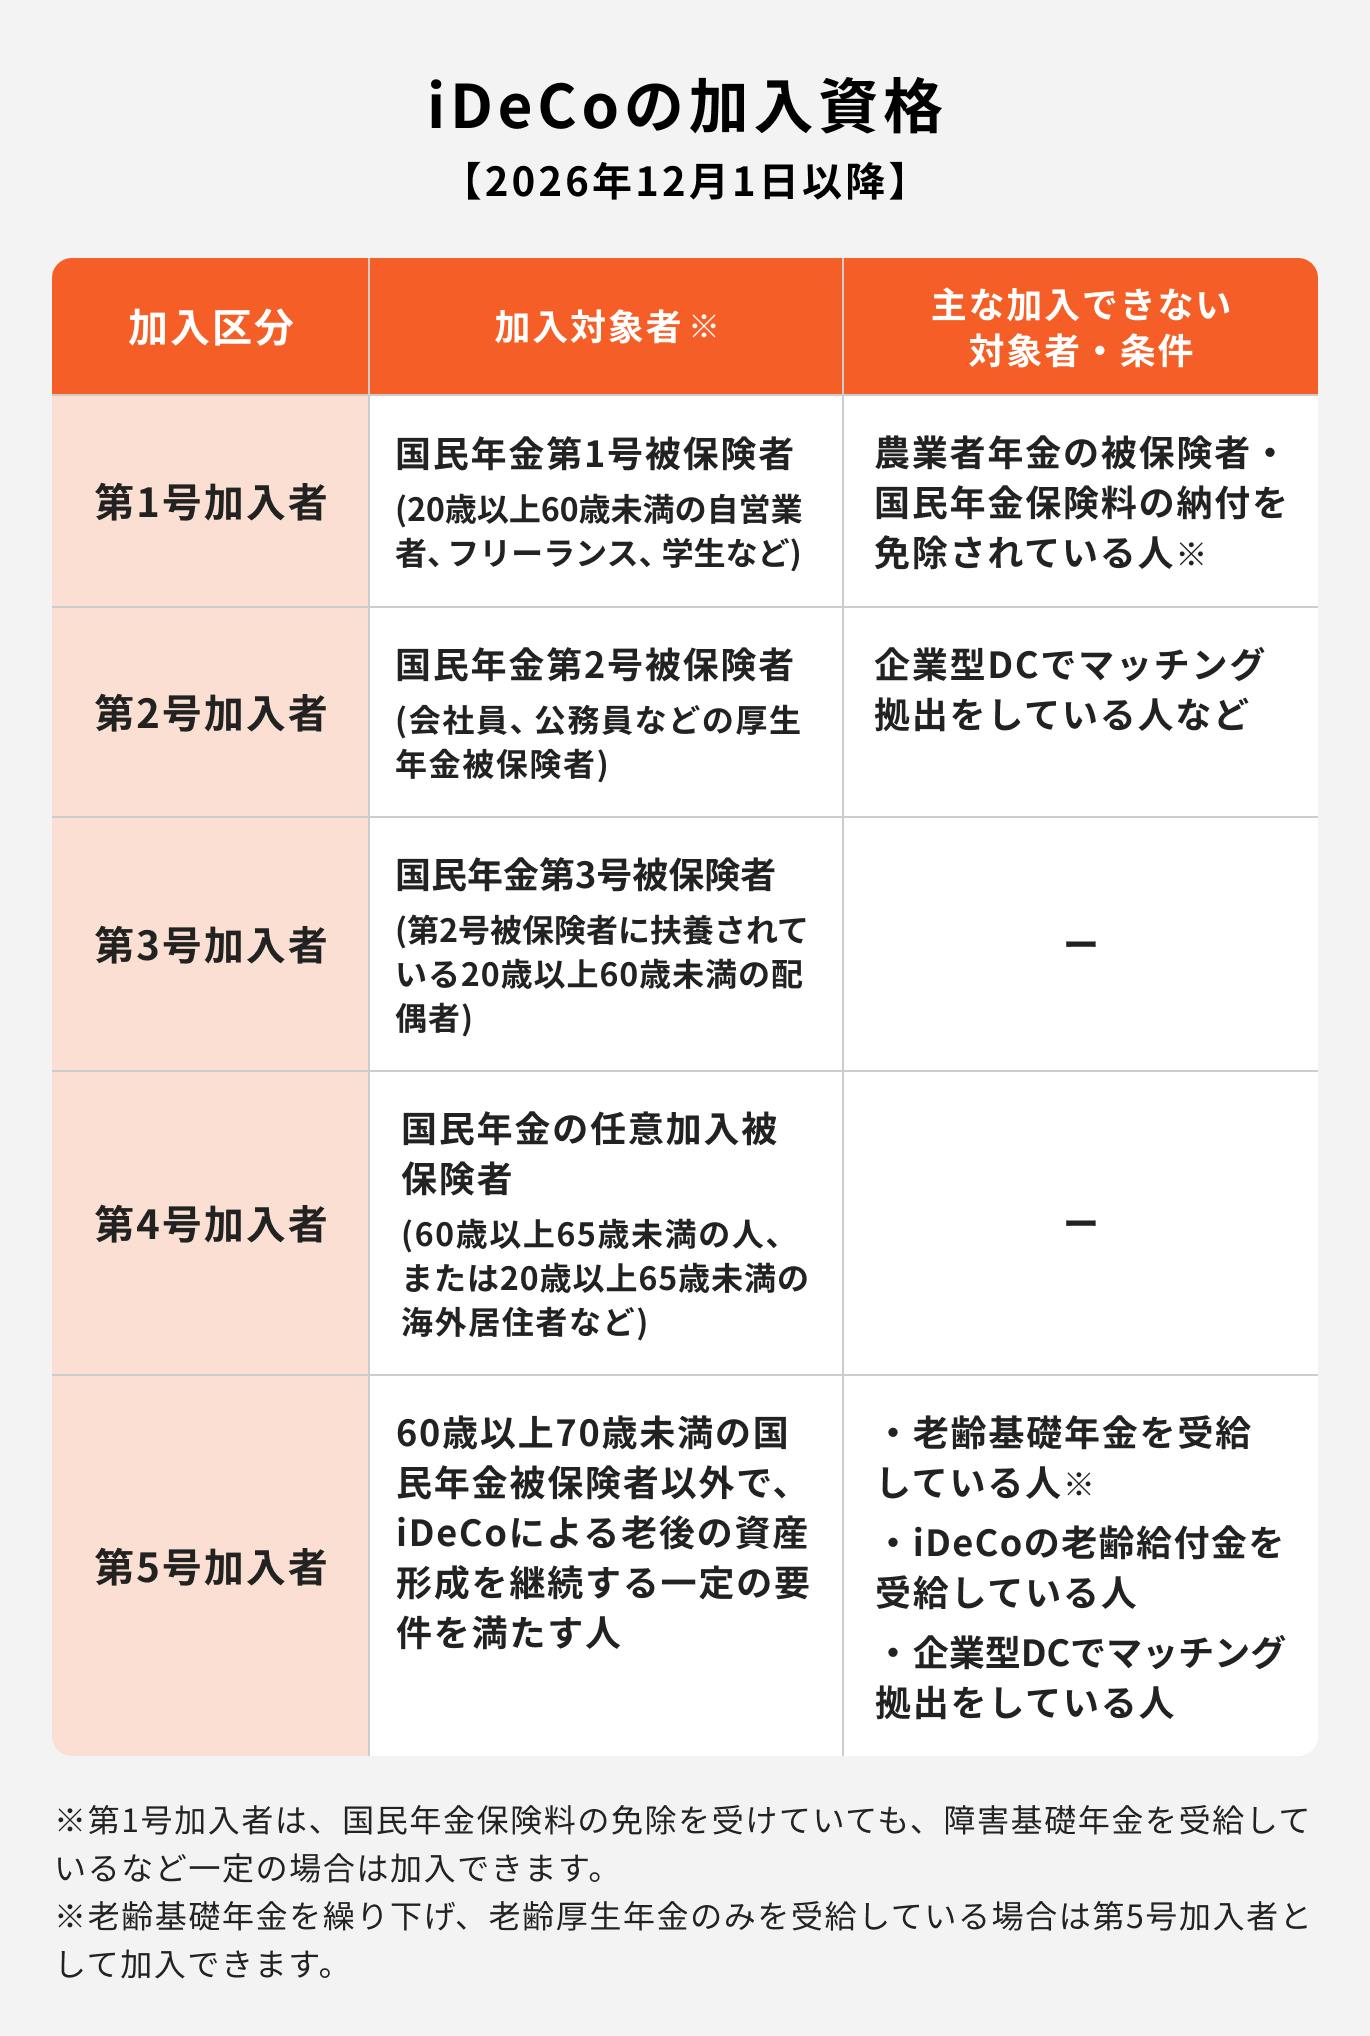
iDeCoは、原則として20歳以上70歳未満の人が加入でき(厚生年金加入者は20歳未満でも加入可能)、掛金を拠出・運用して老後の資産を形成する制度です。
第5号加入者になれるのは、60歳以上70歳未満で国民年金被保険者以外の人であり、①iDeCo加入者、②iDeCo運用指図者、③企業年金からiDeCoへ資産を移換する人のいずれかです。
さらに、老齢基礎年金・iDeCoの老齢給付金を受給していないことなどが条件となります。
ただし、経過措置として2026年12月1日から3年間は上記①~③に該当しない人も、その他の要件を満たせばiDeCoに加入できます。
(参考:2025年の制度改正|厚生労働省)
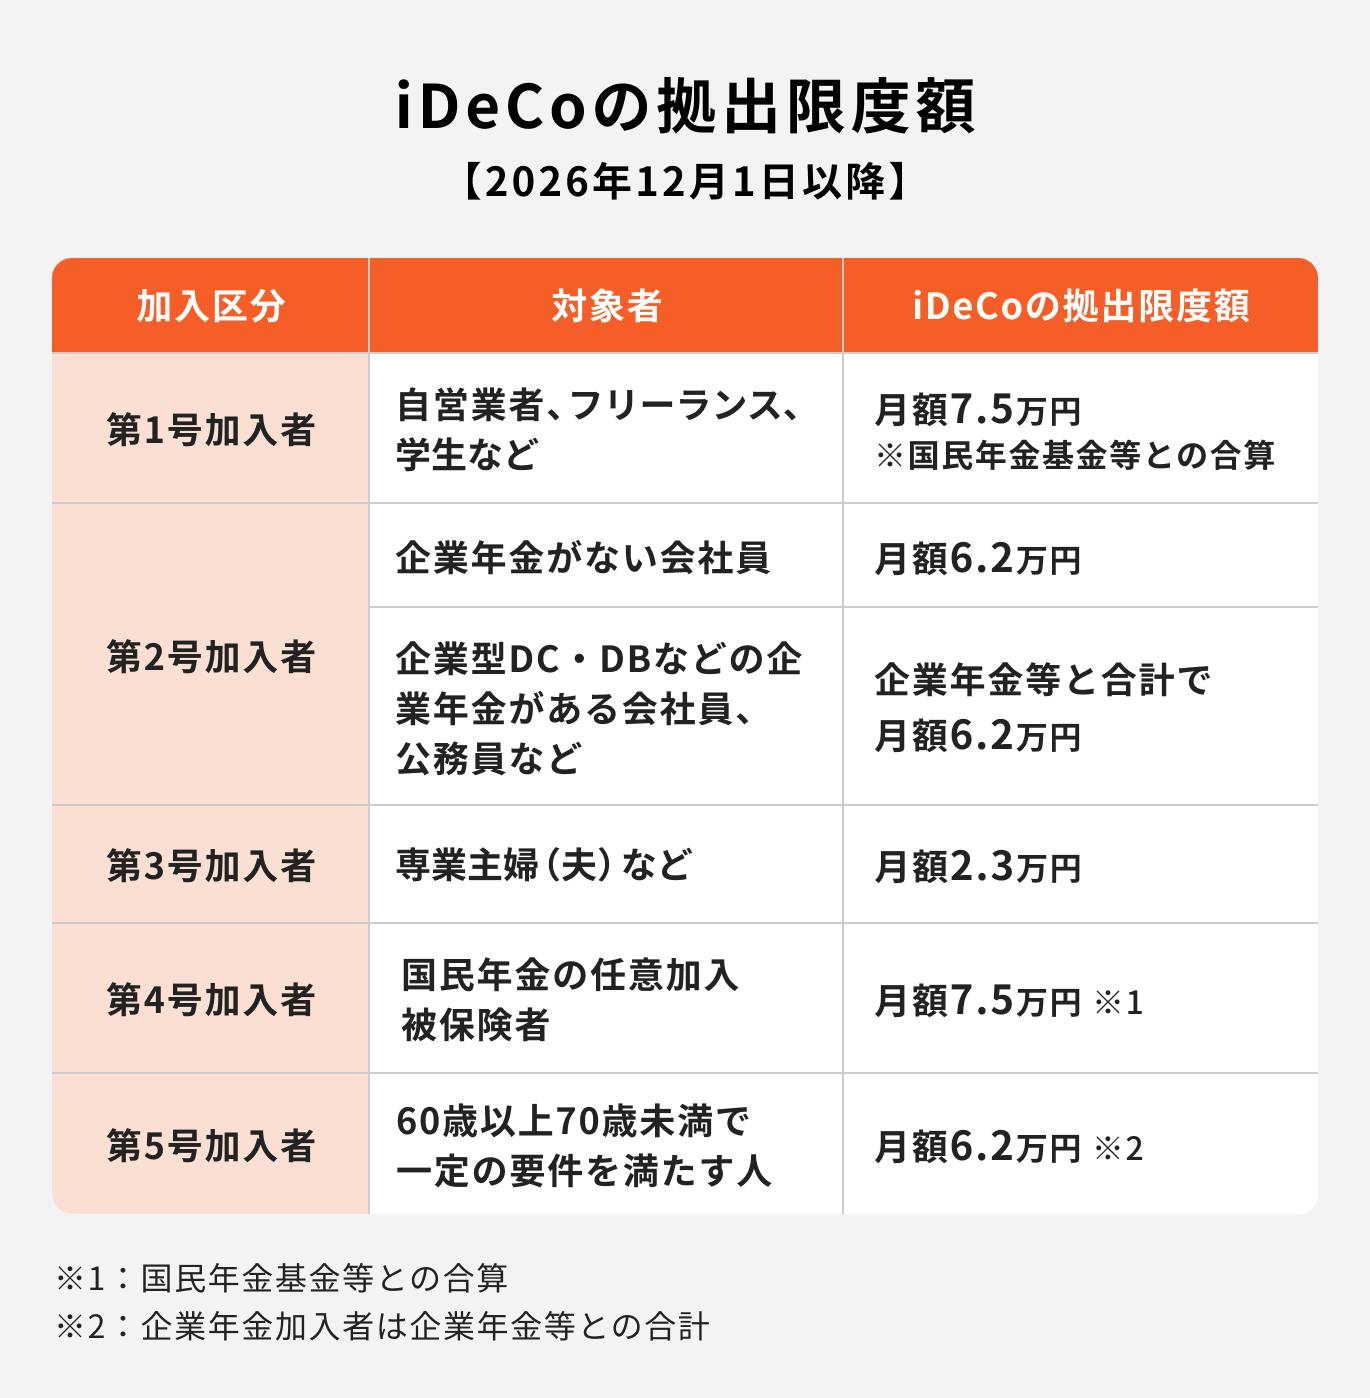
また、iDeCoの拠出限度額は、国民年金の加入区分によって異なります。
積み立てた資産は原則60歳から以下のいずれかの方法で引き出すことができます。
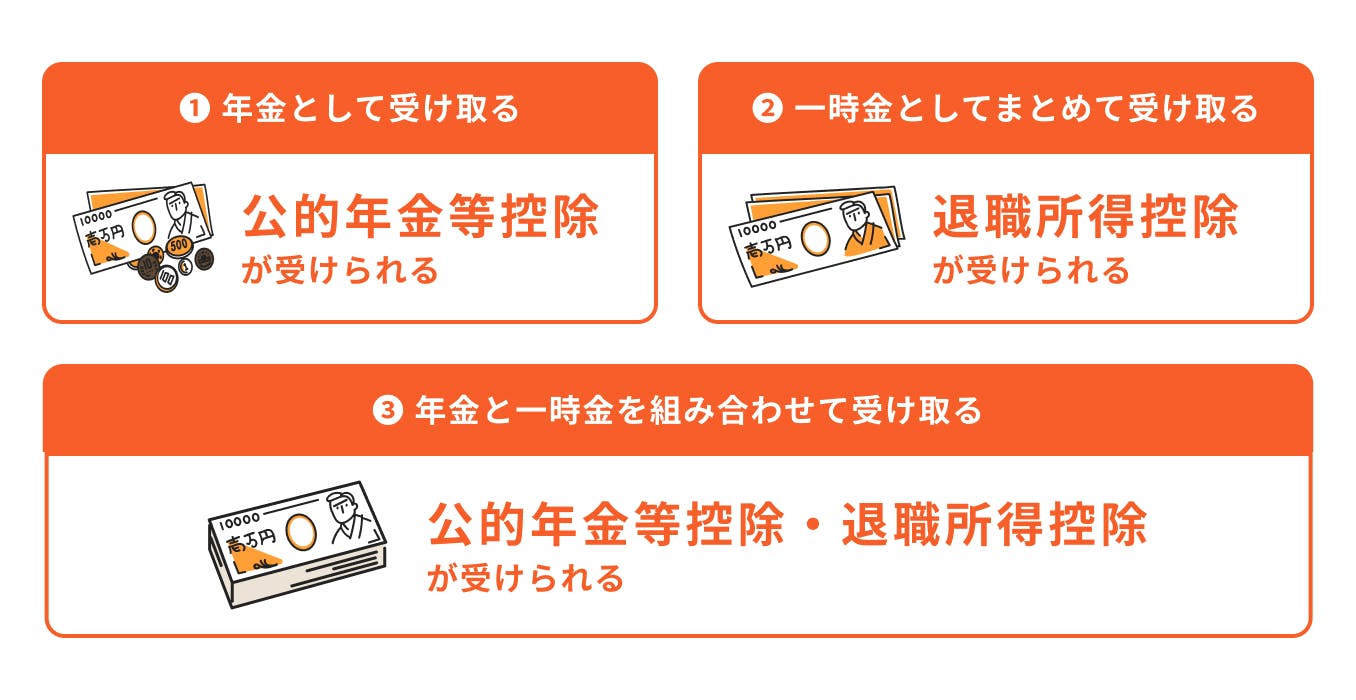
1.年金として受け取る
年金として受け取る場合、雑所得として課税されますが「公的年金等控除」により一定の金額が控除されるため、税負担が軽減されます。
2.一時金として受け取る
一時金として受け取る場合、退職所得として課税されますが、「退職所得控除」により、掛金を積み立てた期間に応じて所得控除を受けることができるため、税負担が軽減されます。
3.年金と一時金を組み合わせる
一部をまとめて、残りを年金方式で受け取る方法。「公的年金等控除」と「退職所得控除」を受けることができます。
iDeCoのメリット
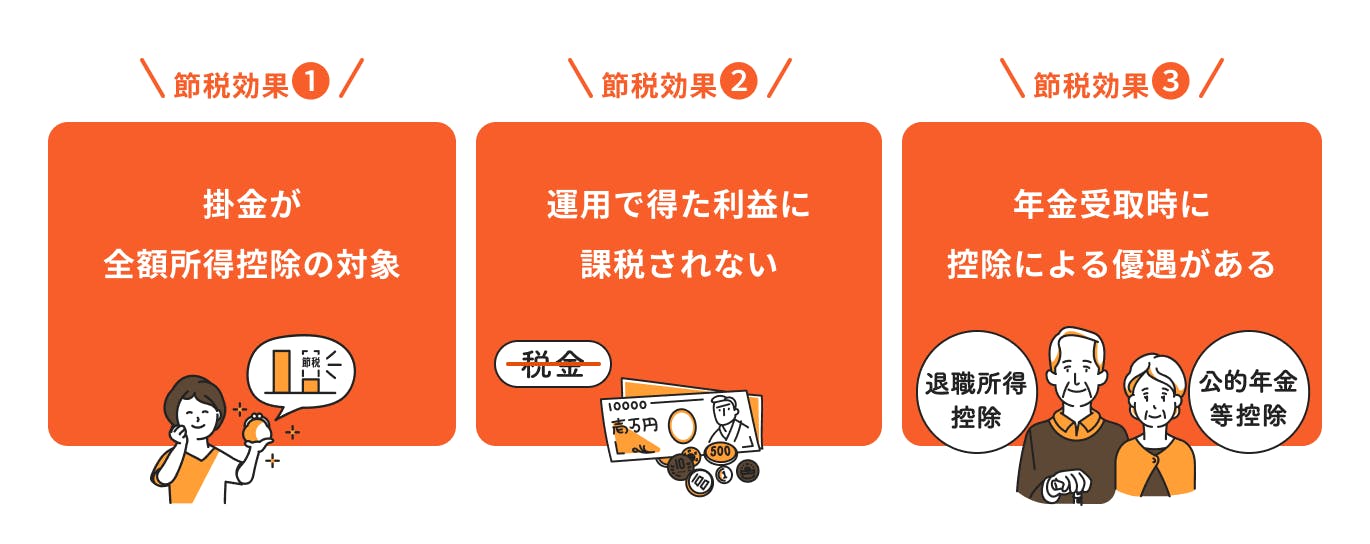
iDeCoは「掛金が全額所得控除の対象」「運用で得た利益は非課税」「受取時は退職所得控除・公的年金等控除の対象」の3つの節税メリットがあります。
1.掛金が全額所得控除の対象
1年間に払った掛金全額を所得から差し引けるため、所得税と住民税が減ります。
2.運用で得た利益に課税されない
iDeCoの運用で得た利益は非課税でそのまま再投資できるため、資産を効率よく増やせます。
3.年金受取時に控除の優遇あり
iDeCoの資産は60歳以降に年金または一時金として受け取ることができます。公的年金等控除や退職所得控除が適用されるため税負担が軽くなります。

iDeCoのデメリット
iDeCoは老後資金作りに特化した年金制度であるため、原則60歳まで資産を引き出すことができない点や、運用する商品によっては元本割れの可能性がある点がデメリットといえるでしょう。

原則として途中解約もできません(例外あり)。
掛金を払えなくなった場合、掛金の減額(最低月5000円)、または支払い停止もできますが、積み立てた掛金を引き出すことはできません。
また、iDeCoに加入するには手数料が必要であるうえ、毎月口座管理手数料も発生し、運用商品の売買にも手数料が必要です。
掛金が少額の場合には、運用益よりも手数料の方が大きくなってしまい、「手数料負け」することも考えられます。
企業型DCとの違い
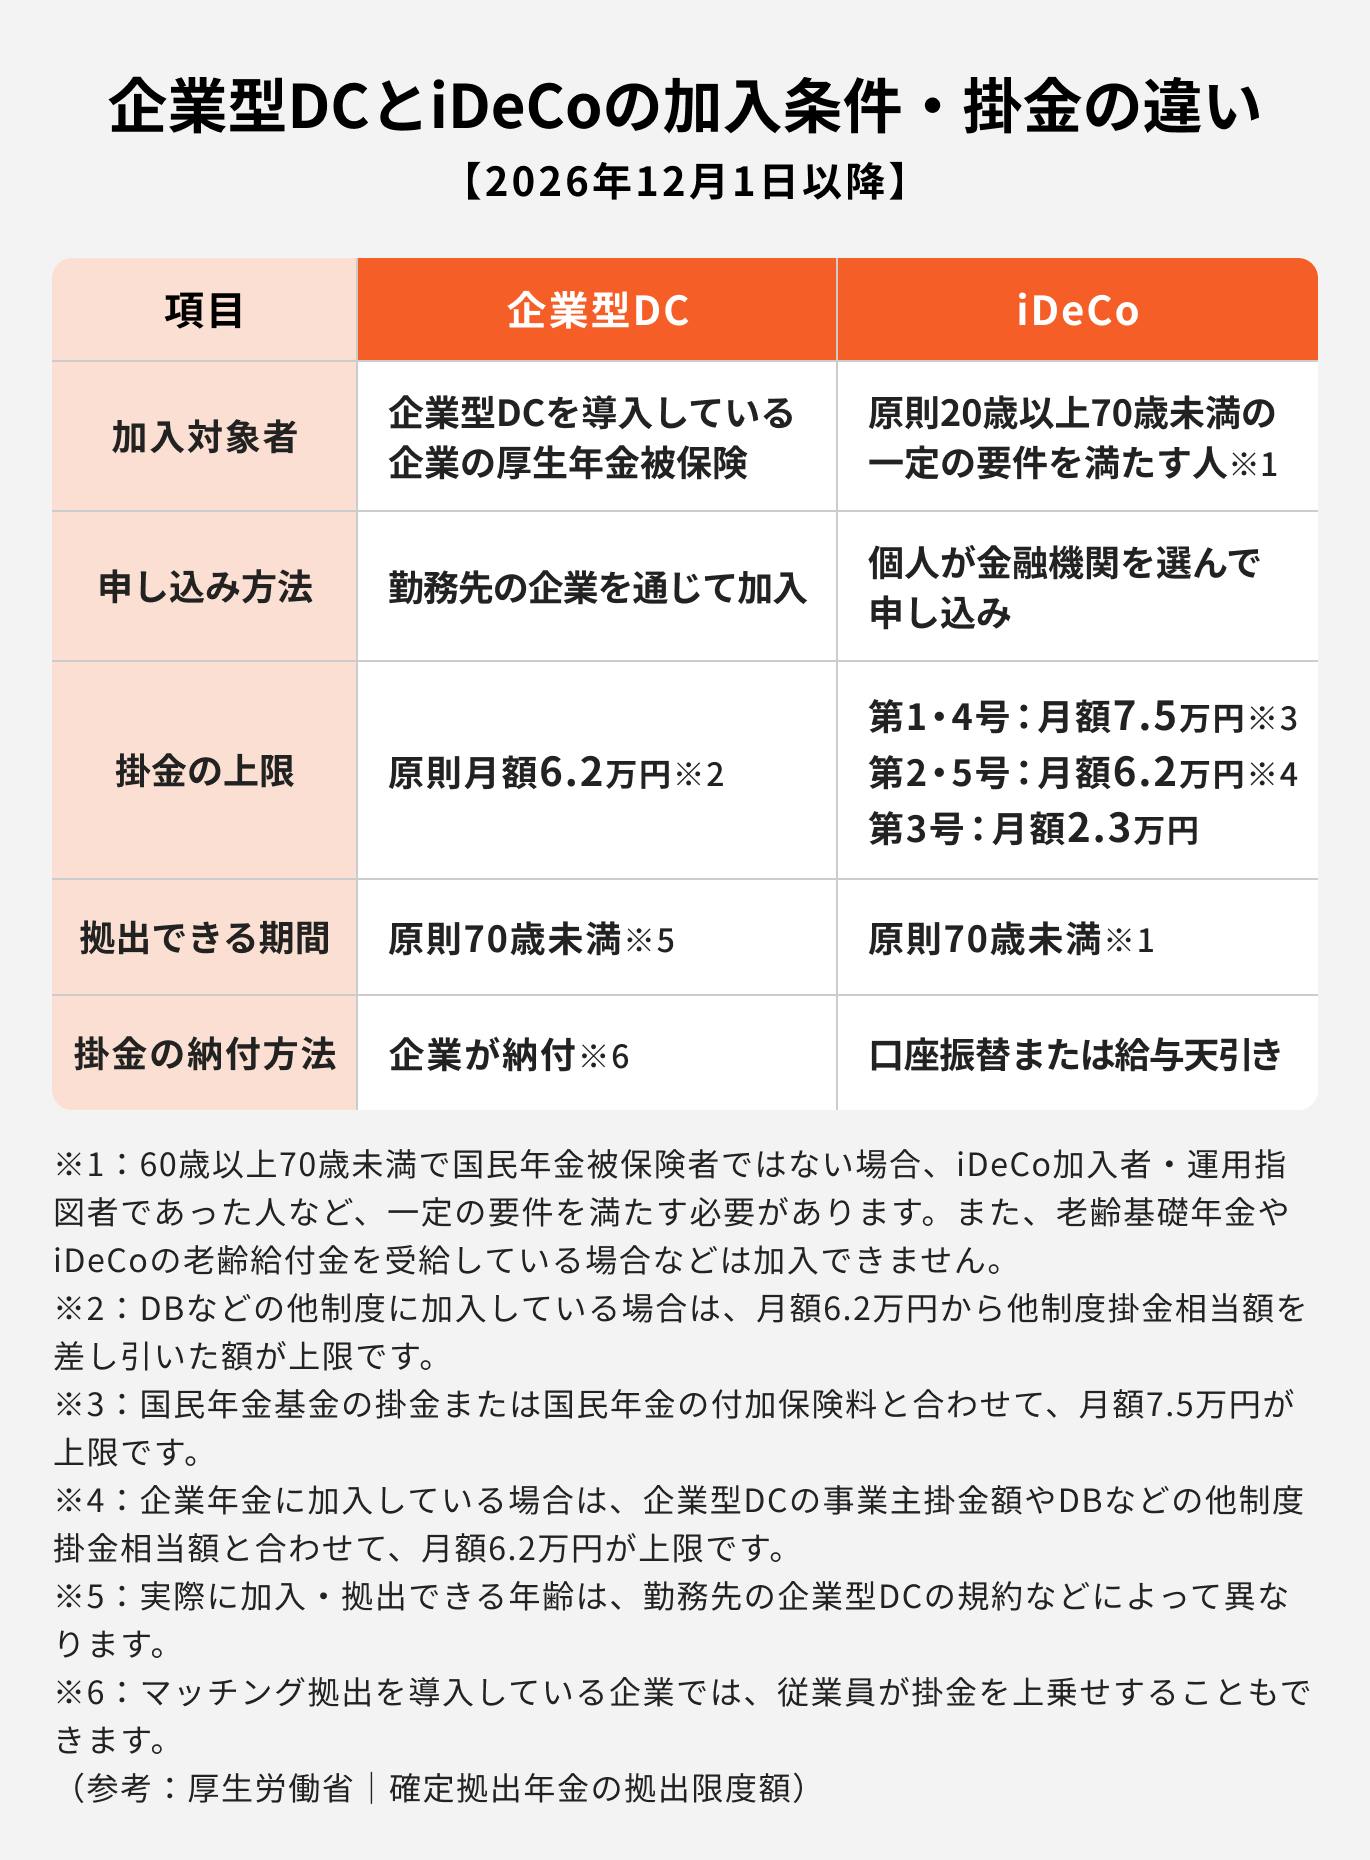
企業型DCとは「企業型確定拠出年金」のことで、iDeCoと同様に確定拠出年金制度の1つです。企業が掛金を拠出し、従業員が運用する仕組みとなっています。将来受け取る年金額は掛金の額と運用成績に応じて決まります。
関連記事
企業型DCとiDeCoは併用できる!でも実は例外も?知っておきたい変更点やメリット
確定拠出年金(企業型・個人型)とは?知っておくべき仕組みをわかりやすく解説
運用商品の選び方
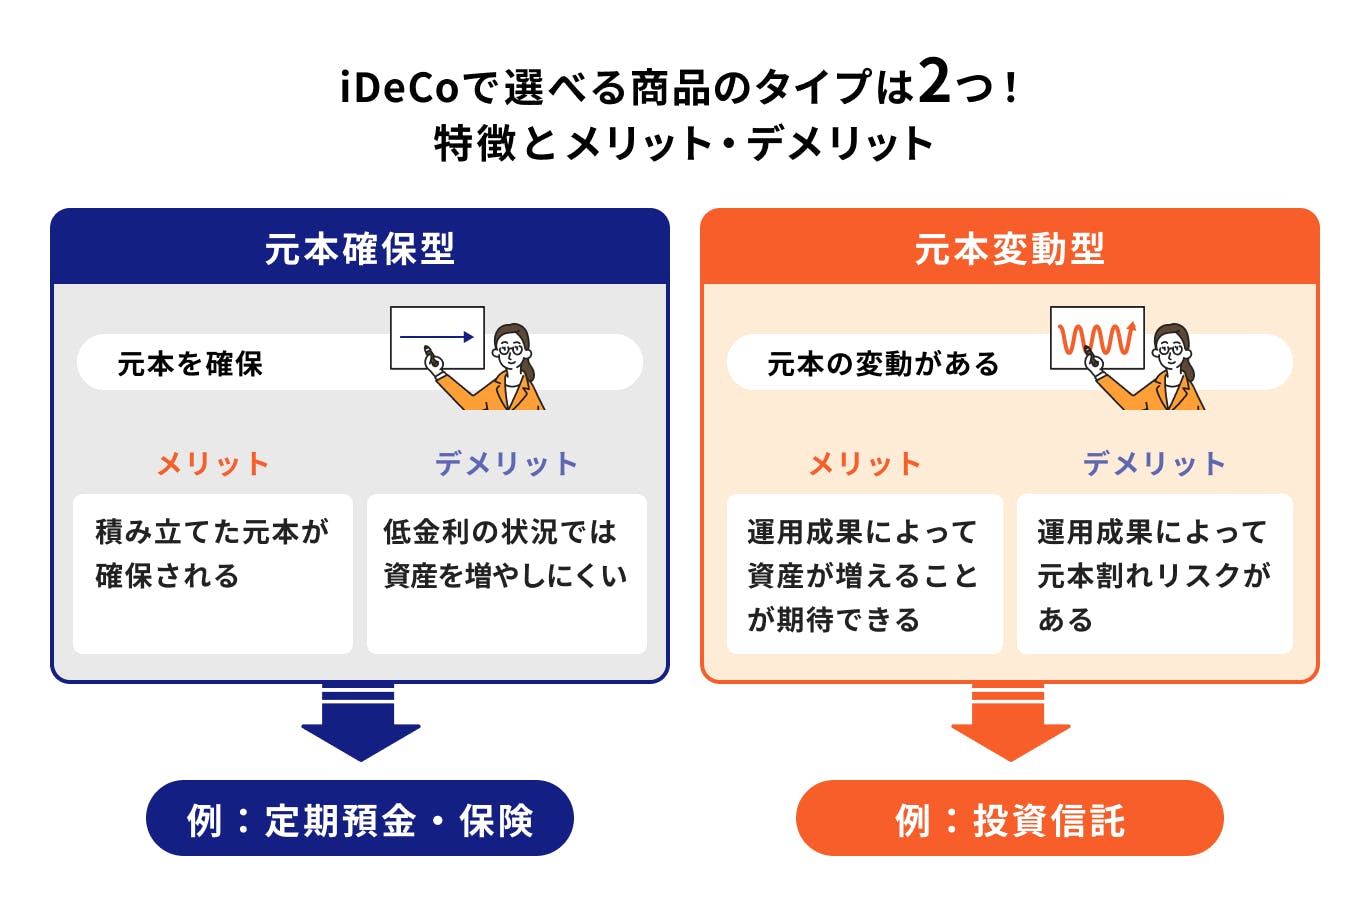
iDeCoで選べる運用商品のタイプは「元本確保型」と「元本変動型」があります。元本確保型では元本が確保された定期預金・保険を選択することができます。一方、元本変動型とは積み立てた元本が運用によって変動する商品(元本割れリスクのある商品)のことで、投資信託が選択できます。
iDeCoの商品選びに悩んだ時は以下の5つのポイントをおさえましょう。
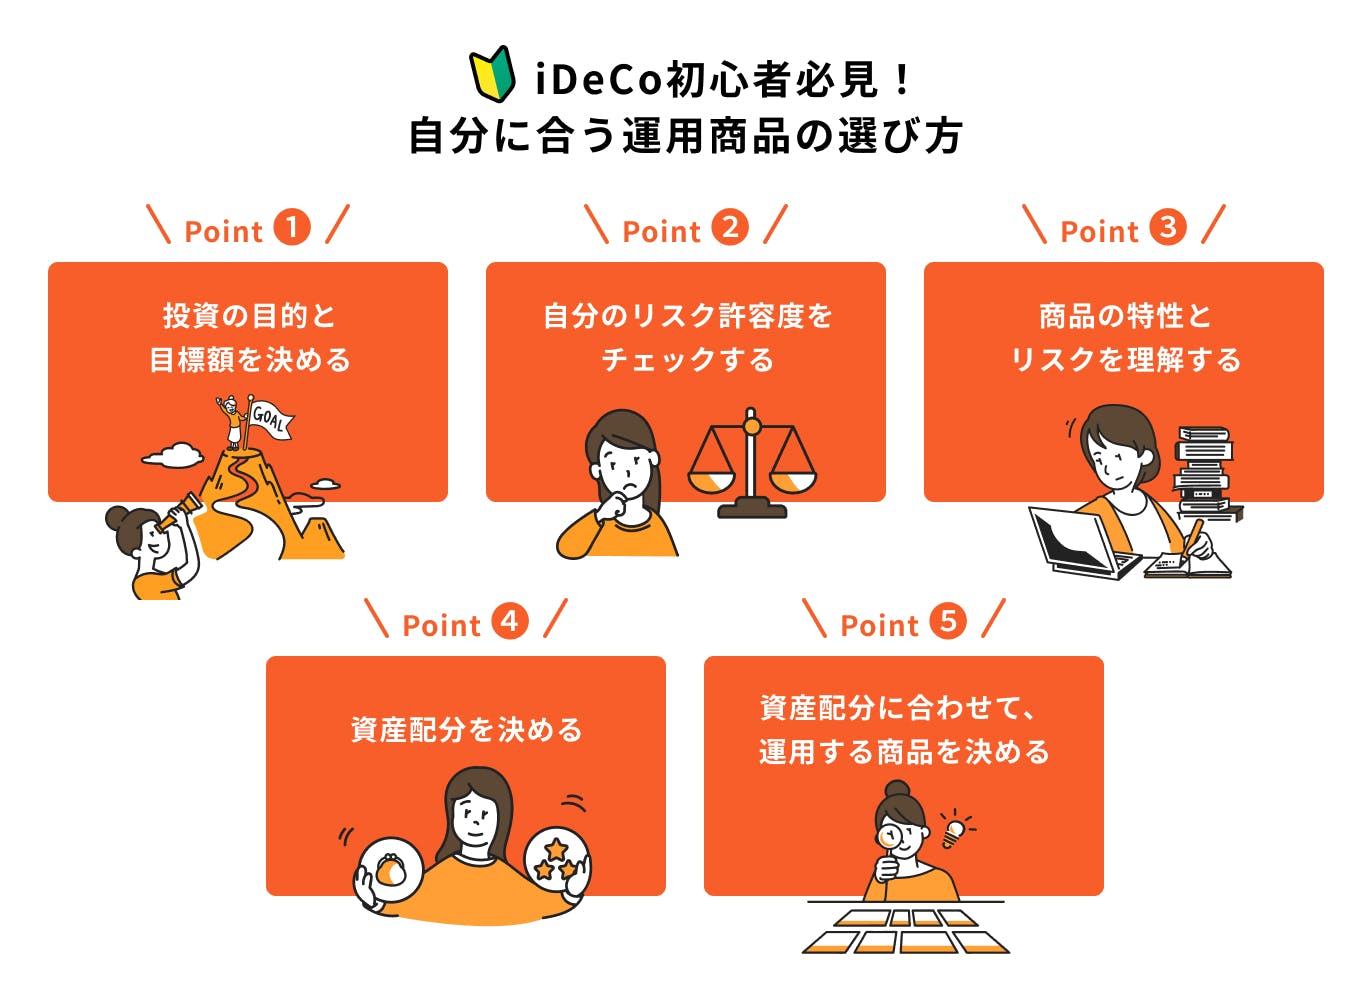
投資目的や目標額、自身のリスク許容度を把握し、それらに合わせて商品を選ぶことが大切です。
運用のポイント
iDeCoで積み立てた資産は60歳まで引き出せないため、十分な貯蓄がない状態でiDeCoを始めると、急な出費が発生した際に困ることになります。万が一に備えて、十分な貯金を用意したうえでiDeCoに加入しましょう。
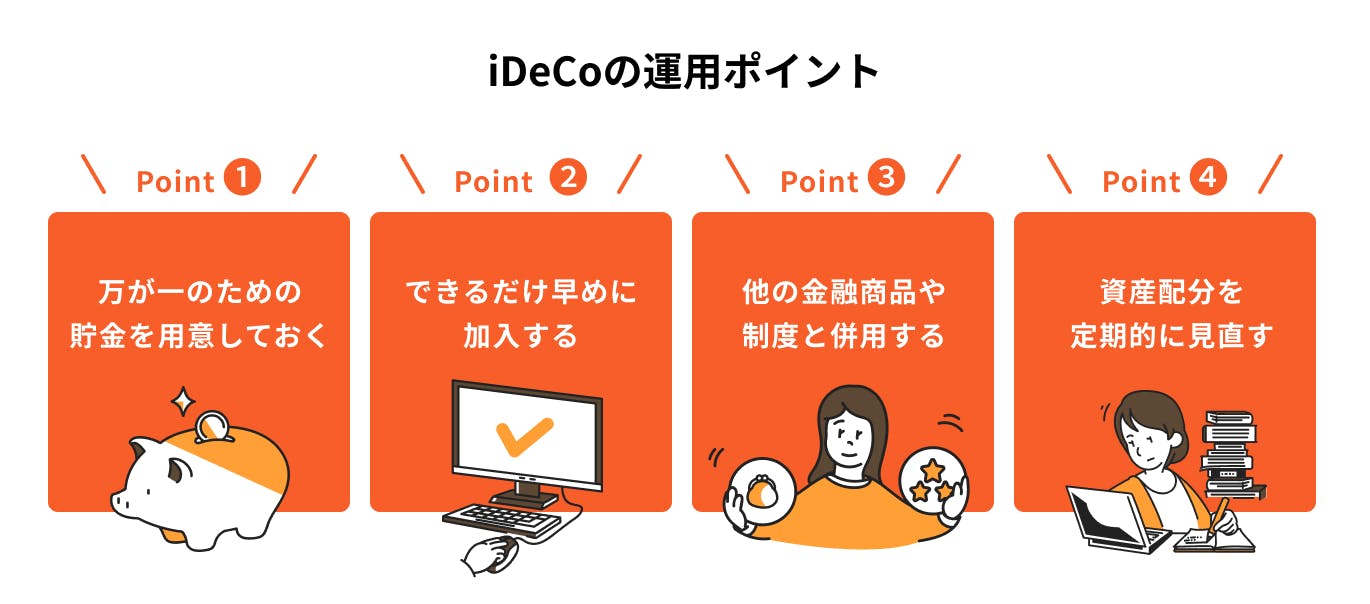
iDeCoのメリットを最大限に引き出すためには、長期運用が効果的です。20代や30代からの加入も早すぎることはありません。
ただし、iDeCoの掛金額には上限があるため、老後資金作りには他の金融商品や制度の併用も検討しましょう。
シミュレーション
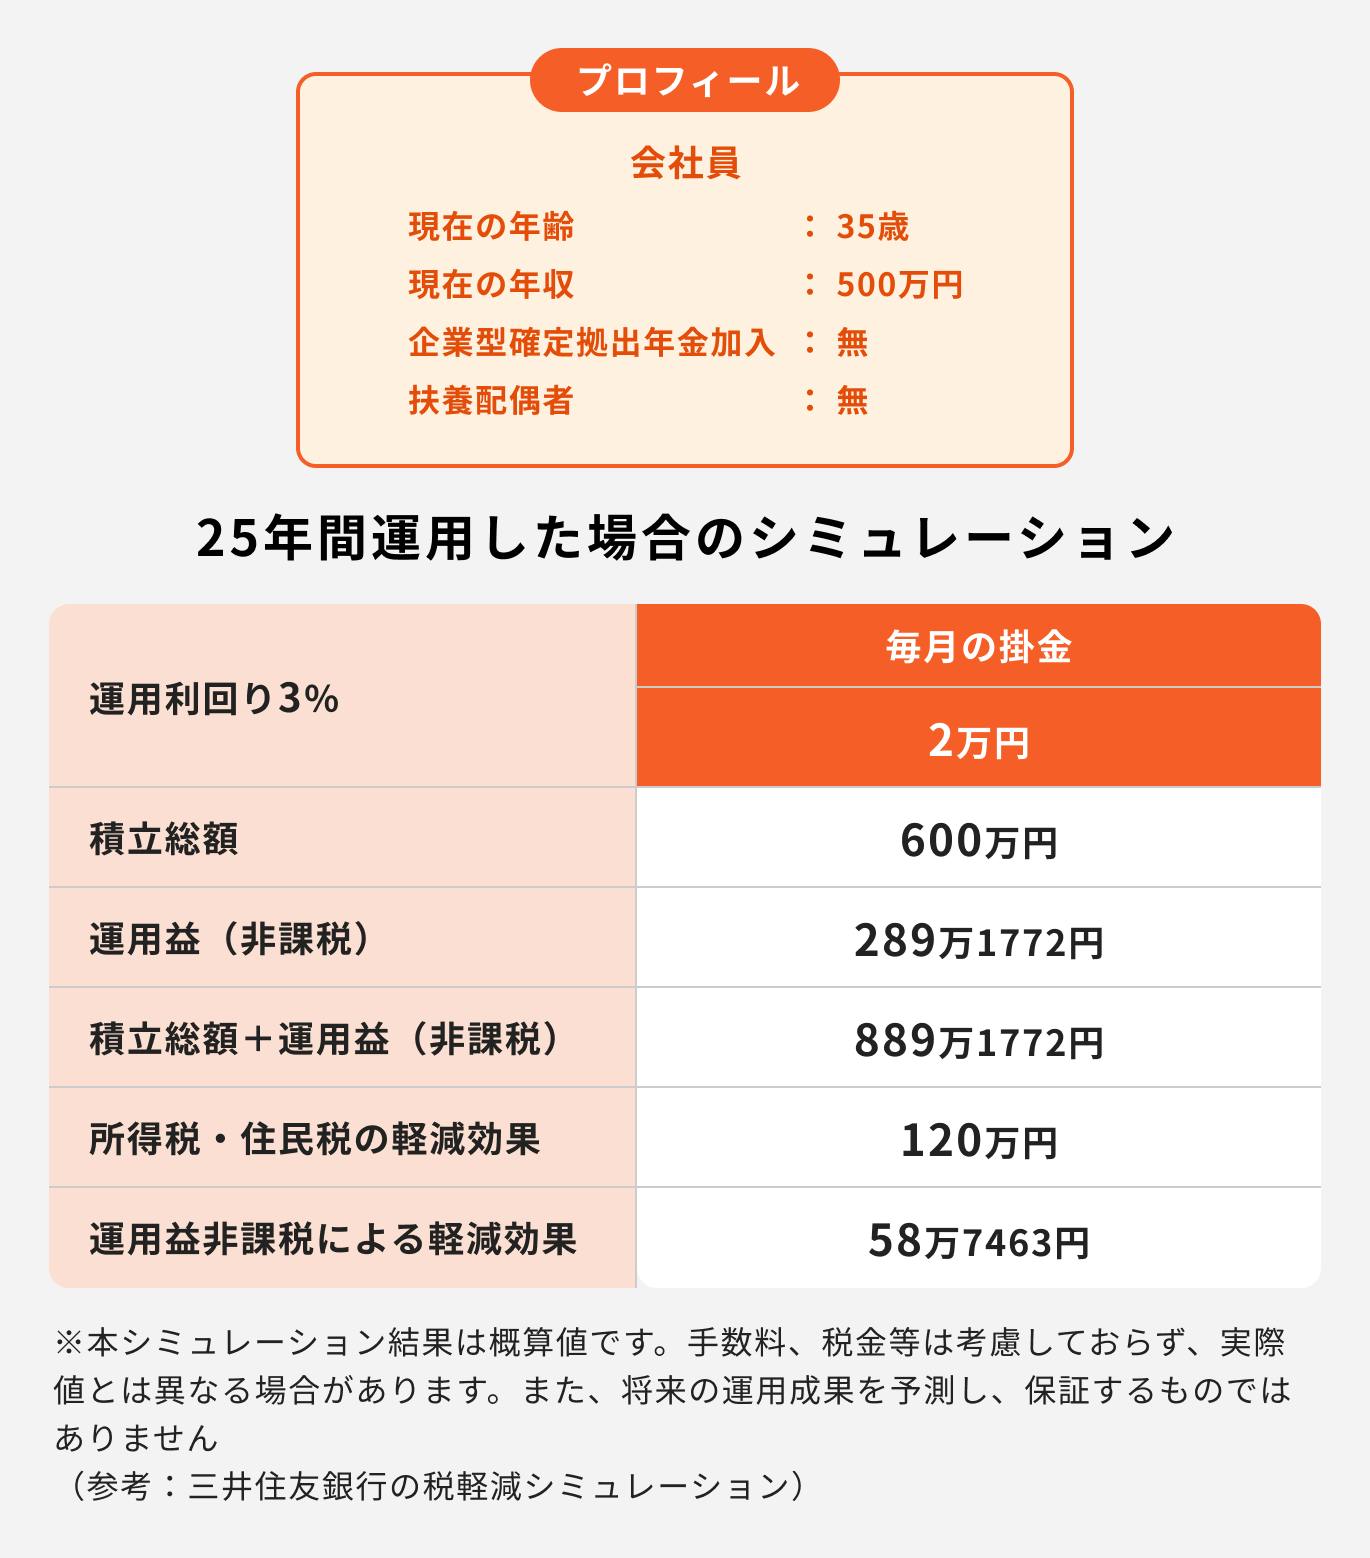
通常、金融商品の利息や運用益は課税対象ですが、iDeCoでは非課税になるため、運用益の全額を次の投資に充当できます。例えば、月々の掛金が2万円でも、iDeCoを利用すれば節税しながら効率よく資産を増やすことができます。
iDeCoの始め方
iDeCoは「①iDeCoとは」で解説した加入対象者であれば口座開設ができます。銀行や証券会社などの金融機関で手続きを行いますが、毎月口座の管理手数料がかかるため、金融機関を選ぶ際にはサービス内容と手数料を比較しましょう。