関連記事
»あなたは資産運用するべき?合った運用を3分で診断
「退職金や相続で5000万円の資産ができたが、どう運用すればよいかわからない」といったお悩みはありませんか。
まとまった資産は、ただ預金しておくだけではインフレで価値が目減りする可能性があります。
本記事では、5000万円という資産を「守りながら増やす」ためのポートフォリオの考え方や、リスク許容度別の具体例を専門家がわかりやすく解説します。
自身に合った資産配分を見つけるための参考にしてください。



自分に必要な資産運用が知りたいあなたへ
目的やリスク許容度に合わせてベストな資産運用を選択しましょう。マネイロは働く世代向けにお金の診断・サービスを提供しています
5000万円の資産を運用する上で、自身のリスク許容度に合わせたポートフォリオを組むことが成功の鍵です。
ここでは、「安定重視型」「バランス型」「成長重視型」の3つのタイプ別に、具体的な資産配分の例を紹介します。
それぞれの特徴を理解し、自身の考え方に近いものを参考にしてください。
安定重視型は、元本割れのリスクをできるだけ抑え、資産を「守る」ことを最優先に考える人向けのポートフォリオです。
リターンは期待できませんが、市場が下落した際の影響を比較的小さく抑えることができます。
退職が近い方や、投資による精神的なストレスを避けたい人に適しています。
<ポートフォリオ例>
この配分では、資産の半分を価格変動が比較的小さい債券に、3割を安全資産である現金・預金に充てます。残りの2割を株式で運用し、インフレ対策と最低限の成長を目指します。
債券の中でも、より安定性の高い国債の比率を高めることで、さらにリスクを抑えることが可能です。
バランス型は、資産の安定的な「守り」と、将来に向けた「成長」の両立を目指す、標準的なポートフォリオです。リスクを中程度に抑えながら、預貯金や債券だけでは得られないリターンを狙います。
多くの年金基金なども、このバランス型に近い資産配分を採用しており、幅広い投資家に適したモデルといえます。
<ポートフォリオ例>
株式と債券に均等に近い割合で配分し、残りを現金やREIT(不動産投資信託)などに分散します。株式で資産の成長を狙いつつ、債券が株式市場の下落時にクッション役を果たします。
さらに、株式や債券とは異なる値動きをする傾向があるREITなどを加えることで、分散効果を高めることができます。
成長重視型は、短期的な価格変動リスクを受け入れつつ、長期的に高いリターンを目指す積極的なポートフォリオです。資産を増やすことを目的とし、株式の比率を高めに設定します。
投資期間を20年以上など長く確保できる若い世代や、リスク許容度が比較的高い人に適しています。
ただし、市場の下落局面では資産が減少する可能性もあるため、経験者向けの配分ともいえます。
<ポートフォリオ例>
資産の大部分を国内外の株式や、成長が期待できる投資信託に配分します。
債券や現金の比率は、最低限のリスク分散や、相場下落時の追加投資(買い増し)資金として確保する程度に抑えます。

市場の上昇局面では資産成長が期待できますが、その分リスクも高くなることを理解しておく必要があります。
最適なポートフォリオは、年齢やライフステージ、運用の目的によって変化します。
ここでは、具体的な年代と目的に合わせて、どのように資産配分を調整すればよいかの例を紹介します。
自身の状況と照らし合わせながら、ポートフォリオ見直しの参考にしてください。
40代は、老後資金の準備を本格化させる重要な時期です。
まだリタイアまで20年程度の期間があるため、ある程度のリスクを取りながら資産の成長を重視する「バランス型」から「成長重視型」のポートフォリオが基本となります。
<ポートフォリオ例(40代)>
株式の比率を半分以上に設定し、全世界株式や米国株式のインデックスファンドを中心に据えることで、世界経済の成長の恩恵を受けることを目指します。
債券やREITも組み入れることで、株式市場が不安定になった際のリスクを分散します。
NISAやiDeCoといった税制優遇制度を最大限活用し、効率的に資産を積み上げていくことが推奨されます。
50代はリタイアが視野に入り、資産を「増やす」段階から「守る」段階へと徐々にシフトしていく時期です。
リスクを取るよりも、これまでに築いた資産を減らさない安定性を重視した運用が求められます。
<ポートフォリオ例(50代)>
株式の比率を40代よりも下げ、価格変動が比較的小さい債券の比率を高めることで、ポートフォリオ全体のリスクを抑えます。
また、リタイア後の生活費の取り崩しに備え、現金・預金の比率も少しずつ増やしていくと安心です。
退職金の運用を考える時期でもあり、まとまった資金を一度に投資するのではなく、時間分散を意識しながら慎重にポートフォリオに組み込んでいくことが大切です。
60代は、リタイア後の生活が始まり、年金を補完しながら資産を取り崩していくフェーズに入ります。
資産を増やすことよりも、インフレに負けない程度のリターンを確保しつつ、資産寿命を延ばすことが最優先課題となります。
<ポートフォリオ例(60代)>
ポートフォリオの半分以上を債券などの安定資産とし、定期的な利子収入を確保します。株式の比率はさらに下げ、インフレ対策として保有する程度に留めます。また、生活費の取り崩しに備えて現金・預金の比率を厚めに確保し、流動性を高めておくことが欠かせません。
資産を取り崩す際は、毎年一定額を引き出す「定額取り崩し」や、資産残高の一定割合を引き出す「定率取り崩し」などの方法があります。
自身のライフプランに合わせて、計画的に資産を活用していく戦略が求められます。
自分に必要な資産運用が知りたいあなたへ
目的やリスク許容度に合わせてベストな資産運用を選択しましょう。マネイロは働く世代向けにお金の診断・サービスを提供しています
5000万円のポートフォリオを組む上で、どのような金融商品を組み合わせるかが鍵となります。
ここでは、主要な投資先である「株式」「債券」「REIT」「投資信託」の4つの特徴を解説します。
それぞれのメリット・デメリットを理解し、自身のポートフォリオ構築に役立ててください。
株式投資は、企業が発行する株式に投資をし、値上がり益(キャピタルゲイン)や配当金(インカムゲイン)を狙う投資方法です。
特定の企業の株式に集中投資するため、当該企業の成長によってはリターンを期待できます。
一方で、業績悪化や倒産のリスクを直接受けるため、ハイリスク・ハイリターンな投資といえます。
日経平均株価やS&P500といった株価指数に連動する投資信託などを通じて、多くの企業に分散投資する方法です。
市場全体に投資するため、個別企業のリスクを分散でき、比較的安定したリターンを目指せます。投資初心者でも始めやすいのが特徴です。
債券は、国や企業などが資金を調達するために発行する「借用証書」のようなものです。
投資家は発行体にお金を貸す代わりに、定期的に利子を受け取り、満期(償還日)になると元本(額面金額)が返還されます。
特に日本国債は、発行体である日本政府の信用力が高いため、安全性が高い金融商品とされています。その分、リターンは限定的ですが、ポートフォリオの安定性を高める役割を担います。
日本よりも金利が高い国の債券に投資することで、国内債券より高い利回りが期待できます。
ただし、為替レートの変動によって資産価値が変わる「為替リスク」や、発行体の国の政治・経済状況による「カントリーリスク」が伴います。
投資信託は、5000万円規模の資産運用において、多くの投資家が活用している代表的な金融商品の1つです。
複数の資産や地域に分散投資できるため、リスクを抑えながら長期的な資産成長を目指しやすい特徴があります。
特に、全世界株式型や米国株式型などのインデックスファンドは、低コストで運用できる商品も多く、長期運用との相性が良いとされています。
また、5000万円というまとまった資金があれば、一括投資だけでなく積立投資を組み合わせるなど、相場変動リスクを意識した運用もしやすくなります。
一方で、投資信託は元本保証の商品ではなく、市場環境によって基準価額が下落する可能性もあります。
運用目的やリスク許容度に応じて、資産配分や投資対象を慎重に選ぶことが重要です。
5000万円規模の資産を運用する場合は、資産を大きく増やす視点だけでなく、「守りながら増やす」視点も重要になります。
その中で、値動きが比較的安定しやすい債券は、資産運用の安定性を高める選択肢として注目されています。
特に、株式中心の運用は相場下落時の資産変動が大きくなりやすいため、債券を組み合わせることでリスク分散効果が期待できます。
また、5000万円というまとまった資金があれば、国内債券だけでなく外国債券など、選択できる商品の幅も広がります。
債券は、国や企業などが資金調達のために発行する金融商品で、定期的な利息収入を受け取れる点が大きな特徴です。
株式と比較すると価格変動が比較的小さい傾向があり、安定収入を重視したい投資家と相性が良いとされています。
また、満期まで保有すれば額面金額が償還される商品も多く、将来受け取れる金額をある程度見通しやすい点もメリットです。
特に退職後の資産運用では、資産寿命を延ばす目的で債券を組み入れるケースもあります。
5000万円を運用した場合、将来的に資産がどの程度増える可能性があるのでしょうか。ここでは、想定される利回りごとに10年後、20年後の資産額をシミュレーションします。
また、市場が暴落した場合にどの程度の損失が発生しうるのか、リスクシナリオについても具体的に見ていきましょう。
5000万円を元本に、想定利回り(年率)別に複利運用した場合の資産額の推移は以下のようになります。利益に対して税金は考慮していません。
年率3%という安定的な運用でも、20年後には9000万円を超える資産になる可能性があります。年率5%で運用できた場合、20年後には資産が2.6倍以上に増え、1億円を超える計算です。
このように、運用期間が長くなるほど複利効果が増し、資産の増加ペースが加速していくことがわかります。
ただし、シミュレーションはあくまで一定の利回りを仮定したものであり、将来の成果を保証するものではありません。また、税金や手数料は考慮していません。
資産運用には価格変動リスクが伴い、市場が下落する「暴落」の可能性も常に考慮しておく必要があります。5000万円という資産を運用する場合、下落時の損失額も増えるため、事前に具体的なイメージを持っておくことが肝となります。
過去の例を見ると、リーマンショック時には主要な株価指数が約50%下落し、近年のコロナショックでも約30%の下落を記録しました。
仮に、運用資産5000万円が同様の暴落に見舞われた場合、以下のような損失が発生する可能性があります。
年収数年分に相当する金額が一気に失われる可能性を目の当たりにすると、冷静な判断が難しくなり、慌てて売却してしまう「狼狽売り」につながりかねません。
こうしたリスクをあらかじめ想定し、自身のポートフォリオがどの程度の下落に耐えられるのかを把握しておくことが、最悪の事態を避けるためのリスク管理の第一歩です。
これは過去の事例に基づくシミュレーションであり、将来の市場の変動や損失額を保証するものではありません。市場の状況によっては、これ以上の損失が発生する可能性もあります。
5000万円という大切な資産を運用する上で、失敗は避けたいものです。ここでは、リスクを抑え、長期的に資産を育てていくために重要な5つのポイントを解説します。
これらの要点を押さえることで、より堅実な資産運用を目指すことができます。
5000万円の運用資金があっても、一度に全額を投資するのは避けるべきです。市場は常に変動しており、もし投資した直後に相場が下落した場合、多額の損失を被る可能性があります。
対策として有効なのが「時間の分散」です。
例えば、数回に分けて投資する、あるいは毎月一定額を積み立てるなどの方法で、購入タイミングをずらします。これにより、高値で一括購入してしまうリスクを避け、平均購入単価を平準化する効果が期待できます。
投資初心者は、まず少額から始め、市場の値動きや自身の投資スタイルに慣れてから、徐々に投資額を増やしていくのが賢明です。
資産運用で得た利益を最大化するためには、手数料(コスト)と税金を意識することが大切です。
投資信託などの金融商品には、購入時手数料、信託報酬(保有期間中にかかる費用)、信託財産留保額(売却時にかかる費用)など、さまざまな手数料が発生します。
特に信託報酬は、運用期間が長くなるほど総額が増えるため、わずかな差でも最終的なリターンに影響を与えます。商品を選ぶ際は、手数料率を確認しましょう。
また、投資で得た利益(売却益や配当金など)には、通常約20%の税金がかかります。
NISA(少額投資非課税制度)などの税制優遇制度を最大限活用することで、この税負担を軽減できます。
5000万円の運用では利益額も増えるため、非課税制度の活用は重要といえるでしょう。
ポートフォリオは、一度組んだら終わりではありません。市場の変動によって各資産の価格が変わると、当初設定した資産配分のバランスが崩れていきます。
例えば、株式市場が好調で株価が上昇すると、ポートフォリオに占める株式の割合が高まり、意図せずリスクの高い状態になることがあります。
そこで重要になるのが「リバランス」です。リバランスとは、崩れた資産配分を元の目標比率に戻す作業を指します。具体的には、比率が増えた資産を一部売却し、売却資金で比率が減った資産を買い増します。
年に1回など、定期的にリバランスを行うことで、ポートフォリオのリスクを適切な水準に保ち、長期的に安定した運用を続けることにつながります。
5000万円というまとまった資産があると、銀行や証券会社などからさまざまな金融商品の勧誘を受ける機会が増えるかもしれません。
しかし、金融機関が勧める商品が、必ずしも自身にとって最適とは限りません。
金融機関の担当者には販売目標(ノルマ)が課されている場合があり、顧客の利益よりも会社の利益を優先した商品を提案する可能性もゼロではありません。
特に、手数料の高い商品や、リスクが複雑で分かりにくい商品を勧められた場合は注意が必要です。
「元本保証」「損はしない」といった言葉で勧誘された場合も、鵜呑みにせず、商品の仕組みやリスクを自身でしっかり理解することが大切です。
少しでも疑問に感じたら、すぐに契約せず、複数の情報源を比較検討する冷静な判断が求められます。
資産のポートフォリオを自分1人で構築・管理するのは、専門的な知識が必要で、手間もかかります。運用方針や商品の選定に迷った場合は、資産運用の専門家に相談することも有効な選択肢です。
相談先としては、銀行や証券会社のほか、特定の金融機関に属さず中立的な立場からアドバイスを行うIFA(独立系ファイナンシャルアドバイザー)などが挙げられます。
IFAは、販売ノルマに縛られず、顧客一人ひとりの状況や目標に合わせた最適な商品を幅広い選択肢の中から提案してくれるのが特徴です。また、担当者の転勤が少ないため、長期的な視点で資産運用をサポートしてもらえるメリットもあります。
専門家の客観的な視点を取り入れることで、より自身に合った、納得のいく資産運用を実現しやすくなるでしょう。
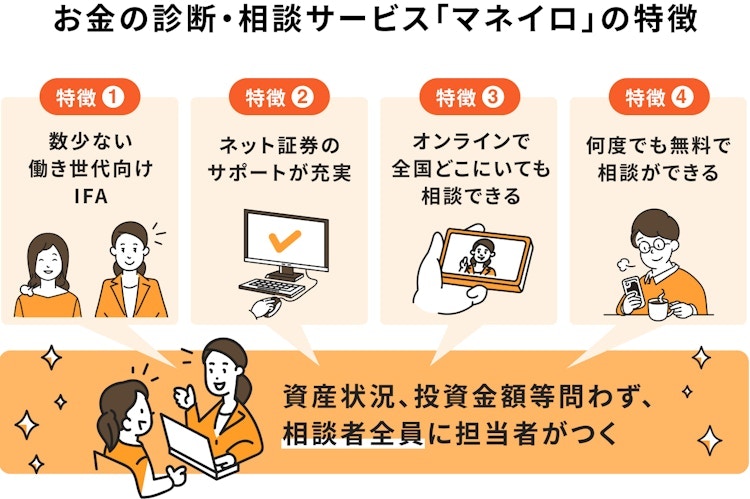
「5000万円の資産をどう運用すればよいか、自分だけでは判断が難しい」と感じる人は、ぜひマネイロの無料オンライン相談をご活用ください。
家計管理・資産運用のプロであるファイナンシャルアドバイザーが、一人ひとりに合わせたマネープランを中立的な立場からご提案します。
大切な資産を守りながら、将来のために賢く育てるためにも、まずはお気軽にご相談ください。
ここでは、5000万円のポートフォリオに関してよく寄せられる質問にお答えします。
資産運用を始める上での疑問や不安を解消するための参考にしてください。
いいえ、5000万円全額を一度に投資に回すことは推奨されません。
まず、病気や失業など不測の事態に備えるための「生活防衛資金」を確保する必要があります。一般的に、生活費の半年分から1年分を、すぐに引き出せる預貯金で確保しておくのが目安です。
その上で、残った「余裕資金」を運用に回すのが基本です。余裕資金であっても、一度に全額を投資するのではなく、複数回に分けて投資する「時間分散」を心がけることで、高値掴みのリスクを軽減できます。
大切な資産を守るためにも、計画的な資金管理がポイントです。
いいえ、ポートフォリオは定期的に見直す必要があります。市場の変動により資産の価値が変わると、当初決めた資産配分のバランスが崩れてしまうからです。
この崩れたバランスを元に戻す作業を「リバランス」と呼びます。
また、自身の年齢やライフステージの変化によっても、適切なリスク許容度は変わってきます。
例えば、リタイアが近づくにつれて、資産を増やすことよりも守ることの重要性が増すため、株式の比率を減らして債券の比率を増やすといった調整が必要になります。
年に1回程度、あるいはライフイベントの節目などでポートフォリオを見直し、状況に最適な状態を保つことが、長期的な資産形成を成功させる鍵です。
5000万円の資産でセミリタイア(完全に仕事をやめるのではなく、労働時間を減らして生活すること)は、生活水準や運用利回りによっては可能です。
例えば、年間支出が300万円の場合、資産運用で年率3%のリターンが得られれば、年間150万円の運用益が期待できます。不足分の150万円をアルバイトなどで補うことができれば、資産を減らさずに生活することが可能です。
また、資産を取り崩しながら生活することも考えられます。総務省の「家計調査報告 〔 家計収支編 〕 2025年(令和7年)平均結果の概要 」によると、65歳以上の夫婦のみ無職世帯の消費支出は月額約26.3万円です。
仮に年金収入などを考慮せず、5000万円の資産だけで生活する場合、約15年~16年間は生活できる計算になります。
ただし、これはあくまで単純計算であり、急な出費やインフレのリスクも考慮する必要があります。
セミリタイアを実現するには、自身のライフプランを詳細にシミュレーションし、無理のない資金計画を立てることが不可欠です。
5000万円という資産は、ただ保有するだけでなく、適切に運用することで「守りながら増やす」ことが可能です。
成功の鍵は、自身の年齢や目的に合ったリスク許容度を明確にし、それに基づいたポートフォリオを構築することにあります。
本記事で紹介した「安定重視型」「バランス型」「成長重視型」の具体例を参考に、株式、債券、REITなどの資産をバランスよく組み合わせましょう。
また、一度ポートフォリオを組んだ後も、年に1回のリバランスやライフステージに合わせた見直しを続けることが、長期的な資産形成には不可欠です。
運用方針に迷った際は、IFAなどの専門家に相談し、客観的なアドバイスを求めるのも有効な手段です。自身に合った運用戦略を立て、大切な資産を賢く育てていきましょう。
自身の資産状況や目標に合わせたポートフォリオを具体的に知りたい方は、無料の投資診断を試してみてはいかがでしょうか。
»老後資金の不足リスクとあなたに合う運用方法を3分で診断
自分に必要な資産運用が知りたいあなたへ
目的やリスク許容度に合わせてベストな資産運用を選択しましょう。マネイロは働く世代向けにお金の診断・サービスを提供しています