

関連記事
»老後の年金はいくら?|3分で無料診断
「将来、厚生年金はいくらもらえるんだろう?」「自分の年収だと、だいたいどのくらいの金額になるの?」
老後の生活を支える重要な収入源である厚生年金。受給額が働き方や収入によって変わることは知っていても、具体的な金額をイメージするのは難しいものです。
本記事では、年収と加入期間に応じた厚生年金の受給額がひと目でわかる【令和8年度版の早見表】をご用意しました。
平均受給額の実態や自身でできる計算方法、将来の年金を増やす具体的な方法まで、専門家がわかりやすく解説します。
年金受給額が気になるあなたへ
将来をお金の不安なく暮らすために、老後に必要な資金を早めに把握し、計画的に準備を始めましょう。マネイロでは、老後資金づくりをサポートする無料ツールを利用いただけます。
▶老後資金の無料診断:老後に必要な金額が3分でわかる
▶賢いお金の増やし方入門:貯金と投資でコツコツ増やす方法がわかる
▶年金の基本と老後資金準備:年金を増やす方法や制度の落とし穴を学ぶ
厚生年金の受給額は、現役時代の収入と加入期間によって決まります。
ここでは、自身の状況に近い年金額の目安を簡単に確認できるよう、年収と加入期間を掛け合わせた早見表を作成しました。
あくまでシミュレーション上の概算値ですが、老後の資金計画を立てる第一歩としてご活用ください。

これからご覧いただく早見表は、以下の条件で試算されています。自身の状況と照らし合わせながら、金額を確認する際の参考にしてください。

この早見表は、あくまで基本的なモデルケースに基づいた試算値です。個々の加入履歴や家族構成によって実際の受給額は変動します。
以下の表は、生涯の平均年収と厚生年金への加入期間別に、65歳から受け取れる年金額の目安(年額および月額)をまとめたものです。20歳から60歳までの間で厚生年金に加入していない期間は国民年金に加入して保険料を全額納めたものとして試算します。
本早見表は特定の前提条件に基づく試算であり、将来の受給額を保証するものではありません。実際の年金額は個々の加入状況や制度改正によって変動します。 自身の想定される平均年収と加入期間が交差する欄をご確認ください。
この早見表を見ると、厚生年金の受給額が「生涯の平均年収」と「加入期間」という2つの要素に影響されることがわかります。
例えば、加入期間が40年の場合、平均年収300万円の人の受給額は月額約12万5000円ですが、平均年収600万円の人では月額約18万円となり、月額で5万5000円の差が生まれます。これは、厚生年金保険料が収入に応じて決まり、多く納めた人ほど多く受け取れる「報酬比例」の仕組みに基づいているためです。
また、平均年収が500万円で同じでも、厚生年金の加入期間が20年の場合は月額約11万6000円ですが、40年になると月額約16万1000円に増えます。長く働くことで納付実績が積み上がり、将来の受給額に反映されることがわかります。
厚生年金の受給額を確認したら、老後の生活にいくら必要で、年金だけで足りるのかも確認しておくことが大切です。
マネイロの3分投資診断なら、簡単な質問に答えるだけで、将来必要な老後資金とあなたに合う準備方法がわかります。
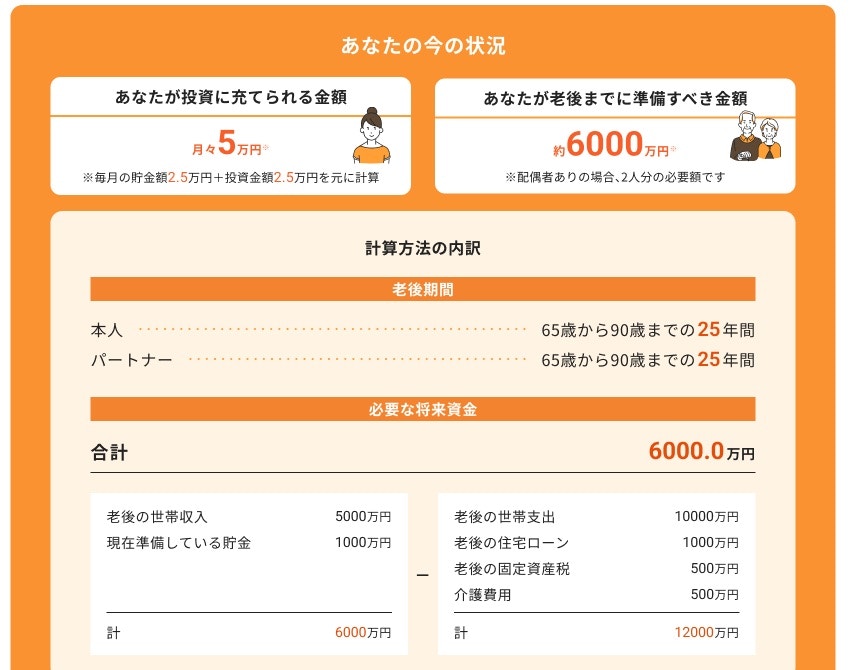
※診断結果イメージ

早見表で自身の目安額を確認したところで、実際に年金を受給している人たちが平均でいくら受け取っているのか、公的なデータを見てみましょう。
自身の目安額と平均額を比較することで、老後資金計画の解像度をより高めることができます。
厚生労働省が公表している最新の「令和6年度 厚生年金保険・国民年金事業の概況」によると、厚生年金(国民年金を含む)受給権者の平均受給額は以下のようになっています。
全体の平均受給額は約15万円ですが、男女で差があることがわかります。男性の平均が約17万円であるのに対し、女性は約11万1000円と、月額で約5万9000円の違いがあります。
この差は、主に現役時代の働き方の違いから生じます。一般的に男性の方が女性に比べて正社員として長く働き、平均給与も高い傾向にあるため、厚生年金の加入期間が長く、納める保険料も多くなります。その結果、将来受け取る年金額も多くなる傾向があります。
また、年齢階層別に見ると、高齢になるほど平均受給額が高い傾向が見られます。これは、過去の年金制度の改定が影響していると考えられます。
個人の受給額だけでなく、世帯全体でいくら受け取れるのかを把握することも欠かせません。ここでは、働き方の異なる3つの夫婦モデルで、世帯の年金受給額をシミュレーションしてみましょう。
夫(平均年収600万円)と妻(平均年収500万円)がそれぞれ40年間厚生年金に加入した場合、夫の年金は約18万円、妻の年金は約16万1000円となり、世帯合計で月額約34万1000円となります。
夫(平均年収600万円)が40年間厚生年金に加入し、妻が専業主婦だった場合、夫の年金は約18万円、妻は老齢基礎年金のみで約7万1000円となり、世帯合計で月額約25万1000円です。
夫婦ともに自営業者で、それぞれが40年間国民年金保険料を納付した場合、2人とも老齢基礎年金のみの受給となります。そのため、世帯合計では月額約14万2000円(約7万1000円×2人)です。
このように、現役時代の働き方によって、老後の世帯収入には差が生まれることがわかります。
年金受給額が気になるあなたへ
将来をお金の不安なく暮らすために、老後に必要な資金を早めに把握し、計画的に準備を始めましょう。マネイロでは、老後資金づくりをサポートする無料ツールを利用いただけます。
▶老後資金の無料診断:老後に必要な金額が3分でわかる
▶賢いお金の増やし方入門:貯金と投資でコツコツ増やす方法がわかる
▶年金の基本と老後資金準備:年金を増やす方法や制度の落とし穴を学ぶ
年金の受給額は、自身で概算することも可能です。
ここでは、老齢厚生年金と老齢基礎年金の基本的な計算式をご紹介します。複雑な計算ですが、仕組みを理解することで、どのような要素が自身の年金額に影響するのかが明確になります。
老齢厚生年金の受給額は、主に現役時代の収入と加入期間によって決まる「報酬比例年金額」を基本として、以下の式で計算されます。
老齢厚生年金の受給額(年額)= ①報酬比例年金額 + ②経過的加算 + ③加給年金額
中心となる①報酬比例年金額は、加入時期によって計算式が異なります。
2003年3月以前の加入期間
2003年4月以降の加入期間
「平均標準報酬月額」は当時の給与を、「平均標準報酬額」は給与と賞与を合算したものを、それぞれ現在の価値に再評価したものです。
②経過的加算は、厚生年金の定額部分と国民年金の差額を調整するための加算で、生年月日などによって対象者が決まります。
③加給年金額は、厚生年金に20年以上加入している人が65歳になった時点で、当該人に扶養されている65歳未満の配偶者や18歳年度末までの子どもなどがいる場合に加算される、一種の家族手当です。
(参考:報酬比例部分 | 日本年金機構)
国民年金から支給される老齢基礎年金の計算は、厚生年金に比べてシンプルです。受給額は、保険料を納めた期間に応じて決まります。
老齢基礎年金の受給額(年額)= 満額 ×(保険料納付済月数 + 免除月数に応じた加算)÷ 480ヶ月
保険料の未納期間があると、その分将来受け取る年金額が減額されます。
それでは、具体的なモデルケースで年金額を計算してみましょう。
【モデルケース】
月額に換算すると、約15万6000円となります。
厚生年金の受給額は、主に「加入期間」「給与(標準報酬月額)」「賞与(標準賞与額)」の3つの要素によって決まります。
これらの要素がどのように年金額に反映されるのか、年金額の計算の仕組みを理解しておきましょう。
厚生年金への加入期間は、受給額を決定する基本的な要素です。加入期間が長ければ長いほど、納付した保険料の総額が増えるため、将来受け取る年金額も多くなります。
厚生年金には70歳まで加入できるため、60歳で定年退職した後も再雇用などで働き続けると、その分加入期間が延び、年金額を増やすことが可能です。
厚生年金の保険料と受給額の計算の基礎となるのが「標準報酬月額」です。これは、毎年4月、5月、6月の給与の平均額を基に、一定の等級に区分したものです。
給与が高いほど標準報酬月額も高くなり、納める保険料も増えますが、その分、将来の年金受給額も多くなります。
ただし、標準報酬月額には上限が設けられています。現在の最高等級は32等級で、月額65万円です。つまり、給与が月額63万5000円以上の人は、全員同じ65万円の標準報酬月額で保険料が計算されます。
2003年4月からは「総報酬制」が導入され、月々の給与だけでなく、賞与(ボーナス)も厚生年金保険料の対象となりました。
これにより、賞与からも保険料が徴収されるようになった一方で、その分が将来の年金額の計算(報酬比例部分)にも反映されるようになりました。
したがって、年間の賞与額も、生涯の平均収入を構成する要素として、最終的な年金受給額に影響を与えます。
厚生年金の制度は、社会情勢の変化に合わせて見直しが行われています。
厚生年金の標準報酬月額の上限が、現在の65万円(32等級)から段階的に引き上げられ、2029年には75万円になる予定です。
この改正により、高所得者層は納める保険料が増える一方で、将来受け取る厚生年金額も増加することになります。
現役世代の負担は増えますが、老後の年金を手厚くする狙いがあります。
(参考:厚生年金等の標準報酬月額の上限の段階的引上げについて | 厚生労働省)
»あなたの老後は年金で足りる?本当の不足額をシミュレーション
「自分の年金見込額が思ったより少ない」と感じた場合でも、今から対策を講じることで将来の受給額を増やすことが可能です。
ここでは、厚生年金の受給額を増やすための具体的な4つの方法をご紹介します。
年金の受給開始を65歳から遅らせる「繰下げ受給」は、年金額を増やすための選択肢の1つです。
受給開始を1ヶ月遅らせるごとに年金額が0.7%ずつ増額され、この増額率は一生涯続きます。受給開始は最大で75歳まで繰り下げることができ、その場合の増額率は84%(0.7% × 120ヶ月)になります。
例えば、65歳時点で月15万円の年金を受け取れる人が70歳まで繰り下げると、受給額は月21万3000円(42%増)に、75歳まで繰り下げると月27万6000円(84%増)になる計算です。
ただし、長生きしなければ受給総額が65歳から受給した場合より少なくなる可能性がある点や、年金額が増えることで税金や社会保険料の負担が増える場合がある点には注意が必要です。
65歳以降も働く予定がある人や、十分な貯蓄がある人にとっては、老後対策の選択肢の1つといえるでしょう。
60歳で定年退職を迎えた後も、再雇用や再就職などで働き続けることで、厚生年金の受給額を増やすことができます。
厚生年金は70歳まで加入することが可能です。60歳以降も厚生年金に加入して保険料を納めることで、加入期間が年金額に反映します。
例えば、年収300万円で60歳から70歳までの10年間働き続けると、将来の年金額は年額で約16万円増える計算になります。
これは、70歳から90歳までに受け取る年金の総額は、65歳受給開始と比較して320万円も多くなり、老後の生活にゆとりができます。
国民年金の保険料納付期間が40年(480ヶ月)に満たない場合、60歳から65歳までの間に国民年金に「任意加入」することで、満額に近づけることができます。
学生時代の猶予期間や、転職時のブランクなどで納付期間が短い人は、任意加入を検討する価値があります。
例えば、任意加入で保険料を12ヶ月分納付すると、老齢基礎年金が年額で約2万円増えます。
この増額分は一生涯続くため、長期的に見れば納めた保険料以上のリターンが期待できます。
公的年金に上乗せする「自分年金」を作る方法として、iDeCo(個人型確定拠出年金)やNISA(少額投資非課税制度)の活用も選択肢の1つです。
iDeCoは、自分で掛金を拠出し、運用商品を選んで老後資金を準備する私的年金制度です。掛金が全額所得控除の対象になるなどの税制上のメリットがあります。
NISAは、株式や投資信託への投資で得た利益が非課税になる制度です。iDeCoと違っていつでも引き出しが可能で、柔軟な資産形成ができます。
これらの制度は、投資を通じて資産形成を目指すものであり、預貯金とは異なり、購入した金融商品の価格変動によっては元本割れのリスクがある点に注意が必要です。制度の仕組みやリスクを十分理解した上で、自身の判断で活用を検討することが重要です。
早見表や計算式で目安を把握することも大事ですが、より正確な自身の年金見込額を知るためには、日本年金機構が提供する2つのツールを活用するのがおすすめです。
毎年誕生月に日本年金機構から郵送される書類です。これまでの保険料納付額や年金加入期間が記載されています。
50歳以上の方に届く「ねんきん定期便」には、現在の加入条件が60歳まで続いたと仮定した場合の「老齢年金の見込額」が記載されており、将来の受給額を具体的にイメージするのに役立ちます。
インターネットを通じて、自身の年金記録を24時間いつでも確認できるサービスです。これまでの加入履歴の確認はもちろん、将来の働き方や受給開始年齢を変えた場合の年金額を、さまざまなパターンでシミュレーションすることができます。
これらの公式な情報を基に、自身の老後資金計画をより具体的に立てていくことが大事です。
将来受け取れる厚生年金の目安額がわかったところで、次に考えるべきは「年金額で老後の生活は十分にまかなえるのか」という点です。
ここでは、老後の生活費の目安と、年金だけでは不足する場合の対策について解説します。
老後の生活にどのくらいの費用が必要になるかは、ライフスタイルによって異なります。公的な調査によると、夫婦2人世帯の生活費の目安は以下のようになっています。
「ゆとりある生活」には、旅行やレジャー、趣味、人付き合いなどの費用が含まれます。自身がどのような老後を送りたいかをイメージし、必要な生活費の目標を立てることが大切です。
では、年金収入だけで生活費をまかなえるのでしょうか。モデルケースで不足額を試算してみましょう。
【モデルケース:会社員の夫と専業主婦の夫婦】
この場合、年金収入で平均的な生活費を賄おうとすると約4万7000円の赤字がでる計算です。また、もし「ゆとりある生活(月額39万1000円)」を送るとなると、不足額は毎月約14万円にもなります。
このように、多くの世帯で公的年金だけでは生活費を完全にカバーするのは難しく、不足分を補うための準備が必要になることがわかります。
公的年金だけでは不足する老後資金を補うためには、現役時代からの計画的な準備が欠かせません。主な方法としては、以下のようなものが挙げられます。
これらの方法を組み合わせ、自身のライフプランに合った形で老後資金を準備していくことが重要です。
「自分の場合、具体的にいくら不足するんだろう?」「どんな対策が合っているのか知りたい」と感じた人も多いのではないでしょうか。
簡単な質問に答えるだけで、自身の老後に不足する金額の目安や、あなたに合った資産形成の方法がわかる「3分投資診断」をぜひご活用ください。
無料で手軽にシミュレーションでき、具体的な対策を考える第一歩になります。
ここでは、厚生年金の受給額に関してよく寄せられる質問と回答をまとめました。
A. 厚生労働省の「令和6年度 厚生年金保険・国民年金事業の概況」によると、厚生年金(国民年金を含む)の全体の平均受給額は月額約15万円です。
ただし、性別によって差があり、男性の平均は約17万円、女性の平均は約11万1000円となっています。
A. 本記事の早見表を参考にすると、厚生年金に40年間加入した場合、生涯の平均年収が400万円台後半から500万円程度であれば、月額15万円程度の年金受給が見込めます。
例えば、平均年収400万円で40年加入すると月額約14万3000円、平均年収500万円で40年加入すると月額約16万1000円が目安となります。
A. 本記事の早見表によると、月20万円(年額240万円)以上を目指す場合、かなり高い年収と長い加入期間が必要になります。
A. 厚生年金に40年加入した場合の受給額は、生涯の平均年収によって異なります。本記事の早見表によると、目安は以下の通りです。
A. 厚生年金への加入期間が5年と短い場合でも、国民年金の受給資格(10年以上)を満たしていれば、加入実績に応じた年金が受け取れます。国民年金に35年加入して保険料を全額納付した場合の目安は以下の通りです。
受給額は老齢基礎年金が大部分を占めますが、厚生年金に加入した分が上乗せされます。
A. 本記事に掲載している早見表は、2026年度(令和8年度)の老齢基礎年金の満額(年額約84万7300円)を基準に試算しています。
年金額は毎年度の物価や賃金の変動に応じて改定されるため、あくまで現時点での目安としてご活用ください。
厚生年金の受給額は、現役時代の「年収」と「加入期間」に左右されます。
本記事でご紹介した早見表や平均受給額のデータを参考に、自身の将来の年金額を大まかに把握し、老後の生活設計に役立ててください。
多くの人にとって、公的年金だけでゆとりある老後生活を送ることは難しいのが現実です。
しかし、繰下げ受給や60歳以降の就労、iDeCoやNISAといった制度を上手く活用することで、将来の収入を増やすことは可能です。
まずは「ねんきん定期便」や「ねんきんネット」で自身の正確な年金記録を確認し、具体的な対策を始めることが必須です。
早めに行動を起こし、安心して老後を迎えられるように準備を進めましょう。
自身の年金見込額と必要な老後資金を把握し、具体的な対策を立てることが大切です。まずはシミュレーションで、どのくらいの準備が必要か確認してみましょう。
»3分診断で必要な老後資金を今すぐチェック
年金受給額が気になるあなたへ
将来をお金の不安なく暮らすために、老後に必要な資金を早めに把握し、計画的に準備を始めましょう。マネイロでは、老後資金づくりをサポートする無料ツールを利用いただけます。
▶老後資金の無料診断:老後に必要な金額が3分でわかる
▶賢いお金の増やし方入門:貯金と投資でコツコツ増やす方法がわかる
▶年金の基本と老後資金準備:年金を増やす方法や制度の落とし穴を学ぶ
同志社大学法学部卒業後、生命保険会社に25年勤務しFPとして生命保険・損害保険・個人年金保険販売を行う。保有資格は社会保険労務士と2級FP技能士。2017年4月に西岡社会保険労務士事務所を開設し、労働保険・社会保険を中心に労務全般について企業サポートを行うとともに、日本年金機構の年金事務所で相談員を兼務。
マネイロメディアは、資産運用に関することや将来資金に関することなど、お金にまつわるさまざまな情報をお届けする「お金のメディア」です。正確かつ幅広い年代のみなさまにわかりやすい、ユーザーファーストの情報提供に努めてまいります。