関連記事

2022/07/26
»保険の前に、将来必要なお金を3分で無料診断
「必要な保険は3つだけ」と聞いて、本当にそれだけで十分なのか、疑問に感じていませんか。
民間保険で優先的に備えるべきと言われるのが、掛け捨て型の死亡保険・火災保険・自動車保険の3つです。いずれも、万が一の際に貯蓄だけでは対応しきれない数千万〜数億円規模の大きな損失に備える役割があります。
ただし、すべての人にこの3つが必要なわけではありません。死亡保険は扶養家族の有無、自動車保険は車の所有状況などによって必要性が異なります。また、医療保険やがん保険なども、公的保障や貯蓄額を踏まえて判断することが大切です。
本記事では、必要な保険が3つだけと言われる理由や、それぞれの保険が必要な人の特徴を解説します。年代・家族構成別の保険の選び方や、最低限の保障で備えるポイントも紹介します。



保険を最低限に見直したいあなたへ
保険を最低限に絞ったら、次は浮いたお金で将来にどう備えるかを考えてみませんか。マネイロでは、将来のお金の準備に役立つ無料のツールやセミナー、相談を利用いただけます。
▶将来のお金の無料診断:将来必要な金額の目安を3分で確認
▶40代の資産形成 徹底解説セミナー:40代からの資産形成の考え方を解説
▶保険の見直し相談:加入中の保険の見直しをFAに相談(相談は無料。商品の購入時には手数料等がかかる場合があります)
「必要な保険は3つだけ」という考え方は、保険選びをシンプルにするための1つの指針として語られることがあります。
しかし、3つが何を指すかは、文脈によって異なる場合があります。
ここでは、代表的な2つの考え方について解説します。
民間保険を検討する際に、優先度が高いとされるのが 「必要な保険は3つ」と言われる際に、まず挙げられるのが「死亡保険」「火災保険」「自動車保険」の組み合わせです。
これらは、それぞれ人の生死、住まい、移動手段という生活の根幹に関わるリスクに備えるための保険です。
これらの保険は、万が一の事態が発生した際の経済的なダメージが大きくなる可能性があるため、優先度が高いと考えられています。
「死亡保険」「火災保険」「自動車保険」の3つに共通しているのは、「発生する確率は低いものの、一度発生すると経済的な損失が大きく、貯蓄だけで対応するのが難しいリスク」に備えるという点です。
例えば、一家の大黒柱の死亡による収入の途絶、自宅の火災による焼失、自動車事故による数億円規模の損害賠償などは、個人の貯蓄でカバーすることは現実的ではありません。
保険は、壊滅的な経済的ダメージから家計を守るためのセーフティーネットとして機能します。そのため、日常的な小さな出費に備えるのではなく、家計が破綻するようなリスクを優先的にカバーするという考え方が、この3つの保険が重視される背景にあります。
一方で、「必要な保険は3つ」として「死亡保険」「医療保険」「就業不能保険」を挙げる考え方もあります。
これは、人の生死や健康状態に関わるリスク、いわゆる生命保険の分野に絞った場合の優先順位を示しています。
前述の「死亡・火災・自動車」が、損害保険を含めた広い視点で「家計を破綻させるリスク」に備える考え方であるのに対し、こちらの3つは「自分や家族の身体に何かあった時のリスク」に特化している点が違いです。
どちらの考え方も保険選びの参考になりますが、自身の状況や心配事に合わせて、どのリスクを優先的に備えるべきか考えることが大切です。
2つの考え方の違いを表にまとめると、以下のとおりです。
「保険は最低限でよい」という考え方の背景には、日本が世界的に見ても手厚い公的保障制度を備えていることが関係しています。
民間保険を検討する前に、まずは私たちがすでに加入している公的保障でどこまでカバーされるのかを理解することが重要です。
私たちは、国や勤務先を通じてさまざまな公的保険に加入しています。これらは、万が一の際の生活を支える土台となります。
これらの公的保障があるため、すべてのリスクを民間保険で備える必要はありません。民間保険の役割は、あくまで公的保障で不足する部分を補うことにある、という考え方が「保険は3つでよい」という意見の根底にあります。
主な公的保障の内容を、早見表にまとめました。
※2026年11月時点の情報です。制度の見直しにより変わる場合があります。(参考:高額療養費制度の見直しについて|厚生労働省)
公的保障の中でも、医療費の負担を軽減してくれるのが「高額療養費制度」です。これは、1ヶ月にかかった医療費の自己負担額が一定の上限額を超えた場合に、超えた分が払い戻される制度です。
自己負担の上限額は年齢や所得によって異なりますが、例えば年収約370万〜約770万円の人の場合、1ヶ月の自己負担額は約8万円+αが上限となります。
仮に医療費が100万円かかったとしても、実際の自己負担は上限額で済むため、医療費が青天井に膨らむ心配は基本的にありません。
高額療養費制度があるため、「医療保険は不要」または「最低限の保障でよい」と考える人がいるのです。ただし、差額ベッド代や先進医療の技術料などは制度の対象外となるため、注意が必要です。
高年収の人の上限額や、制度を使えないケースは高年収だと高額療養費制度は使えない?適用条件と対策を徹底解説で解説しています。
保険の本質的な役割は、貯蓄だけではカバーしきれないほどの経済的損失に備えることです。風邪をひいて病院に行く、数日間の入院をするといった程度の出費であれば、多くの場合は貯蓄で対応が可能です。
一方で、前述したような一家の大黒柱の死亡、住宅の全焼、高額な損害賠償などは、個人の努力だけでは備えきれないリスクです。
「必要な保険は3つだけ」という考え方は、保険の基本に立ち返り、「貯蓄で備えられるリスク」と「保険でしか備えられないリスク」を明確に区別することを重視しています。

保険料を支払う代わりに、その分を貯蓄や資産形成に回し、本当にリスクにだけ保険で備えるという判断が背景にあるのです。
保険を最低限に見直したいあなたへ
保険を最低限に絞ったら、次は浮いたお金で将来にどう備えるかを考えてみませんか。マネイロでは、将来のお金の準備に役立つ無料のツールやセミナー、相談を利用いただけます。
▶将来のお金の無料診断:将来必要な金額の目安を3分で確認
▶40代の資産形成 徹底解説セミナー:40代からの資産形成の考え方を解説
▶保険の見直し相談:加入中の保険の見直しをFAに相談(相談は無料。商品の購入時には手数料等がかかる場合があります)
一般的に必要性が高いとされる「死亡保険」「火災保険」「自動車保険」。これらの保険は、具体的にどのような人が、どのくらいの保障を目安に加入を検討すべきなのでしょうか。
それぞれの保険の役割と、保障額の考え方について解説します。
死亡保険の必要性が高いのは、自身の収入で生計を立てている家族(扶養家族)がいる人です。子育て世帯や、配偶者が専業主婦(主夫)の世帯では、一家の働き手に万が一のことがあると、残された家族の生活が経済的に困窮する可能性があります。
死亡保険は、遺族の当面の生活費や子どもの教育費、住宅ローンの返済資金などを確保するために加入します。そのため、扶養家族がいる人にとっては、優先的に検討すべき保険といえるでしょう。
必要な死亡保障額を考える際の基本的な計算式は以下の通りです。
【計算式】
必要な保障額 = 遺族の支出見込み − 遺族の収入見込み
計算で算出された不足額が、死亡保険で備えるべき保障額の目安となります。子どもが小さいほど、また住宅ローンが多く残っているほど、必要な保障額は増加する傾向にあります。
(参考:保険のキホン 必要な保障を見極める!|知るぽると)
一方で、独身の人や、子どもがおらず夫婦ともに働いている(共働き・DINKS)世帯の場合、死亡保障の必要性は相対的に低くなります。
独身であれば、万が一の際に経済的に困る家族がいないため、基本的には自身の葬儀費用を準備できれば足りると考える方法もあります。
鎌倉新書の「第7回お葬式に関する全国調査(2026年)」によると、葬儀費用の総額は一般葬で122.01万円、家族葬で96.39万円、直葬・火葬式で49.56万円です。
(参考:【第7回】お葬式に関する全国調査(2026年)|いい葬儀)
子どものいない共働き夫婦の場合も、一方が亡くなっても、もう一方の収入で生活を維持できるケースが多いでしょう。ただし、住宅ローンを共有している場合や、夫婦の収入に差がある場合は、残された配偶者の負担を軽減するために一定の死亡保障を検討する価値はあります。
このように、家族構成や経済状況によって必要な保障は異なるため、画一的に考えるのではなく、自身の状況に合わせて判断することが重要です。
»今の貯蓄で将来に備えられているか、必要な金額の目安を3分で無料チェック
火災保険は、火災や落雷、風災、水災といった自然災害などによって、建物や家財に損害が生じた場合に補償を受けるための保険です。
持ち家の場合は、建物そのものと、建物の中にある家具や家電などの「家財」の両方が補償の対象となります。万が一、火災で自宅が全焼した場合、再建費用は数千万円にのぼることもあり、貯蓄だけで賄うのは困難です。そのため、持ち家の人にとっては、非常に重要性の高い保険と考えられます。住宅ローンを組む際には、加入が義務付けられることがほとんどです。
賃貸住宅の場合は、建物自体の火災保険は大家さんが加入しているため、入居者が建物の保険に加入する必要はありません。しかし、自身の「家財」を守るための保険と、火事を起こしてしまった場合に大家さんへの損害賠償責任をカバーする「借家人賠償責任保険」への加入が求められるのが一般的です。
自動車保険は、自動車を運転する上で発生するさまざまなリスクに備える保険です。法律で加入が義務付けられている「自賠責保険」と、任意で加入する「任意保険」があります。
重要なのが、任意保険で備える「対人賠償保険」と「対物賠償保険」です。これらは、交通事故で他人に怪我をさせたり死亡させたりした場合や、他人の車や物を壊してしまった場合の損害賠償を補償するものです。
過去の判例では、交通事故の損害賠償額が数億円にのぼるケースも少なくありません。自賠責保険の支払い限度額(死亡事故で最高3000万円)だけでは到底カバーしきれないため、対人・対物賠償については補償額を「無制限」で設定することが一般的です。
自動車を運転する人にとっては、自身と他者を守るために非常に重要性の高い保険と考えられます。
日常生活におけるさまざまな賠償リスクに備える保険として、「個人賠償責任保険」も検討しておくとよいでしょう。これは、自転車事故で他人に怪我をさせてしまった、買い物中に商品を壊してしまった、子どもが他人の家の窓ガラスを割ってしまったなど、偶然の事故で法律上の損害賠償責任を負った場合に補償される保険です。
近年、自転車事故による高額賠償事例が増加しており、自治体によっては自転車保険(個人賠償責任保険)への加入を義務化する動きも広がっています。
個人賠償責任保険は単独で加入するよりも、火災保険や自動車保険、傷害保険などの特約として付帯するのが一般的です。多くの場合、年間数千円程度の保険料で1億円以上の補償を備えることができます。自身の契約に付帯されているか、一度確認してみることをおすすめします。
公的保障が手厚いため、医療保険やがん保険、就業不能保険は「不要」という意見もあります。しかし、本当にそうでしょうか。
これらの保険の必要性は、個人の貯蓄額や職業、リスクに対する考え方によって異なります。加入を検討すべき人の特徴を見ていきましょう。
医療保険などの必要性を判断する上で重要な基準の1つが、自身の貯蓄額です。万が一の病気や怪我による急な出費や収入減少に、手元の資金でどの程度対応できるかを把握する必要があります。
金融経済教育推進機構(J-FLEC)の「家計の金融行動に関する世論調査 2025年」によると、30代・40代の金融資産保有額(金融資産を保有していない世帯を含む)は以下のとおりです。
平均は一部の金融資産が多い世帯に引っぱられやすいため、中央値で見ると、単身世帯では30代・40代とも100万円にとどまります。
(参考:家計の金融行動に関する世論調査 2025年|金融経済教育推進機構 J-FLEC)
まずは自身の貯蓄額を確認し、急な入院や手術で数十万円の出費が発生した場合に、生活に支障が出ないかを考えてみることが、保険の必要性を判断する第一歩となります。
医療保険は、病気や怪我による入院や手術の費用に備える保険です。公的医療保険と高額療養費制度があるため、医療費の自己負担は一定額に抑えられますが、それでも貯蓄が少ない人にとっては負担となり得ます。
以下のような人は医療保険の必要性が高いといえるでしょう。
また、高額療養費制度の対象外となる差額ベッド代(個室などに入院した場合の費用)や、先進医療の技術料、入院中の食事代の一部などは全額自己負担となります。費用に備えたい場合も、医療保険の加入を検討する価値があります。
がん保険は、がんの治療に特化した保険です。がん治療は長期化しやすく、入退院を繰り返したり、通院での抗がん剤治療が続いたりすることがあります。また、先進医療など公的保険が適用されない高額な治療を選択する可能性もあります。
さらに、治療中は思うように働けず、収入が減少することも考えられます。がん保険は、がんと診断された際にまとまった一時金(診断給付金)が受け取れるタイプが多く、治療費だけでなく、当面の生活費や収入減少を補うためにも活用できます。
がんの治療に手厚く備えたい人や、治療による収入減少が心配な人は、医療保険に加えてがん保険の加入を検討するとよいでしょう。
就業不能保険は、病気や怪我で長期間働けなくなった場合の収入減少に備える保険です。
会社員や公務員の場合、健康保険から「傷病手当金」が支給されるため、一定期間は収入の一部が保障されます。しかし、自営業者やフリーランスには傷病手当金の制度がありません。そのため、働けなくなると収入が完全に途絶えてしまうリスクがあります。
自営業者やフリーランスにとって、就業不能保険は生活を守るための重要なセーフティーネットとなり得ます。また、会社員であっても、傷病手当金の支給期間(最長1年6ヶ月)を超えて働けない場合に備えたい人や、住宅ローンなど長期の固定費がある人にとっても、加入を検討する価値のある保険です。
ここまでの内容を、保険の種類ごとにまとめると以下のとおりです。
必要な保険は、年齢だけでなく、家族構成やライフステージによって変わります。ここでは、働き盛りである30代・40代を中心に、独身、夫婦のみ、子育て世帯といったライフステージ別に、最低限考えておきたい保険のポイントを解説します。
30代・40代の独身者の場合、扶養する家族がいないため、高額な死亡保障の必要性は低いといえます。万が一の際に備えるとしても、自身の葬儀費用などを賄える程度の最低限の死亡保障で十分でしょう。
一方で、自身の生活を守るための保障は重要です。病気や怪我で入院した場合の医療費や、働けなくなった場合の収入減少に備える必要があります。医療保障や就業不能保障については、自身の貯蓄額と相談しながら検討しましょう。
貯蓄がまだ十分でない場合は、保険で備えておくと安心です。
保険に入るタイミングは男性の保険加入のタイミング、女性の貯蓄型保険の考え方はプロが教える30代女性におすすめの貯蓄型保険!後悔しないための選び方と注意点を解説で解説しています。
子どもがいない共働き夫婦(DINKS)の場合、お互いに収入があるため、独身の場合と考え方は似ています。ただし、夫婦のどちらか一方の収入が途絶えたり減少したりした場合に、生活水準を維持できるかを考える必要があります。
住宅ローンを共有している場合や、夫婦の収入に差がある場合は注意が必要です。収入の高い方に万が一のことがあった場合に備え、死亡保障を検討しておくと、残された配偶者の負担を軽減できます。
また、夫婦それぞれの医療保障も、貯蓄額に応じて検討しておくとよいでしょう。将来のライフプランの変化にも対応できるよう、定期的な見直しを前提とした保険選びが大切です。
30代・40代で子どもがいる子育て世帯は、ライフステージの中で保障が必要となる時期です。一家の収入を支える人に万が一のことがあった場合、残された家族の生活費や、子どもが独立するまでの教育費をどう確保するかが課題となります。
そのため、死亡保障を手厚く準備する必要があります。子どもが大学を卒業するまでの期間など、保障が必要な時期に合わせて、割安な保険料で高額な保障を確保できる定期保険や収入保障保険の活用が選択肢の1つとして考えられます。
また、子どもの教育資金を計画的に準備するために、学資保険なども選択肢の1つとなります。親に万が一のことがあった場合に保険料の払い込みが免除される機能があるため、貯蓄と保障を兼ね備えることができます。
学資保険が必要かどうかの判断は学資保険がいらないと言われている理由~本当に必要な人の特徴と賢い選び方を徹底解説にまとめています。
50代になると、子どもが独立し始め、教育費の負担が軽くなる一方で、自身の老後が現実的な課題として見えてきます。この時期は、保険の全面的な見直しを行う絶好のタイミングです。
子どもの独立に伴い、これまで手厚くしていた死亡保障は減額を検討します。その分、年齢とともに高まる病気や怪我のリスクに備え、医療保障やがん保険の内容を確認し、必要であれば見直しましょう。また、親の介護や自身の介護への備えとして、介護保険の検討も視野に入ってきます。
保険の見直しで浮いた保険料は、老後資金の準備に充てることが重要です。公的年金だけでは不安な場合、個人年金保険やNISA、iDeCoなどを活用し、計画的に資産形成を進めていく時期といえます。
個人年金保険のデメリットは【プロが回答】個人年金保険に入らない方がいい?加入前に知っておきたい仕組みと選び方で解説しています。
ライフステージごとの保険の必要度をまとめると、以下のようになります。
※◎:優先度が高い、○:検討したい、△:貯蓄次第。自動車保険は車を持っている人の場合です。必要度は一般的な目安で、収入や貯蓄、職業によって変わります。
»教育費と老後資金、将来必要な金額の目安を3分で無料診断
自分に必要な保障を考える一方で、保険料が家計を圧迫する「保険貧乏」は避けたいものです。では、保険料は一体いくらくらいが目安なのでしょうか。
また、どのような状態が「保険に入りすぎ」といえるのでしょうか。
生命保険文化センターの調査によると、生命保険に加入している世帯が1年間に払い込む保険料の平均額は個人で17.1万円(月換算約1万4000円)、二人以上で平均35.3万円(月換算約2万9420円です。
ただし、この金額はあくまで平均値であり、すべての世帯にとって最適な金額というわけではありません。年齢や家族構成、年収などによって適切な保険料は異なります。
例えば、子育て世帯は保障を手厚くする必要があるため保険料が高くなる傾向にあり、子どもが独立した後は保障を見直して保険料を抑えるのが一般的です。
平均額は参考程度にとどめ、自身の家計状況と必要な保障のバランスを考えて金額を設定することが大切です。
(参考:生命保険の保険料は年間どれくらい払っている?|公益財団法人 生命保険文化センター)
毎月の保険料が高いと感じる場合、「保険に入りすぎ」の状態かもしれません。サインとして、以下の2点が挙げられます。
これらのサインに心当たりがある場合は、保険証券を確認し、保障内容を整理することをおすすめします。
解約・見直しのタイミングは生命保険のベストな解約タイミングは?ケース別の判断基準と損しないためのポイントで解説しています。
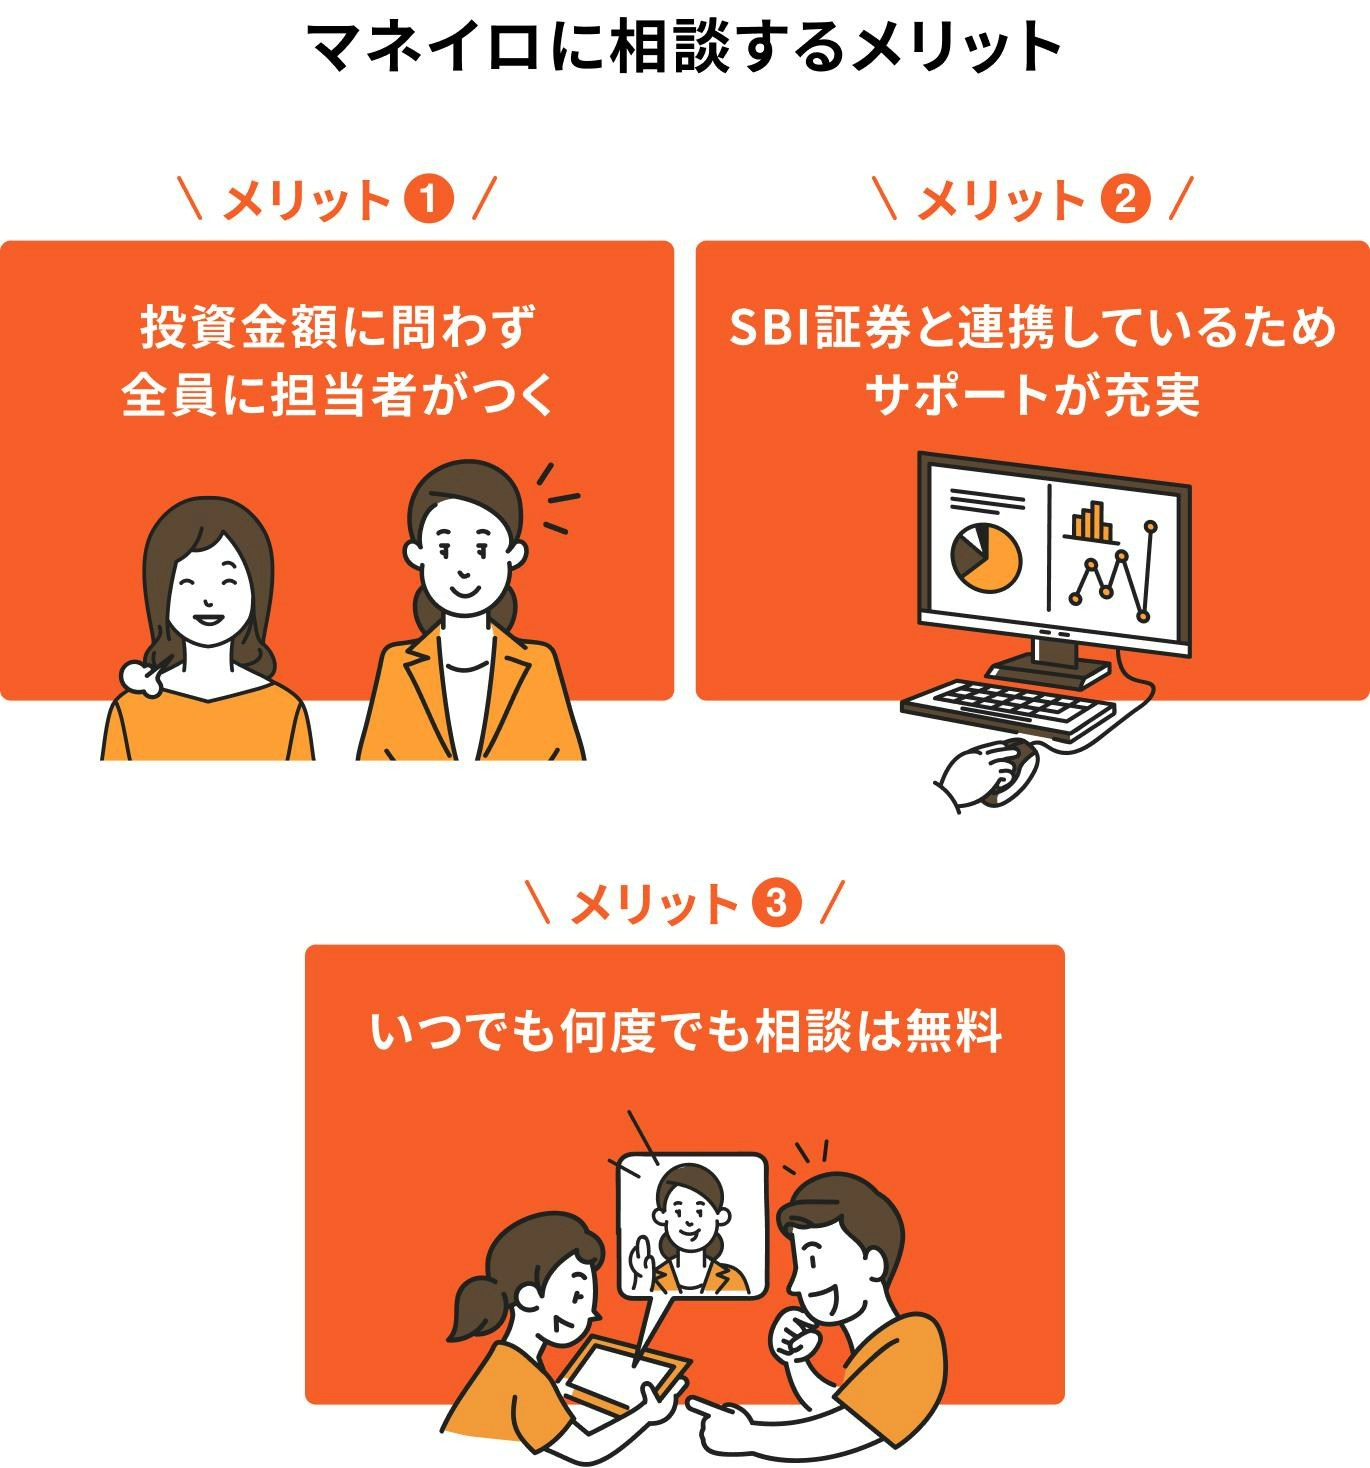
「保険に入りすぎているかもしれないけれど、自分ではどう見直せばよいかわからない」という人は、ぜひマネイロの無料オンライン相談をご活用ください。
家計管理・資産運用のプロであるファイナンシャルアドバイザーが、一人ひとりに合わせたマネープランを客観的な立場からご提案します。
保障の重複や不要な特約を整理し、家計を最適化するためにも、まずはお気軽にご相談ください。
保険を見直して保険料を最適化できた場合、浮いたお金をどう活用するかが次の重要なステップです。
保障と資産形成を分けて考える「保険と貯蓄の分離」というアプローチは、効率的な資産形成を目指す上で有効な選択肢の1つとなります。
「保険と貯蓄の分離」とは、万が一の保障は保険料が割安な掛け捨て型の保険(定期保険や収入保障保険など)で確保し、将来のための資産形成はNISA(少額投資非課税制度)やiDeCo(個人型確定拠出年金)といった制度を活用して、別途行うという考え方です。
保険で貯蓄をしようとすると、保障機能に加えて貯蓄機能のコストも含まれるため、一般的に保険料は高くなります。
一方、掛け捨て保険は保障に特化しているため、同じ保障額でも保険料を安く抑えることが可能です。
その結果、保険料を節約して浮いた資金を、より収益性が期待できるNISAやiDeCoでの投資に回すことで、保障を確保しながら効率的に資産を増やせる可能性があります。
ただし、これらの制度は投資であるため、価格変動等による元本割れのリスクがある点には注意が必要です。
NISAと保険のどちらを優先するかはNISAと保険、運用するならどっち?プロがケース別に損しないための選び方とポイントでくわしく解説しています。
一方で、貯蓄と保障を兼ね備えた貯蓄型保険(終身保険、養老保険、個人年金保険など)が向いている人もいます。
貯蓄型保険は、保険料が半ば強制的に引き落とされるため、自身で計画的に貯蓄するのが苦手な人にとっては、着実にお金を貯める仕組みとして有効です。また、満期まで続ければ払い込み保険料以上の満期金や解約返戻金を受け取れる商品もあり、将来の資産づくりの一環として活用できます。
さらに、生命保険料控除によって所得税や住民税の負担を軽減できるというメリットもあります(中途解約時の元本割れリスクには注意が必要です) 。
自身の性格やお金の管理方法に合わせて、NISAなどの投資と貯蓄型保険を使い分けるのがよいでしょう。
貯蓄型保険のしくみとデメリットは貯蓄型保険とは?加入して後悔する人としない人の違いやメリット・デメリットを解説、やめたいときの判断基準は貯蓄型保険をやめたい時はどうする?後悔しない解約の判断基準と代替案で解説しています。
最適な保険を選び、効率的な資産形成を行うためには、まず自身のライフプランを明確にすることが大切です。以下の手順で考えてみましょう。
この手順を踏むことで、保障と資産形成のバランスを取りながら、自身の目標達成に向けた具体的な計画を立てることができます。
»浮いた保険料の使い道を考える前に、将来必要な金額の目安を3分で無料診断
ここでは、必要な保険に関してよく寄せられる質問と回答をまとめました。
経済的損失が大きいリスクに備える「死亡保険」「火災保険」「自動車保険」が優先度が高いとして挙げられる傾向があります。
一方で、人の生死や健康に関わるリスクに備える「死亡保険」「医療保険」「就業不能保険」を優先する考え方もあります。
どちらが正しいというわけではなく、自身の状況や価値観によって優先順位は異なります。
最低限必要な生命保険は、人のライフステージや家族構成によって異なります。一般的には、扶養家族がいる場合は「死亡保険」の優先度が高くなります。貯蓄が少ない場合は、急な入院などに備える「医療保険」を検討するとよいでしょう。
独身で扶養家族がおらず、貯蓄も十分にある場合は、必ずしも生命保険が必要でないケースもあります。
がん保険が不要と言われる主な理由は、日本の公的医療保険制度が充実しており、「高額療養費制度」によって医療費の自己負担額に上限が設けられているためです。また、がん治療にかかる費用は、ある程度の貯蓄があれば対応可能と考える人もいます。
ただし、先進医療など公的保険の対象外となる治療や、治療中の収入減少まで考慮すると、がん保険で備える意義はあります。
生命保険文化センターの「2025(令和7)年度 生活保障に関する調査」によると、生命保険の加入率は30代で男性79.1%・女性80.1%、40代で男性83.5%・女性86.8%です。この統計には、民間の生命保険会社だけでなく、JA(農協)や県民共済・生協などの生命共済も含まれています。
(参考:2025(令和7)年度 生活保障に関する調査|生命保険文化センター)
保険は一度加入したら終わりではなく、定期的な見直しが重要です。見直しの最適なタイミングは、結婚、出産、住宅購入、子どもの独立、定年退職といったライフイベントが発生した時です。家族構成や収入、必要な保障額が変化するため、時点での状況に合わせて保険内容を最適化する必要があります。
また、ライフイベントがなくても、数年に一度は保障内容を確認する習慣をつけるとよいでしょう。
「必要な保険は3つだけ」という言葉は、保険選びの複雑さを解消するための1つの考え方です。
この背景には、日本の手厚い公的保障制度を最大限活用し、過剰な保険料を抑え、浮いた資金を 貯蓄や資産形成に回し、本当に貯蓄では対応しきれないリスクにだけ保険で備えるという判断があります。
ただし、本当に必要な保険は、独身、夫婦のみ、子育て世帯といったライフステージや、貯蓄額、職業によって異なります。大切なのは、画一的な情報に頼るのではなく、自身の状況を正しく把握し、必要な保障を見極めることです。
定期的に保険を見直し、保障と資産形成のバランスを取りながら、将来の安心を築いていきましょう。
必要な保障を確保したうえで保険料を見直し、家計に余裕が生まれた場合は、その資金を貯蓄や資産運用に回すことも検討しましょう。
将来のライフイベントや老後に備え、目的に応じた資産形成を進めることが大切です。
»将来必要なお金の目安を3分で無料診断
保険を最低限に見直したいあなたへ
保険を最低限に絞ったら、次は浮いたお金で将来にどう備えるかを考えてみませんか。マネイロでは、将来のお金の準備に役立つ無料のツールやセミナー、相談を利用いただけます。
▶将来のお金の無料診断:将来必要な金額の目安を3分で確認
▶40代の資産形成 徹底解説セミナー:40代からの資産形成の考え方を解説
▶保険の見直し相談:加入中の保険の見直しをFAに相談(相談は無料。商品の購入時には手数料等がかかる場合があります)